2006выпуск C031-5
Послойная автоматизация дневной сессии: от брекетов к правилам
Автоматизацию дневной сессии можно собирать как заменяемые действия с ордерами. Условные заявки, фронт-энд-софт и полная механическая процедура — каждое — превращают живую работу в сформулированные правила входа, наращивания, стопа или воздержания, при этом человек всё равно должен отключить или починить стек после ошибочного тика или потери соединения.
- Автоматизацию дневной сессии можно строить слоями: условные ордера на стороне брокера, ПО, которое автоматизирует выбранные ноги — например выходы, или полная механическая процедура, которая покрывает и вход, и выход.
- Сгруппированные заявки вроде order-cancels-order и order-sends-order могут держать пробой диапазона или выпустить bracket-exit после исполнения входа, но частичное исполнение всё равно приходится пересчитывать вручную.
- Фронт-энд-автоматизация может выставлять и пересчитывать связанные рабочие ордера с ценовой лестницы без написания кода, но зависит от работающей программы и живого потока котировок.
- Механическая торговая система кодирует входы и выходы на основе правил как одну проверяемую процедуру и всё равно нуждается в человеке, который отключит или починит её, когда тики неверны или соединение с данными потеряно.
Соберите сессию из заменяемых слоёв
Автоматизацию дневной сессии можно строить слоями. Первый слой — условные ордера на стороне брокера. Следующий — ПО, которое автоматизирует выбранные ноги, например выходы. Последний — полная механическая процедура, которая покрывает и вход, и выход.
Лонг, разнесённый на две цели по прибыли, с защитным стопом, который затем переносится на исходный вход после исполнения первой цели, может потребовать семь отдельных действий: одна покупка, два лимитных ордера на продажу, два стоп-ордера на продажу и две отмены.
Задайте каждую заявку как условие или группу
Условный ордер — это рабочая инструкция, которая отправляется или снимается только после того, как выполнено заданное условие исполнения или цены. Группа order-cancels-order снимает оставшихся участников, как только исполняется один. Она может допустить пробой диапазона, держа встречные лонг- и шорт-ордера, или закрыть открытую позицию одновременным стопом и лимитом, чтобы неисполненная сторона снималась, когда исполняется одна сторона.
Такая пара из защитного стопа и профит-лимита — это bracket-exit. Инструкция order-sends-order выпускает последующие рабочие ордера только после исполнения родительского входа. Она может выпустить защитный стоп и целевой брекет после исполнения входа, и её можно соединить с группой order-cancels-order, чтобы эти ноги выхода выставлялись автоматически при инициации.
Условные ордера всё равно требуют ручного пересчёта размера после частичного исполнения. Собирать их вручную может быть слишком медленно, когда цены движутся быстро.
Пусть фронт-энд-софт управляет связанными рабочими ордерами
Фронт-энд-автоматизация — это ПО управления ордерами на соединении прямого доступа. Оно может свести выставление к одному клику по ценовой лестнице, а затем пересчитывать связанные рабочие ордера при изменении размера, включая конструкции с несколькими целями, трейлинг-стопом и докупками, которые не требуют написания кода.
Логика выхода фронт-энда зависит от непрерывно работающей программы и живого потока котировок. Сбой компьютера или связи может оставить открытую позицию без запланированных защитных ордеров.
Закодируйте вход, выход и воздержание как одну процедуру
Механическая торговая система — это полная заранее заданная процедура, которая превращает входные данные правил и состояние рынка в сигналы входа, выхода и воздержания без ситуационного усмотрения. Полностью механическая система кодирует и входы, и выходы на основе правил — от простых условий индикаторов до пользовательских запрограммированных стратегий, — так что ту же процедуру можно прикрепить к графику и автоматически отправить на рынок. Вход на основе правил — это объективный тест допуска, который срабатывает только когда выполнены заданные рыночные условия и ограничения исполнения.
Поскольку механическая система реагирует только на данные, которые получает, неверные тики или потерянное соединение с данными всё равно требуют, чтобы человек отключил или починил процедуру.
Построение системы, которое опирается на исторические тесты, рассматривает решения о входе, выходе и воздержании как одну объективную процедуру. Это оптимизация системы: совместная оценка и уточнение этих правил на историческом состоянии рынка, чтобы процедура была одной проверяемой единицей. Дискреционные трейдеры всё равно могут подключать автоматизированные слои управления ордерами, так что два стиля могут пересекаться.
P&L автоматизированной стратегии на декабрьском 2005 e-mini Russell 2000
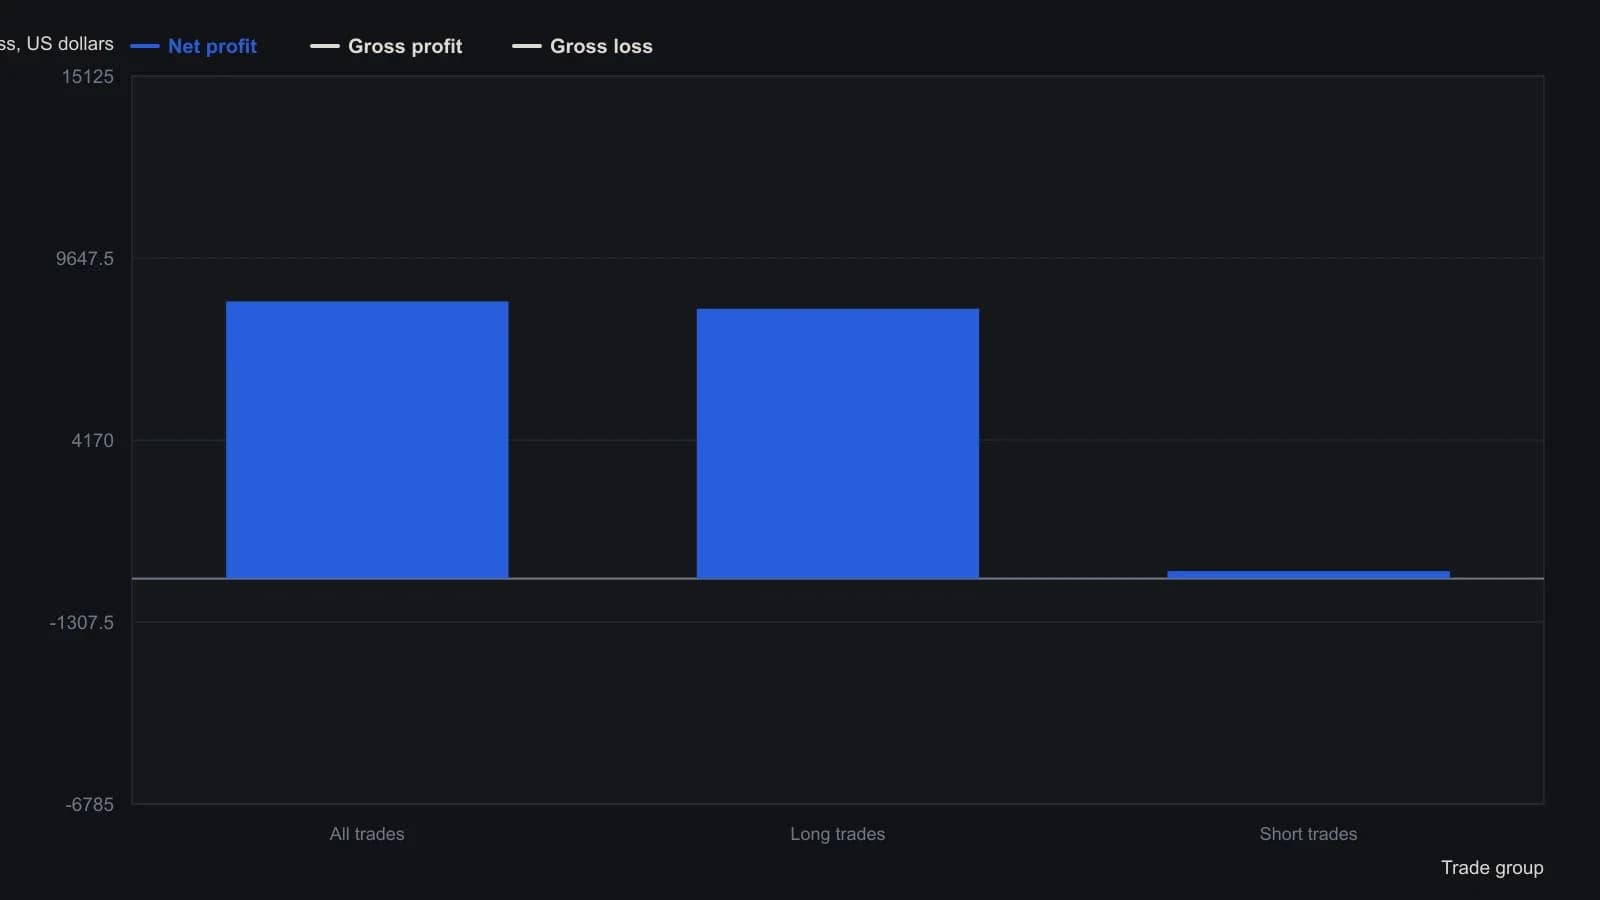
В опубликованном тесте использовались 144-тиковые бары по ER2Z05, а на конец окна сообщался нулевой P&L открытой позиции. Фактор прибыли здесь опущен, потому что это отношение, а не сумма в долларах.
Все разборы дорожки · 23 разбора
- 1984Оценка механических систем за рамками чистой прибыли
- 1987Механическим системам нужно больше, чем красивые графики
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1988Простые системы важнее оптимизированной сложности
- 1988Циклируйте входы правил, пока поиск параметров не остановится
- 1990Split-sample тесты для сеток стохастических параметров
- 1993Построение торговой системы из четырёх подсистем
- 1993Рандомизированные ценовые траектории для параметров системы на акциях
- 1994Механический тайминг с проверками вне выборки и фильтром
- 1995Оценка асимметричных торговых правил процентного разворота
- 1996Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
- 1997Проектирование внутридневной системы на правилах с генетическим поиском
- 1997Эволюция систем из трёх правил с генетическими шаблонами
- 1997Проверьте холд-аут и экспозицию до подогнанных входов
- 2001Внутренние веса — часть свечного сигнала
- 2003Механические краткосрочные правила для ралли, чувствительных к новостям
- 2004Построение полосы как проверяемая торговая процедура
- 2006Послойная автоматизация дневной сессии: от брекетов к правилам
- 2006Почему механические правила нужно перенастраивать под каждую бумагу
- 2006Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
- 2015Сконструируйте правила если-то, затем проведите бэктест и оптимизацию
- 2015Проектирование механической системы как критика дискреции
- 2025Совместное построение канала с тренд-фильтром и стоп-лосс ордерами