1997выпуск C011-9
Проектирование внутридневной системы на правилах с генетическим поиском
Механическую торговую систему можно записать как два пороговых правила сравнения цен плюс генетический поиск, который совместно настраивает их входы. Решения оценивают по тому, остаются ли входы, выходы и воздержание согласованными на отложенных периодах, а не только по прибыли на обучающей выборке.
- Механическая торговая система входит в S&P 500 на следующем открытии и выходит на закрытии той же сессии только когда оба пороговых правила сравнения цен истинны.
- Оптимизация системы совместно ищет шесть входов с помощью рекомбинации, мутации и селекции вместо перебора каждой комбинации параметров.
- Внутривыборочный фитнес — это чистая прибыль на обучающем окне, но выбор решения также проверяет, распределены ли прибыльные сделки по тестовому периоду и остаются ли отложенные интервалы согласованными.
- Описанные системы берут только внутридневные сделки, рассматриваются как кандидаты в портфель из нескольких систем и указывают на то, чтобы генетический поиск сам выбирал правила.
Механическая торговая система как одна процедура
Механическая торговая система — это процедура S&P 500 от открытия до закрытия. Она входит на следующем открытии и выходит на закрытии той же сессии, когда оба пороговых условия сравнения цен истинны. Если любое из правил не выполняется, система воздерживается на эту сессию.
Каждое правило сравнивает две выбранные цены из недавнего прошлого и требует, чтобы первая превышала вторую на величину, кратную средней абсолютной разности между этими ценами. Поэтому вход, выход и воздержание на правилах проверяются как один объект, а не как отдельные решения.
Шесть входов ищутся совместно
Шесть параметров ищутся совместно: для каждого из двух правил — два индекса lookback, которые выбирают цены, и один пороговый множитель. Вместо перебора каждой комбинации параметров используется генетический поиск с рекомбинацией, мутацией и селекцией, потому что полная сетка по шести входам дала бы огромное число испытаний.
Поэтому шесть входов рассматриваются как оптимизация системы одной механической торговой системы.
Как выбираются решения
Внутривыборочный фитнес определяется как чистая прибыль на обучающем окне. Выбор решения также проверяет, распределены ли прибыльные сделки по тестовому периоду, а не сгруппированы в нескольких блоках.
Исторический ряд — это непрерывные скорректированные назад данные на конец дня, разбитые так, что одно окно находится внутри выборки, а два других интервала отложены для проверок вне выборки. Автор предпочитает решения с меньшим числом сделок или меньшей прибылью на сделку, если они показывают меньшие просадки и более согласованную торговлю, чем сырой рейтинг фитнеса оптимизатора.
Сравнение с моделью на гипотезе
По сравнению с более ранней моделью на гипотезе, которая допускала очень тесные стопы, но тонкую прибыль на сделку, эта эмпирически настроенная модель описывается как имеющая достаточную прибыль на сделку при невозможности использовать тесные стопы и при большей просадке.
Описанные системы берут только внутридневные сделки и рассматриваются как кандидаты в портфель из нескольких систем, а не как готовый самостоятельный метод. Запланированный следующий шаг — дать генетическому поиску выбирать сами правила, а не только параметры двух фиксированных правил сравнения цен.
Полугодовая чистая прибыль двух найденных генетическим поиском правил только на длинную сторону по S&P 500
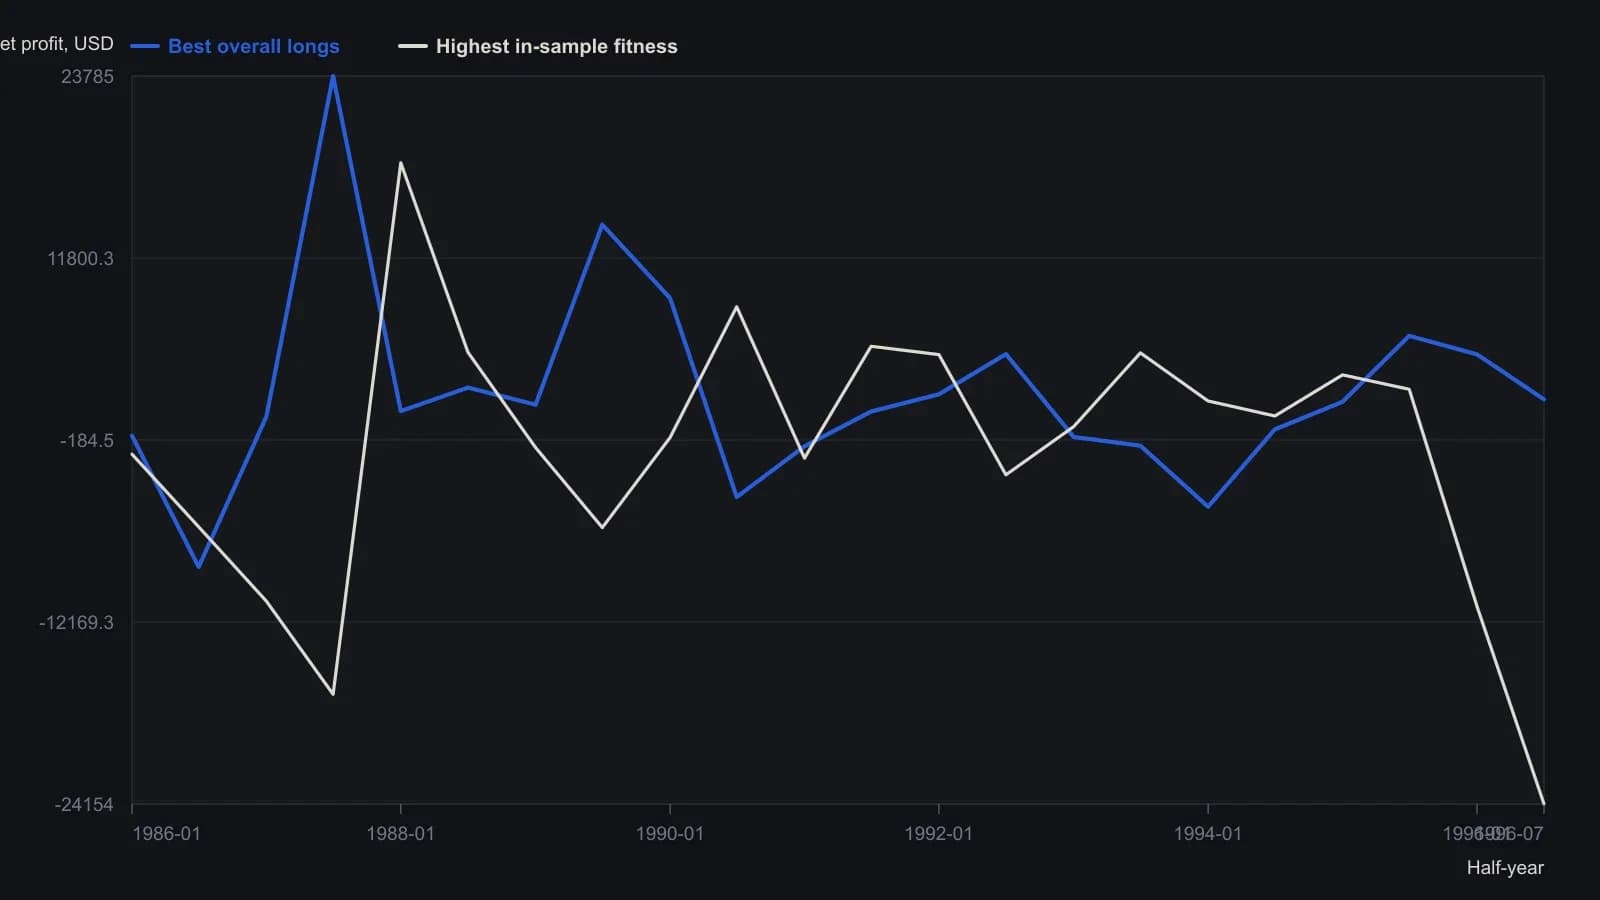
Приспособленность — внутривыборочная чистая прибыль с 4 January 1988 по 30 December 1994. Полугодия 1986–87 и 1995–96 были отложены. В расчёте заложены комиссия $30 за полный оборот и проскальзывание $75.
Все разборы дорожки · 23 разбора
- 1984Оценка механических систем за рамками чистой прибыли
- 1987Механическим системам нужно больше, чем красивые графики
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1988Простые системы важнее оптимизированной сложности
- 1988Циклируйте входы правил, пока поиск параметров не остановится
- 1990Split-sample тесты для сеток стохастических параметров
- 1993Построение торговой системы из четырёх подсистем
- 1993Рандомизированные ценовые траектории для параметров системы на акциях
- 1994Механический тайминг с проверками вне выборки и фильтром
- 1995Оценка асимметричных торговых правил процентного разворота
- 1996Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
- 1997Проектирование внутридневной системы на правилах с генетическим поиском
- 1997Эволюция систем из трёх правил с генетическими шаблонами
- 1997Проверьте холд-аут и экспозицию до подогнанных входов
- 2001Внутренние веса — часть свечного сигнала
- 2003Механические краткосрочные правила для ралли, чувствительных к новостям
- 2004Построение полосы как проверяемая торговая процедура
- 2006Послойная автоматизация дневной сессии: от брекетов к правилам
- 2006Почему механические правила нужно перенастраивать под каждую бумагу
- 2006Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
- 2015Сконструируйте правила если-то, затем проведите бэктест и оптимизацию
- 2015Проектирование механической системы как критика дискреции
- 2025Совместное построение канала с тренд-фильтром и стоп-лосс ордерами