2004выпуск C071-6
Построение полосы как проверяемая торговая процедура
Торговая полоса собирается из сглаженного центра и расстояния, затем переформулируется как одна механическая торговая система. Ширина полосы, связь с волатильностью и тренд-фильтр становятся управляющими параметрами, а не дополнительными правилами-исключениями.
- Рабочий центр получают усреднением открытия, максимума, минимума и закрытия и последующим сглаживанием этого ряда, потому что сырые середины баров слишком дёрганые.
- То же семейство полос можно записать как вход по нижней границе, короткое окно удержания и небольшую цель по прибыли при явных ограничениях на размер позиции и комиссию.
- Более узкие полосы увеличивают число сделок, тогда как прибыль и прибыль на бар обычно достигают пика при разных ширинах, поэтому ширина — это компромисс комфорта, а не секретное число.
- Более поздняя конструкция смешивает константу с живыми членами range и тренда, чтобы тренд-фильтр мог расширять или сужать полосу, а не оставаться отдельным оверлеем.
Центр и расстояние
Торговая полоса собирается из центральной линии, которая отслеживает середину ценового ряда, и расстояния, которое ставит верхнюю и нижнюю границы вокруг этого центра.
Сырые середины баров слишком дёрганые для рабочего центра, поэтому построение сначала усредняет открытие, максимум, минимум и закрытие, а затем применяет сглаживатель, например простую, экспоненциальную, взвешенную или асимметричную скользящую среднюю.
Полосу постоянного расстояния можно провести как фиксированный процентный отступ от сглаженного центра; это показано на шестипериодной экспоненциальной средней от средней цены и шестипроцентном отступе.
Полоса как процедура
То же семейство полос можно переформулировать как полностью заданную процедуру: вход по нижней границе, короткое окно удержания и небольшую цель по прибыли, а затем исполнять при явных ограничениях на размер позиции и комиссию.
Ширина как управляющий параметр
Ширина полосы — явный управляющий параметр: более узкая полоса увеличивает число сделок, тогда как прибыль и прибыль на бар обычно достигают пика при разных ширинах, поэтому ширину можно выбрать как компромисс комфорта, а не как единожды найденное секретное число.
Одна фиксированная оптимальная ширина непрактична, потому что эта ширина может меняться вместе с рядом и со временем. Связь расстояния с оценкой волатильности, например range или true range, представлена как автоматическая альтернатива постоянной оптимизации системы.
Когда выборка имён сравнивается на выбранных для них ширинах, более высокая измеренная волатильность совпадает с большей зафиксированной прибылью, но таблица не даёт простой формулы, которая переводит волатильность в одну универсальную ширину полосы.
NXTL: прибыль диапазонных полос в зависимости от ширины
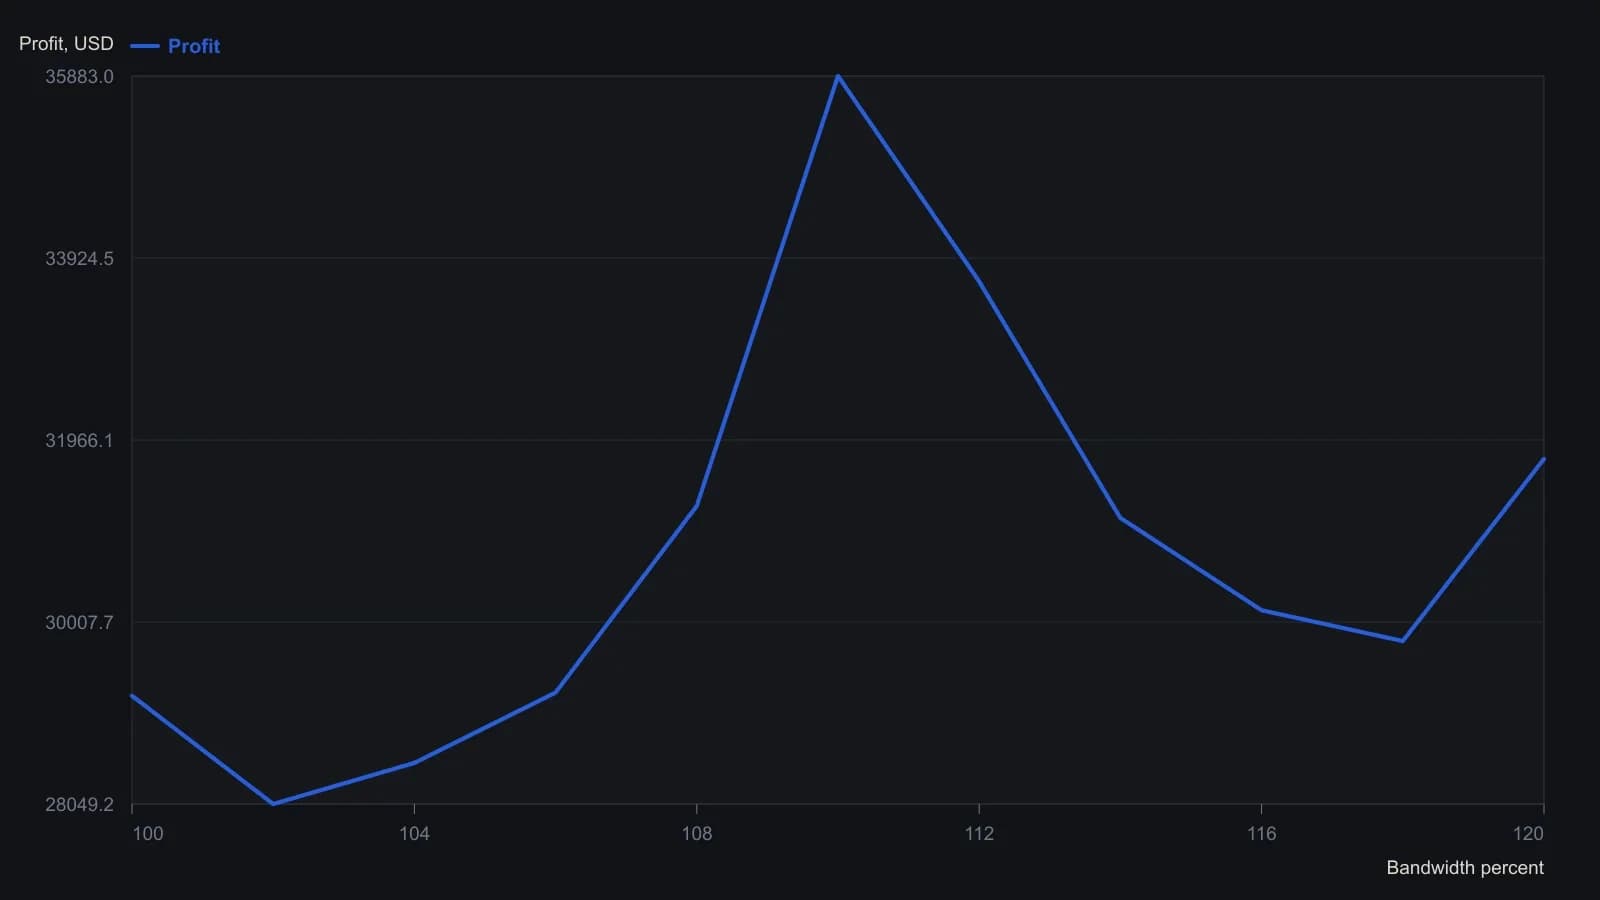
Прогон Wealth-Lab на 1,000 дневных барах: старт $100,000, $10,000 на сделку, комиссия $10 в одну сторону, цель по прибыли 1% и таймаут в два дня. Доля выигрышей на этом переборе держалась между 78% и 82%. Ось X графика — OptVar1, то есть основная ширина полосы в процентах. Подписи столбцов напечатаны с тремя знаками после запятой (35,882.992 при 110 совпадает с величиной 35882 NXTL в таблице результатов статьи).
Тренд внутри полосы
Более поздняя конструкция смешивает константу с живыми членами range и тренда так, что отсчёт тренда, определённый как дневное изменение оптимального tracking filter, может расширять или сужать полосу, а не оставаться отдельным оверлеем.
Редакция. Этот отсчёт тренда и есть тренд-фильтр в данной конструкции. Он меняет ширину полосы изнутри полосы, а не добавляет ещё один оверлей.
Правила-исключения как плохая привычка
Латание изолированных паттернов отказов дополнительными правилами-исключениями описывается как плохая привычка построения, потому что локальное исправление часто порождает новые отказы в других местах. Дальнейшая работа направлена на динамические веса, дополнительные масштабированные компоненты и нелинейное смешивание, а не на новые частные случаи.
Все разборы дорожки · 23 разбора
- 1984Оценка механических систем за рамками чистой прибыли
- 1987Механическим системам нужно больше, чем красивые графики
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1988Простые системы важнее оптимизированной сложности
- 1988Циклируйте входы правил, пока поиск параметров не остановится
- 1990Split-sample тесты для сеток стохастических параметров
- 1993Построение торговой системы из четырёх подсистем
- 1993Рандомизированные ценовые траектории для параметров системы на акциях
- 1994Механический тайминг с проверками вне выборки и фильтром
- 1995Оценка асимметричных торговых правил процентного разворота
- 1996Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
- 1997Проектирование внутридневной системы на правилах с генетическим поиском
- 1997Эволюция систем из трёх правил с генетическими шаблонами
- 1997Проверьте холд-аут и экспозицию до подогнанных входов
- 2001Внутренние веса — часть свечного сигнала
- 2003Механические краткосрочные правила для ралли, чувствительных к новостям
- 2004Построение полосы как проверяемая торговая процедура
- 2006Послойная автоматизация дневной сессии: от брекетов к правилам
- 2006Почему механические правила нужно перенастраивать под каждую бумагу
- 2006Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
- 2015Сконструируйте правила если-то, затем проведите бэктест и оптимизацию
- 2015Проектирование механической системы как критика дискреции
- 2025Совместное построение канала с тренд-фильтром и стоп-лосс ордерами