1995выпуск C071-10
Оценка асимметричных торговых правил процентного разворота
Рассматривайте механическую процедуру процентного разворота для длинных и коротких позиций как один объект теста. Сочетайте вход по правилам с соответствующим выходом, сохраняйте полосу без сделок для малых колебаний и используйте оптимизацию системы только для того, чтобы поставить эту процедуру рядом с правилами скользящих средних и каналов на той же выборке.
- Рассматривайте длинную позицию по процентному развороту, соответствующую короткую и полосу без сделок для малых колебаний как одну механическую торговую систему.
- Асимметричный процентный фильтр может задавать неравные пороги восходящего и нисходящего движения, чтобы каждая позиция игнорировала меньшие колебания, пока она удерживается.
- Используйте оптимизацию системы только для того, чтобы поставить эту процедуру рядом с правилами скользящих средних и пробоя канала на сопоставимой внутривыборочной основе.
- Внутривыборочная подгонка на оценённом окне оставляет последующие результаты сомнительными, пока не проведена вневыборочная проверка.
Процедура как один объект теста
Механическая торговая система — это единая процедура, которая отображает входы правил, состояние рынка и ограничения исполнения в сигнал long, short или flat на периоде удержания системы. Архивный рабочий процесс процентного разворота является объектом такого рода. Вход по правилам открывает длинную или короткую позицию, когда цена прошла заявленный процент от экстремума, зафиксированного, пока удерживалась противоположная позиция, а соответствующее процентное движение в другую сторону является выходом, который разворачивает позицию.
В оценке также сохранялась явная полоса без сделок. Малые колебания не порождают новый сигнал. Вход, выход и воздержание тестируются вместе.
Как определяются сигналы процентного разворота
Механическая процедура процентного разворота открывает длинную позицию после заданного восходящего процентного движения от самого низкого минимума, зафиксированного в короткой позиции, затем остаётся в длинной, пока заданное нисходящее процентное движение от самой высокой цены, зафиксированной в длинной позиции, не откроет короткую. В сравнении для генерации этих сигналов использовались только цены закрытия.
Процентные пороги восходящего и нисходящего движения могут быть заданы равными или неравными, чтобы рост и снижение фильтровались по-разному. Такая конструкция — асимметричный процентный фильтр. В длинной позиции движения меньше порога роста игнорируются. В короткой позиции движения меньше порога снижения игнорируются.
Пороги можно выбирать наблюдением, методом проб и ошибок или оптимизацией, но значения, подобранные на прошлом окне, не предполагаются действующими позднее.
Размещение правил рядом с другими системами
Оценка сравнивала эти правила с двухпараметрической системой пересечения скользящих средних и двумя системами пробоя канала на недельных данных Standard & Poor's 500. Сравнение по скользящим средним требовало и lookback по недельным закрытиям, и буфер пересечения, предназначенный для снижения ложных разворотов. Одна система пробоя канала использовала единый lookback для самого высокого и самого низкого закрытия плюс буфер. Другая использовала отдельные lookback покупки и продажи по максимумам и минимумам плюс буфер.
Параметры сравнения были получены оптимизацией системы, чтобы лучший подогнанный под кривую результат каждой системы можно было поставить рядом, с явным предупреждением, что эти подобранные значения не следует использовать без дальнейшей вневыборочной проверки. Более позднее сравнение оптимизировало те же правила процентного разворота на дневных закрытиях Dow Jones Industrial Average и рассматривало подобранные на полной выборке параметры как делающие последующие результаты сомнительными.
UD% недельный S&P 500: чистый и валовый P&L по сторонам
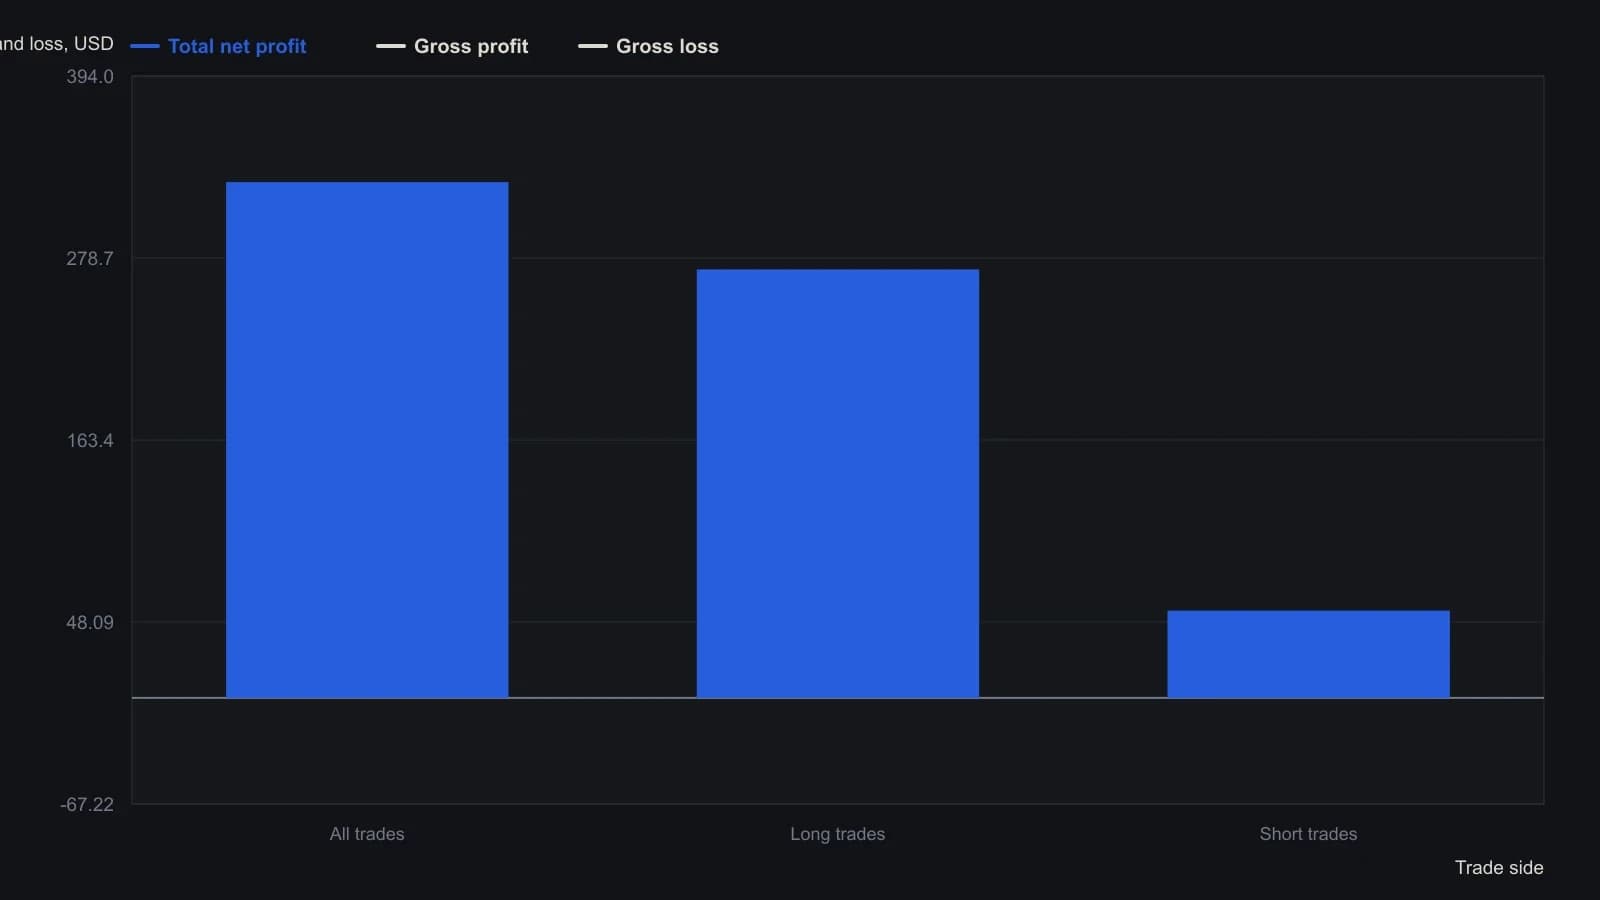
Meyers подобрал фильтры процента роста и падения оптимизацией по всей этой выборке и предупреждает, что эти подогнанные значения не являются настройкой для реальных денег.
Редакция: дисциплина оценки, а не поиск параметров
Редакция: рассматривайте механическую процедуру long-short как один объект теста. Сочетайте вход по правилам с соответствующим выходом, сохраняйте полосу без сделок для малых колебаний и используйте оптимизацию системы только для того, чтобы поставить эту процедуру рядом с правилами скользящих средних и пробоя канала на той же выборке. Внутривыборочная подгонка существует, чтобы сравнение было равным. Это не набор значений, который нужно переносить дальше. Вневыборочная проверка на данных, которые не использовались для выбора параметров, как раз и не даёт упражнению превратиться в поиск выигрышного набора параметров.
Все разборы дорожки · 23 разбора
- 1984Оценка механических систем за рамками чистой прибыли
- 1987Механическим системам нужно больше, чем красивые графики
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1988Простые системы важнее оптимизированной сложности
- 1988Циклируйте входы правил, пока поиск параметров не остановится
- 1990Split-sample тесты для сеток стохастических параметров
- 1993Построение торговой системы из четырёх подсистем
- 1993Рандомизированные ценовые траектории для параметров системы на акциях
- 1994Механический тайминг с проверками вне выборки и фильтром
- 1995Оценка асимметричных торговых правил процентного разворота
- 1996Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
- 1997Проектирование внутридневной системы на правилах с генетическим поиском
- 1997Эволюция систем из трёх правил с генетическими шаблонами
- 1997Проверьте холд-аут и экспозицию до подогнанных входов
- 2001Внутренние веса — часть свечного сигнала
- 2003Механические краткосрочные правила для ралли, чувствительных к новостям
- 2004Построение полосы как проверяемая торговая процедура
- 2006Послойная автоматизация дневной сессии: от брекетов к правилам
- 2006Почему механические правила нужно перенастраивать под каждую бумагу
- 2006Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
- 2015Сконструируйте правила если-то, затем проведите бэктест и оптимизацию
- 2015Проектирование механической системы как критика дискреции
- 2025Совместное построение канала с тренд-фильтром и стоп-лосс ордерами