2001выпуск C051-4
Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
Credit-spread с одной датой экспирации ограничивает убыток длинным крылом, затем всё равно должен пройти экран положительного expected-return и находиться в боковом диапазоне, когда подразумеваемая волатильность выше нормы.
- Credit-spread продаёт один опцион и покупает более дешёвый опцион того же типа и той же экспирации, поэтому чистый кредит на открытии — это максимальный выигрыш, а ширина страйков минус этот кредит — максимальный убыток.
- Bear-call-spread продаёт нижний страйк, а bull-put-spread продаёт верхний страйк. Dual-credit-spread ставит оба вокруг недавнего диапазона, так что базовый актив не может закрыться за обоими крыльями одновременно.
- Правильно собранная конструкция должна показать положительный expected-return, прежде чем её примут. Отрицательная величина — причина сдвинуть страйки, повысить кредит или отказаться от сделки.
- После этих проверок процедура по-прежнему допускает удержание до экспирации, потому что убыток уже ограничен, и размещает конструкцию в рыночно-нейтральных диапазонах, когда волатильность выше нормы.
Что фиксирует credit-spread
Credit-spread с одной датой экспирации строится продажей одного опциона и покупкой более дешёвого опциона того же типа. Чистый кредит на открытии — это максимальный выигрыш. Неограниченный убыток непокрытой короткой позиции заменяется убытком, равным ширине страйков минус этот кредит.
Call-side, put-side и time-decay-window
Построение call-side — это bear-call-spread. Он продаёт нижний страйк и покупает верхний страйк, когда рабочий взгляд нейтральный или направлен вниз. Построение put-side — это bull-put-spread. Он продаёт верхний страйк и покупает нижний страйк, когда рабочий взгляд нейтральный или направлен вверх. Обе ноги остаются в одном месяце экспирации.
Построение описывается как использование time-decay-window: двух ближайших экспираций, когда временная стоимость описывается как распадающаяся быстрее, а у базового актива меньше времени, чтобы пройти через короткие страйки. Индексные базовые активы предпочтительнее многих одиночных бумаг, потому что гэп через короткие страйки считается менее вероятным.
Разобранный пример IBM колл
В примере IBM колл кредит 10 пунктов 125/135, исполненный по 1.20, даёт максимальный кредит 120, максимальный убыток 880 и credit-spread-breakeven 126.20, равный страйку короткого колла плюс кредит. На стороне пут credit-spread-breakeven — это короткий страйк минус чистый кредит.
Этот колл credit-spread считается способным завершиться с выигрышем, если базовый актив падает, остаётся без изменения или растёт лишь настолько, чтобы остаться ниже безубыточности 126.20.
Бид и аск коллов IBM March по страйкам
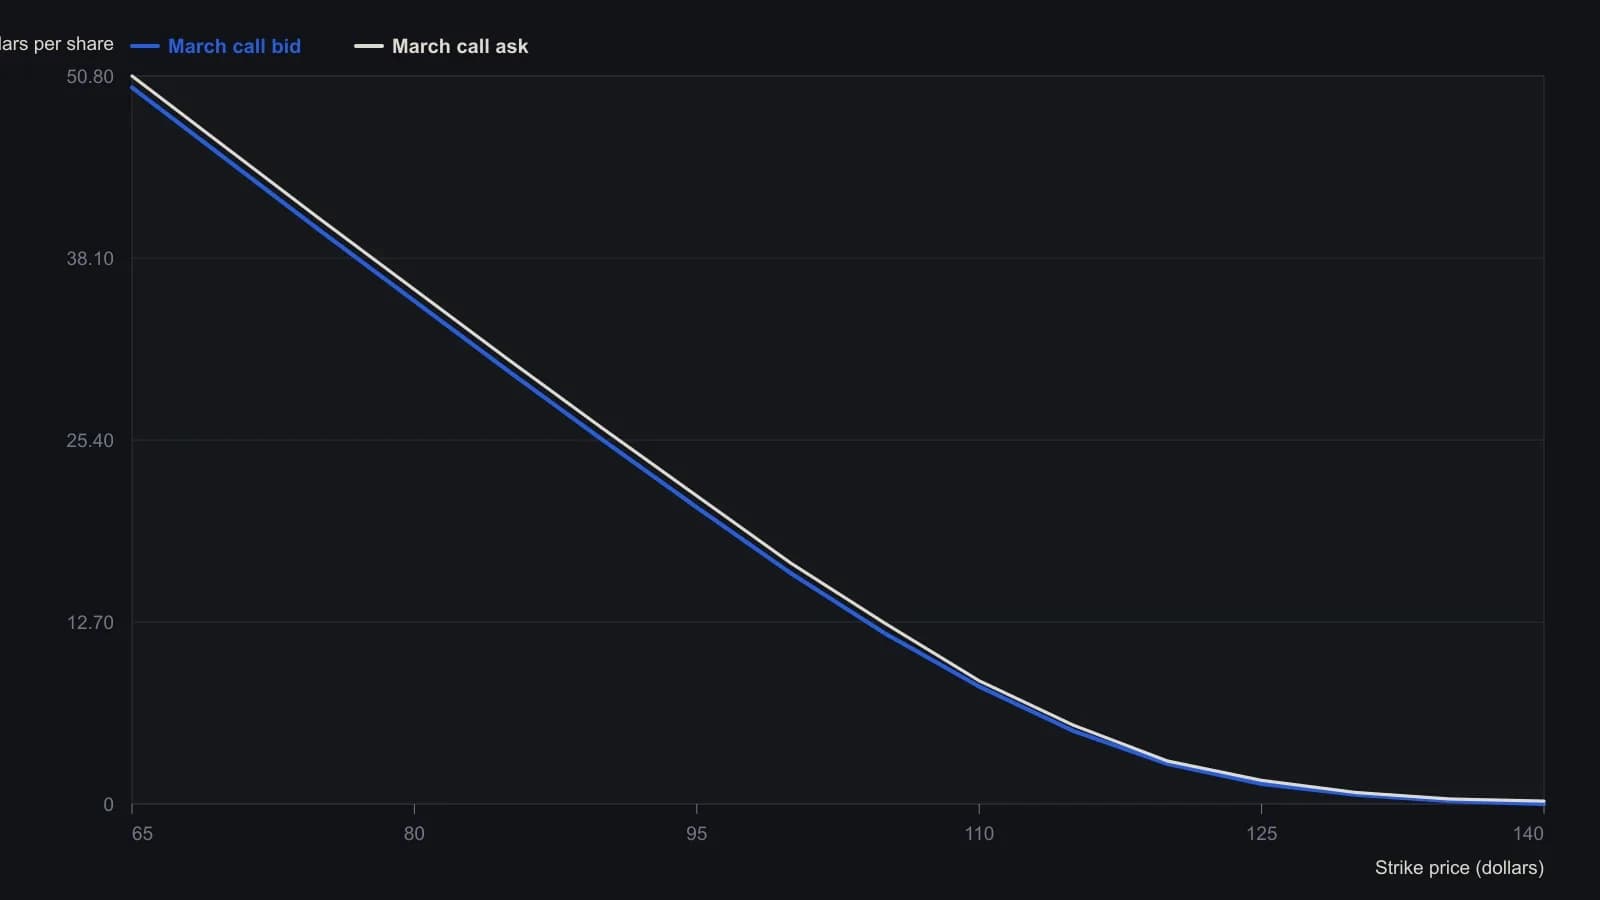
Несколько последних сделок глубоко в деньгах стоят ниже текущего бида, поэтому ряд берёт колонки бида и аска, которые статья принимает за рынок, а не колонку последних сделок.
Dual-credit-spread вокруг диапазона
Dual-credit-spread сочетает колл credit-spread выше недавнего диапазона с пут credit-spread ниже него, так что базовый актив не может закрыться за обоими крыльями одновременно. В примере SPX февраля 2001 использовался мартовский колл-кредит 1450/1475 и мартовский пут-кредит 1250/1225 на кредит 2.8 пункта, пока спот-индекс стоял на 1315.92 внутри диапазона от 1250 до 1450.
Экран expected-return
Expected-return определяется как вероятность прибыли, умноженная на максимальную прибыль, минус вероятность убытка, умноженная на максимальный убыток. Правильно собранный credit-spread обязан показать положительный expected-return, прежде чем конструкция будет принята.
Когда величина expected-return отрицательная, как в 0.75 times 280 minus 0.25 times 2250 equals minus 345, ответы построения — сдвинуть страйки дальше вне денег, поднять требуемый кредит с 280 до 625 или потребовать кредит больше, чем ширина страйков, умноженная на вероятность убытка. В этой последней проверке 25 times 0.25 equals 6.25 points.
После ворот: удержание, стоп и режим
После проверок вероятности и expected-value процедура по-прежнему допускает удержание до экспирации, потому что убыток уже ограничен, или наложение дискреционного стопа, например 50 процентов позиции. Она размещает конструкцию в рыночно-нейтральных диапазонах, когда волатильность выше нормы. Этот implied-volatility-regime — фильтр состояния рынка, который применяется после того, как конструкция уже собрана и прошла экран.
Все разборы дорожки · 22 разбора
- 1995Предторговый чек-лист, который ограничивает убыток до ордера
- 1998Аудит журнала по выходам, payoff и пересечениям
- 1998Фильтр return-to-loss для оценки с учётом просадки
- 2000Сочетайте историческую волатильность с фильтрами отношения доходности к убытку
- 2001Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
- 2002Оценка механических систем на рынке трейдеров
- 2002Прибыльность как граница, задаваемая RWL и комиссией
- 2004Матрица безубыточности для дейтрейдинга: размер и винрейт
- 2006Пропуск, размер и математическое ожидание как одна процедура
- 2006Проверяемая внутридневная процедура от сетапа до стэнд-дауна
- 2007Плановое предложение ликвидности в точке перегиба
- 2011Стиленезависимый фильтр математического ожидания для оценки систем
- 2011Отделяйте покупательную способность от размещённого рискового капитала
- 2012Проектируйте до торговли: тестирование механических систем
- 2014Идеальный трейдер задним числом как претрейд-фильтр
- 2014Когда математическое ожидание и лимиты просадки расходятся
- 2015Сигнал, подтверждение и инвалидация до сделки
- 2015Оцените выигрыш, боковик и убыток до входа в акцию
- 2016Стройте математическое ожидание, ограничивая убытки и размер выигрышей
- 2017Оцените математическое ожидание, прежде чем принимать сделку
- 2017Тесты лестницы размера для ограничений просадки и математического ожидания
- 2017Оценить разрыв корреляции high-yield как одну зафиксированную процедуру