1995выпуск C101-8
Предторговый чек-лист, который ограничивает убыток до ордера
Торговый план можно записать из вероятности оказаться правым, прибыли при верном исходе и убытка при неверном. Архив применяет эти три входа как одну процедуру к каждой сделке: отказываться от предотвратимых убыточных входов, ограничивать плановый убыток и пропускать сетапы, у которых ожидаемый убыток почти так же велик, как ожидаемая прибыль.
- Торговый план можно записать из трёх входов: вероятности оказаться правым, прибыли при верном исходе и убытка при неверном.
- Математическое ожидание применяется к будущей серии сделок, а не к одной уже открытой ставке, и та же процедура из трёх входов используется в каждой сделке.
- От предотвратимых убыточных входов отказываются до ордера, отклоняя ордера по прихоти, сторонние советы, системы «чёрного ящика» и консенсусные цифры, которые трейдер не может интерпретировать.
- Плановый убыток ограничивается 1-2% торгового капитала, сетапы с тонким соотношением риск/прибыль пропускаются, а история, в которой средние убытки вдвое больше средних прибылей, — причина отказаться от метода или перестроить его.
Три входа становятся одной процедурой
Торговый план можно записать как функцию трёх переменных: вероятности оказаться правым, прибыли при верном исходе и убытка при неверном. Вероятность оказаться правым — это шанс, что цена впоследствии пойдёт в намеченном направлении после выставления ордера на вход.
Исходы сделок остаются неопределёнными, пока позиция не закрыта, поэтому то же выражение математического ожидания предназначено управлять будущей серией сделок, а не одной уже открытой ставкой. Математическое ожидание — это взвешенная по вероятности прибыль минус взвешенный по вероятности убыток, используемое как фильтр go/no-go до выставления ордера.
Поскольку шанс оказаться неправым равен единице минус шанс оказаться правым, план сводится к этим трём входам и может применяться как одна процедура к каждой сделке. Процесс чек-листа — это письменная предторговая последовательность, которая делает вход, выход и воздержание одной и той же проверяемой процедурой.
Отказывайтесь от предотвратимых убыточных входов
Фактор вероятности растёт резче всего, когда шанс оказаться правым выше 0.9, поэтому подход придаёт большое значение сокращению предотвратимых убыточных входов. Убыточные сделки сокращаются до входа отказом от ордеров по прихоти, сторонних советов, систем «чёрного ящика» и консенсусных цифр, которые трейдер не может самостоятельно интерпретировать.
Предторговая проверка уверенности требует изучить релевантную историю цены, понять любые используемые индикаторы и подтвердить более чем одним методом, а не покупать непрозрачный пакет.
Ограничьте убыток и пропускайте тонкие выплаты
Перед выставлением ордера плановый убыток по этой сделке ограничивается 1-2% торгового капитала, а сетапы, у которых ожидаемый убыток почти так же велик, как ожидаемая прибыль, пропускаются. Соотношение риск/прибыль — это плановая прибыль относительно планового убытка по одной сделке, используемое, чтобы отклонять сетапы, чья выплата не покрывает заданный риск.
Трейдер ждёт, пока цена создаст пространство для прибылей, например откат в новом восходящем тренде, вместо того чтобы навязывать рынку уровень риска.
Коэффициент прибыли в зависимости от размера среднего выигрыша
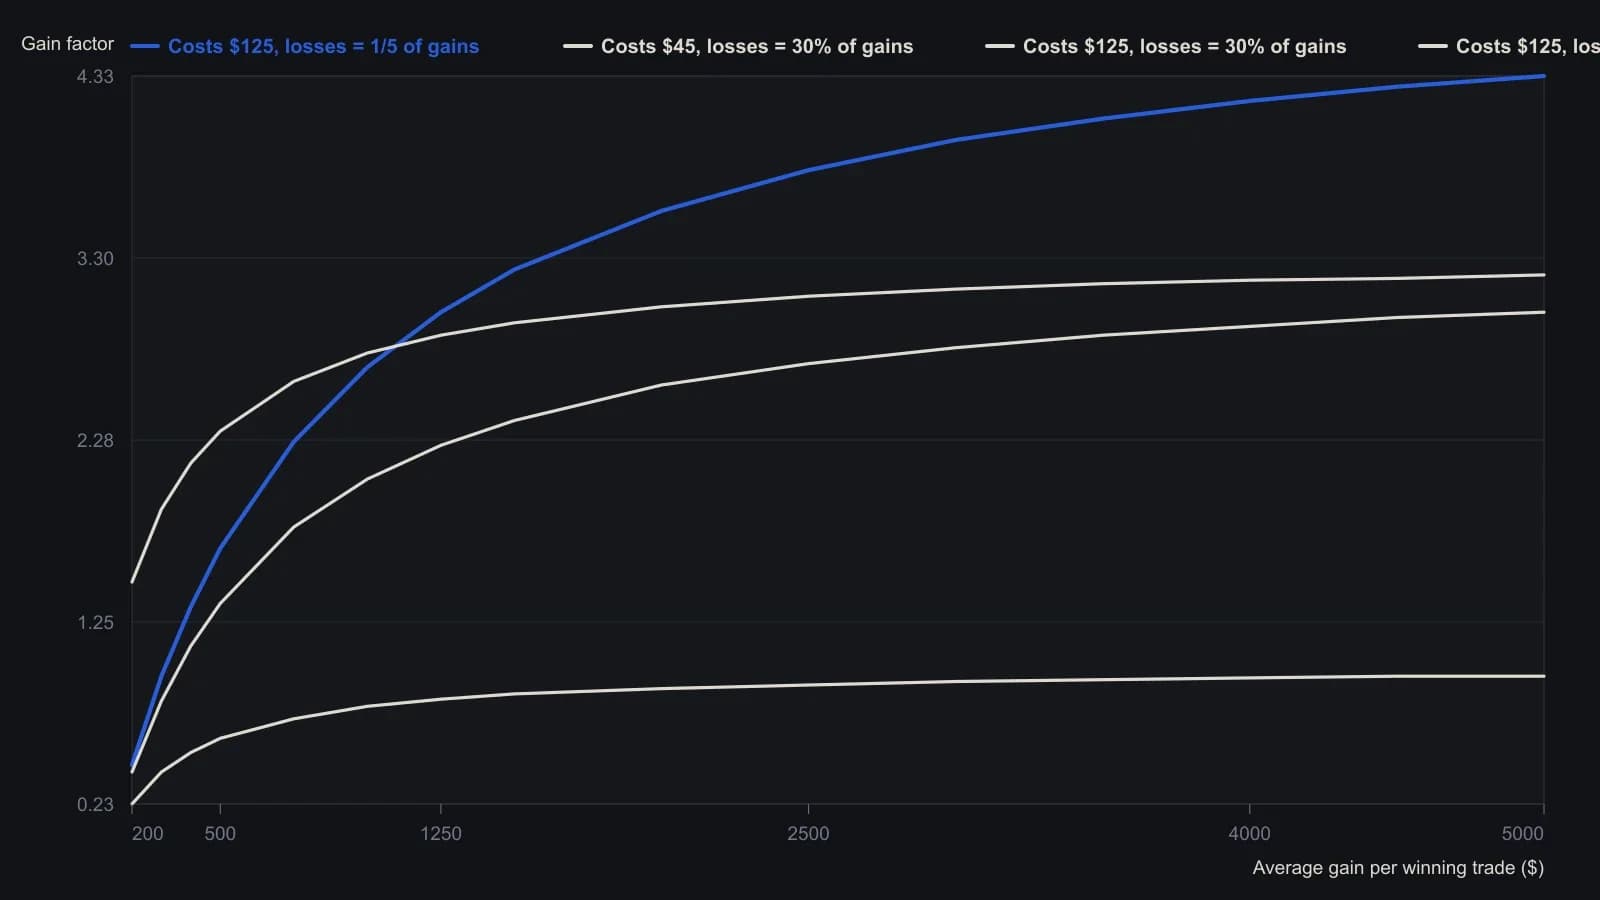
На печатном рисунке была ещё пятая кривая — убытки вдвое больше выигрышей (случай «выбросить систему»); она опущена, потому что переносятся только четыре ряда. Точки начинаются со среднего выигрыша $200, чтобы коэффициент оставался определённым после вычета издержек.
Перестройте по истории, затем масштабируйте контракты
История, в которой средние убытки вдвое больше средних прибылей, рассматривается как причина отказаться от метода или перестроить его. Более благоприятное соотношение прибыль/убыток улучшает фактор прибыли даже после издержек. Редакторское: TradersWeek читает это соотношение прибыль/убыток на уровне истории как профит-фактор, то есть взвешенные по вероятности прибыли против взвешенных по вероятности убытков по серии сделок.
План в том виде, как он записан, предполагает один контракт на позицию, оставляет постановку стопа и оптимизацию капитала вне формулы и трактует число контрактов как более поздний множитель тех же ограниченных величин убытка и прибыли.
Все разборы дорожки · 22 разбора
- 1995Предторговый чек-лист, который ограничивает убыток до ордера
- 1998Аудит журнала по выходам, payoff и пересечениям
- 1998Фильтр return-to-loss для оценки с учётом просадки
- 2000Сочетайте историческую волатильность с фильтрами отношения доходности к убытку
- 2001Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
- 2002Оценка механических систем на рынке трейдеров
- 2002Прибыльность как граница, задаваемая RWL и комиссией
- 2004Матрица безубыточности для дейтрейдинга: размер и винрейт
- 2006Пропуск, размер и математическое ожидание как одна процедура
- 2006Проверяемая внутридневная процедура от сетапа до стэнд-дауна
- 2007Плановое предложение ликвидности в точке перегиба
- 2011Стиленезависимый фильтр математического ожидания для оценки систем
- 2011Отделяйте покупательную способность от размещённого рискового капитала
- 2012Проектируйте до торговли: тестирование механических систем
- 2014Идеальный трейдер задним числом как претрейд-фильтр
- 2014Когда математическое ожидание и лимиты просадки расходятся
- 2015Сигнал, подтверждение и инвалидация до сделки
- 2015Оцените выигрыш, боковик и убыток до входа в акцию
- 2016Стройте математическое ожидание, ограничивая убытки и размер выигрышей
- 2017Оцените математическое ожидание, прежде чем принимать сделку
- 2017Тесты лестницы размера для ограничений просадки и математического ожидания
- 2017Оценить разрыв корреляции high-yield как одну зафиксированную процедуру