2004выпуск C101-3
Матрица безубыточности для дейтрейдинга: размер и винрейт
Среднюю ожидаемую прибыль на сделку можно собрать из винрейта, размера позиции, множителя вознаграждения, стоимости пункта, начального риска и комиссии за круг. Эти тождества можно поместить в одну таблицу, которая показывает безубыточный винрейт по множителям вознаграждения и числу сделок, пока комиссия, размер позиции и накладные расходы остаются фиксированными.
- Среднюю ожидаемую прибыль на сделку можно собрать из винрейта, числа контрактов или акций, множителя вознаграждения, стоимости пункта, начального риска в пунктах и комиссии за круг.
- При фиксированных множителе вознаграждения, плановом числе сделок, размере позиции, комиссии и накладных расходах тождества решаются относительно безубыточного винрейта: минимальной доли прибыльных сделок, при которой математическое ожидание, умноженное на число сделок, равно накладным расходам.
- Одна таблица может показать этот порог по множителям вознаграждения и числу сделок, пока комиссия, размер позиции и накладные расходы остаются фиксированными, а число контрактов можно менять, чтобы проверить, оставляет ли больший размер барьер, согласующийся с протестированными или бумажными результатами.
- Ордер выставляется только когда появляются запланированные рыночные условия. Плановое число сделок нельзя искусственно создать, чтобы закрыть квоту безубыточности.
Сборка математического ожидания до входа
Среднюю ожидаемую прибыль на сделку можно собрать из винрейта, числа контрактов или акций, множителя вознаграждения, стоимости пункта, начального риска в пунктах и комиссии за круг. Эта величина и есть математическое ожидание: средняя ожидаемая прибыль или убыток на сделку после применения винрейта, размера позиции, расстояния до стопа, множителя вознаграждения и комиссии за круг.
Начальный риск — это запланированное расстояние убытка от входа, измеренное в пунктах, до применения размера позиции. Анализ комиссии — это явное включение стоимости круга на контракт или на акцию при расчёте математического ожидания и порога безубыточного винрейта.
Перестановка тех же тождеств
Число сделок, необходимое чтобы покрыть накладные расходы периода, равно этим накладным расходам, делённым на среднюю ожидаемую прибыль на сделку. Накладные расходы — это фиксированные издержки, которые должен покрыть торговый период, включая платформу, данные, администрирование, запас на проскальзывание и средства к существованию в исходной трактовке.
Если вместо этого решать относительно множителя вознаграждения, необходимого чтобы покрыть накладные расходы, винрейт и число сделок считаются известными. Множитель движется обратно пропорционально винрейту, поэтому вход винрейта не независим от выбранного множителя.
Третья перестановка решает относительно порога винрейта при фиксированных множителе вознаграждения, плановом числе сделок, размере позиции, комиссии и накладных расходах. Безубыточный винрейт — это минимальная доля прибыльных сделок, необходимая чтобы математическое ожидание, умноженное на число сделок, равнялось накладным расходам.
Чтение what-if матрицы
Эти тождества можно поместить в одну таблицу, которая показывает безубыточный винрейт по множителям вознаграждения и числу сделок, пока комиссия, размер позиции и накладные расходы остаются фиксированными. Этот лист — what-if матрица: он сопоставляет множитель вознаграждения и число сделок с безубыточным винрейтом, пока размер позиции, комиссия и накладные расходы остаются неизменными.
Соотношение риск/прибыль — это цель по прибыли, выраженная как множитель запланированного начального риска. Оно используется как фильтр до входа: можно ли покрыть накладные расходы периода.
Безубыточная доля прибыльных сделок в зависимости от множителя прибыли и числа сделок в неделю
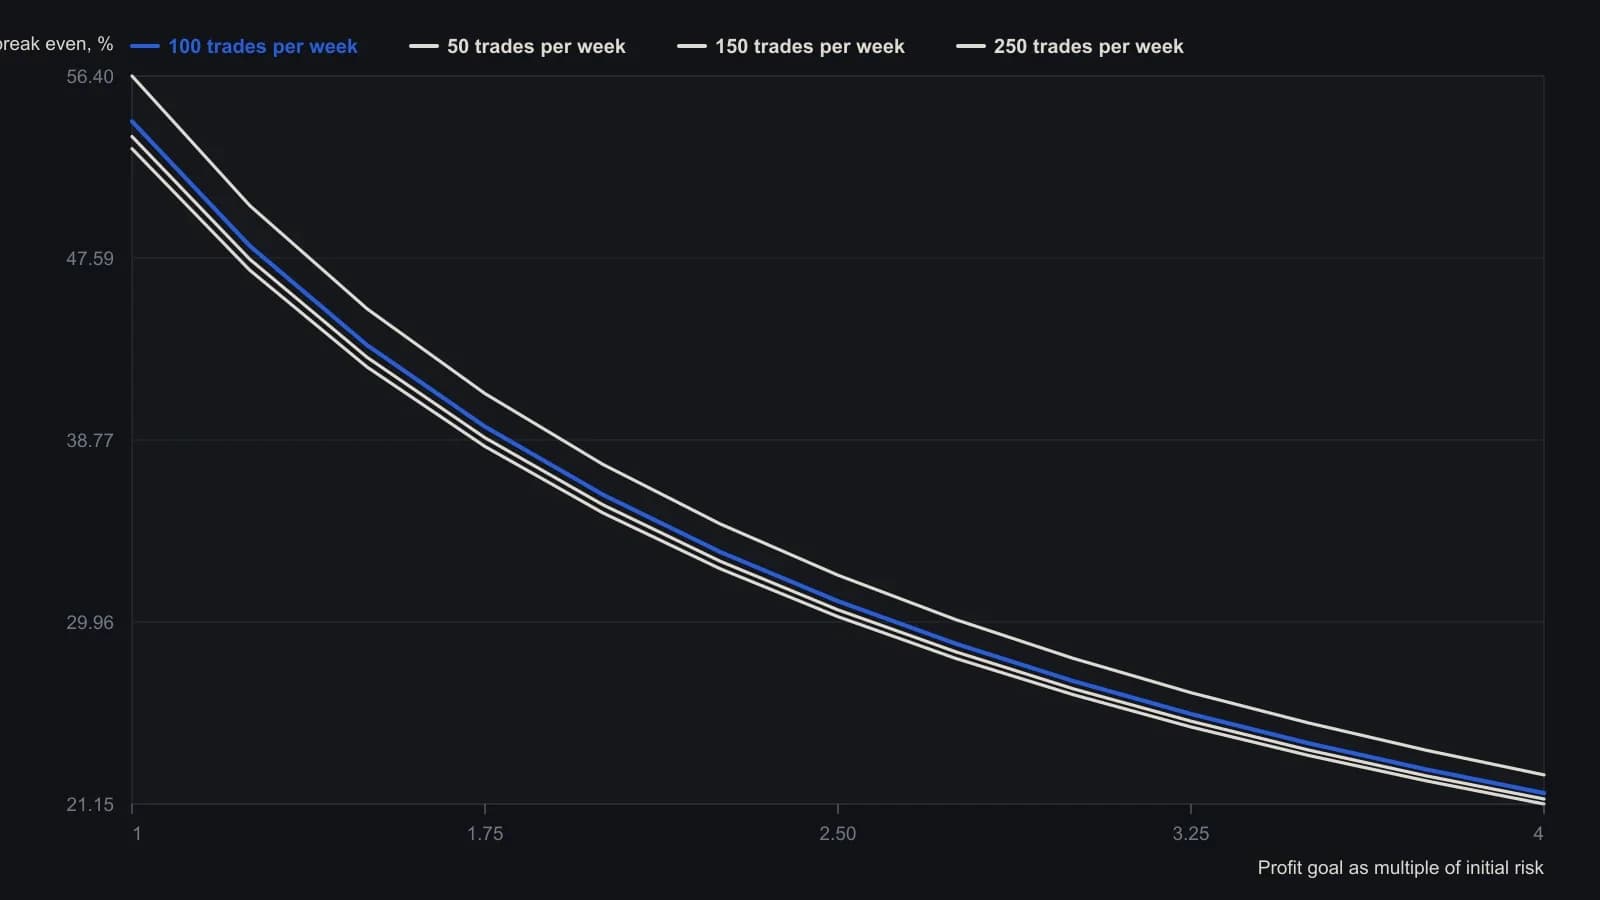
В исходной таблице стоимость пункта равна $250, начальный риск — 1 индексный пункт, объём — 2 контракта, комиссия за полный круг — $10 на контракт, недельные накладные — $2,200 включая оплату труда и проскальзывание.
Недельный разобранный пример
Один недельный разобранный пример использовал стоимость пункта фьючерсов на фондовый индекс 250 долларов, два контракта, комиссию за круг 10 долларов на контракт, начальный риск в один пункт и 2200 долларов накладных расходов, которые включали затраты на платформу, запас на проскальзывание и зарплату.
В том случае 100 сделок за неделю с целью по прибыли в два пункта подразумевали порог винрейта 36.1 процента, или 37 прибыльных из 100, до покрытия накладных расходов.
Ту же сетку можно читать для пар частоты и цели, у которых требуемый винрейт составляет 40 процентов или ниже. Число контрактов можно менять, чтобы проверить, оставляет ли больший размер барьер, согласующийся с протестированными или бумажными результатами.
Если план даёт 150 недельных входов, из которых 45 процентов движутся в нужную сторону, сетка указывала цель по прибыли выше 1.5 начального риска как сочетание, которое всё ещё покрывало накладные расходы.
Ордера следуют запланированным условиям
Ордер выставляется только когда появляются запланированные рыночные условия. Плановое число сделок нельзя искусственно создать, чтобы закрыть квоту безубыточности.
Все разборы дорожки · 22 разбора
- 1995Предторговый чек-лист, который ограничивает убыток до ордера
- 1998Аудит журнала по выходам, payoff и пересечениям
- 1998Фильтр return-to-loss для оценки с учётом просадки
- 2000Сочетайте историческую волатильность с фильтрами отношения доходности к убытку
- 2001Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
- 2002Оценка механических систем на рынке трейдеров
- 2002Прибыльность как граница, задаваемая RWL и комиссией
- 2004Матрица безубыточности для дейтрейдинга: размер и винрейт
- 2006Пропуск, размер и математическое ожидание как одна процедура
- 2006Проверяемая внутридневная процедура от сетапа до стэнд-дауна
- 2007Плановое предложение ликвидности в точке перегиба
- 2011Стиленезависимый фильтр математического ожидания для оценки систем
- 2011Отделяйте покупательную способность от размещённого рискового капитала
- 2012Проектируйте до торговли: тестирование механических систем
- 2014Идеальный трейдер задним числом как претрейд-фильтр
- 2014Когда математическое ожидание и лимиты просадки расходятся
- 2015Сигнал, подтверждение и инвалидация до сделки
- 2015Оцените выигрыш, боковик и убыток до входа в акцию
- 2016Стройте математическое ожидание, ограничивая убытки и размер выигрышей
- 2017Оцените математическое ожидание, прежде чем принимать сделку
- 2017Тесты лестницы размера для ограничений просадки и математического ожидания
- 2017Оценить разрыв корреляции high-yield как одну зафиксированную процедуру