2011выпуск C0342-44
Стиленезависимый фильтр математического ожидания для оценки систем
Единый показатель математического ожидания сравнивает несхожие торговые методы, объединяя винрейт с соотношением прибыль/риск. Тот же показатель может ограничивать экспозицию до входа. Тестирование робастности остаётся отдельной проверкой того, можно ли использовать этот исторический профиль как живое правило.
- Единый показатель математического ожидания может сравнивать методы, которые различаются стилем, периодом удержания и формой выплаты, потому что он объединяет частоту выигрышей со средним размером выплаты.
- Разные сочетания винрейта и соотношения риск/прибыль могут лежать на одном контуре безубыточности, поэтому ни одна из этих статистик сама по себе не ранжирует метод.
- Как только заданы вероятность успеха, стоп и цель, тот же расчёт работает как претрейд-фильтр, который ограничивает решение об экспозиции до входа.
- Исторический показатель математического ожидания смотрит назад и должен сочетаться с тестированием робастности, прежде чем его рассматривать как живое правило.
Единый показатель для несхожих методов
Единый показатель математического ожидания может сравнивать торговые методы, которые различаются стилем, периодом удержания и формой выплаты, потому что он объединяет частоту выигрышей со средним размером выплаты. Expected-value — это фильтровая форма этого показателя: она строится из винрейта и соотношения прибыль/риск и показывает, насколько метод отстоит от безубыточности, так что несхожие системы можно сравнивать на одной шкале.
Как формируется фильтр
Математическое ожидание формируется умножением процента выигрышей на соотношение прибыль/риск и последующим вычитанием дополнительного процента убытков. Разные сочетания винрейта и соотношения риск/прибыль могут все лежать на границе нулевого ожидания, поэтому ни одна из этих статистик сама по себе не ранжирует метод. Эта граница — контур безубыточности, множество сочетаний винрейта и прибыль/риск, которые дают нулевой показатель математического ожидания.
Как читать показатель по завершённому списку
На завершённом списке сделок соотношение риск/прибыль можно измерить как средний выигрышный результат, делённый на средний убыточный результат, после того как винрейт посчитан по тому же списку. Винрейт — это прибыльные сделки как доля всех сделок в выборке, использованной для расчёта математического ожидания. Когда размер ставки является частью метода, можно использовать средние в валюте. Когда цель — изолировать само правило, процентное изменение от входа до выхода избегает искажения от необычно крупных или мелких ставок.
Список сделок, используемый для математического ожидания, должен содержать не менее тридцати наблюдений, прежде чем выборка считается статистически значимой. Скользящая средняя математического ожидания, показанная как окно из тридцати наблюдений, может отслеживать метод во времени независимо от кривой капитала.
Тот же расчёт до входа
Тот же расчёт математического ожидания можно выполнить до входа, как только заданы вероятность успеха, дистанция стопа и цель, так что решение об экспозиции ограничено до постановки сделки. Такое применение — претрейд-фильтр: расчёт математического ожидания после того, как заданы вероятность успеха, стоп и цель, чтобы убыток был ограничен до входа. В этом применении соотношение риск/прибыль — это плановая цель против планового стопа, используемая как вход, который ограничивает сторону выплаты фильтра математического ожидания.
Карта прибыли, убытка и безубыточности
Построение винрейта против прибыль/риск раскладывает методы в зону прибыли, зону убытка и контур безубыточности, что делает расстояние от нулевого ожидания видимым для несхожих подходов.
Зоны прибыли и убытка в пространстве процента прибыльных сделок и соотношения прибыль/риск
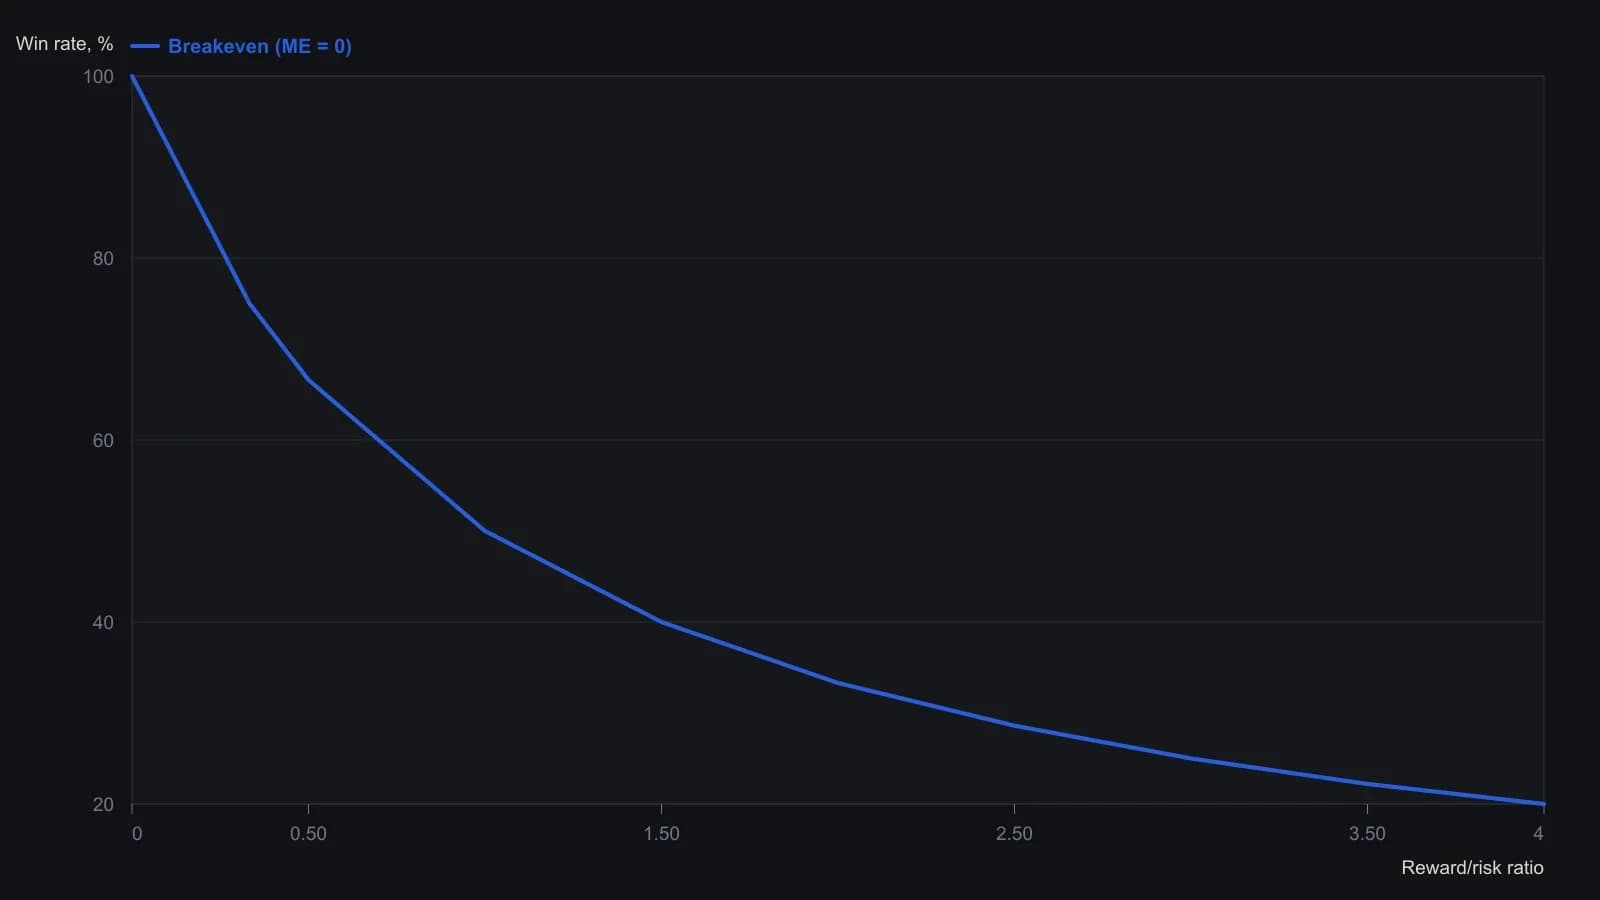
Нулевое математическое ожидание означает Win% × R/R − (100 − Win%) = 0, причём процент прибыльных сделок подставляется в процентных пунктах, как в разобранных примерах. Строки печатной таблицы безубыточности: 75 процентов при 1/3, 66.6 процентов при 0.5, 50 процентов при 1 и 33.3 процентов при 2.
Робастность как более поздний шлюз
Исторический показатель математического ожидания смотрит назад и сам по себе не устанавливает, что правило продолжит работать. Его следует сочетать с работой по робастности, такой как форвард-тесты и проверки чувствительности, плюс план на случай, когда живые результаты отклоняются от ожидаемого профиля. Тестирование робастности — это те форвард-тесты, проверки чувствительности входов и связанные процедуры, которые спрашивают, достаточно ли стабилен исторический профиль математического ожидания, чтобы рассматривать его как живое правило.
Все разборы дорожки · 22 разбора
- 1995Предторговый чек-лист, который ограничивает убыток до ордера
- 1998Аудит журнала по выходам, payoff и пересечениям
- 1998Фильтр return-to-loss для оценки с учётом просадки
- 2000Сочетайте историческую волатильность с фильтрами отношения доходности к убытку
- 2001Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
- 2002Оценка механических систем на рынке трейдеров
- 2002Прибыльность как граница, задаваемая RWL и комиссией
- 2004Матрица безубыточности для дейтрейдинга: размер и винрейт
- 2006Пропуск, размер и математическое ожидание как одна процедура
- 2006Проверяемая внутридневная процедура от сетапа до стэнд-дауна
- 2007Плановое предложение ликвидности в точке перегиба
- 2011Стиленезависимый фильтр математического ожидания для оценки систем
- 2011Отделяйте покупательную способность от размещённого рискового капитала
- 2012Проектируйте до торговли: тестирование механических систем
- 2014Идеальный трейдер задним числом как претрейд-фильтр
- 2014Когда математическое ожидание и лимиты просадки расходятся
- 2015Сигнал, подтверждение и инвалидация до сделки
- 2015Оцените выигрыш, боковик и убыток до входа в акцию
- 2016Стройте математическое ожидание, ограничивая убытки и размер выигрышей
- 2017Оцените математическое ожидание, прежде чем принимать сделку
- 2017Тесты лестницы размера для ограничений просадки и математического ожидания
- 2017Оценить разрыв корреляции high-yield как одну зафиксированную процедуру