2015выпуск C0249
Оцените выигрыш, боковик и убыток до входа в акцию
До входа в акцию превратите факты сессии в ветви «если — то», затем не считайте привычный набросок соотношения риск-доходность законченным, пока пути выигрыша, боковика и убытка не взвешены по вероятностям в математическое ожидание.
- Сформулируйте стратегию как правила «если — то» для типа инструмента, рыночных условий и критериев сделки и учитывайте как потенциал выигрыша, так и величину убытка.
- Математическое ожидание — это вероятность выигрыша, умноженная на величину выигрыша, минус вероятность убытка, умноженная на величину убытка, и это ожидание по сделке, а не желаемая прибыль.
- Вероятность нельзя назначить только по сетапу. Необходимы путь акции и состояние рынка, сектора и отраслевой группы, а также дисперсия и волатильность.
- Соотношения риск-доходность по поддержке и сопротивлению — это шаг к учёту величины убытка, но математическое ожидание — это шаг, который улучшает стандартизированное соотношение риск-доходность.
Сформулируйте стратегию как правила «если — то»
Стратегия формулируется как правила «если — то» для типа инструмента, рыночных условий и критериев сделки. Правило «если — то» — это записанное условие, которое разрешает действие лонг или шорт только после того, как зафиксирован указанный факт цены или контекста. Та же формулировка должна учитывать как потенциал выигрыша, так и величину убытка.
Постройте дерево решений из фактов сессии
Дерево решений — это упорядоченный набор наблюдений по цене, диапазону и контексту, которые порождают ветви «если — то» для сетапа по одной акции или хеджированного сетапа. В числе входов для этих правил указаны предыдущее закрытие, предыдущие максимум и минимум, пяти-, десяти- или двадцатидневные максимумы и минимумы, пивот и проецируемые уровни, открытие, максимум и минимум текущей сессии, а также процент от Average True Range.
Примеры ветвей охватывают закрытие гэпа к предыдущему закрытию, лестницу более высоких открытий и закрытий, сопоставляемую с пивотом и полосой Average True Range в 35 процентов, и ретест двадцатидневного максимума или минимума после пробоя вверх или пробоя вниз. Полоса Average True Range — это масштабированное по волатильности расстояние от пивота или опорного уровня, которое используют, чтобы найти зону входа, а не фиксированный ценовой сдвиг.
Оцените, как учитывается убыток
Сопоставляются три ступенчатых подхода. Первый — вход без плана по убытку. Второй — постановка стопа на 0.50 от входа. Третий — назначение вероятностей росту, боковику и снижению до расчёта математического ожидания.
Математическое ожидание определяется как вероятность выигрыша, умноженная на величину выигрыша, минус вероятность убытка, умноженная на величину убытка. Оно подаётся как ожидание по сделке, а не как желаемая прибыль.
Взвесьте выигрыш, боковик и убыток в математическое ожидание
В разобранном примере лонга 50-процентная вероятность прироста 1.00, 20-процентная вероятность отсутствия движения и 30-процентная вероятность снижения на 0.50 дают математическое ожидание 0.35. Эта величина трактуется как положительное ожидание, а не исходная цель 1.00.
Вероятность нельзя назначить только по сетапу. Необходимы путь акции и состояние рынка, сектора и отраслевой группы, а также дисперсия и волатильность.
Вероятностно-взвешенные траектории лонг-сетапа на $1
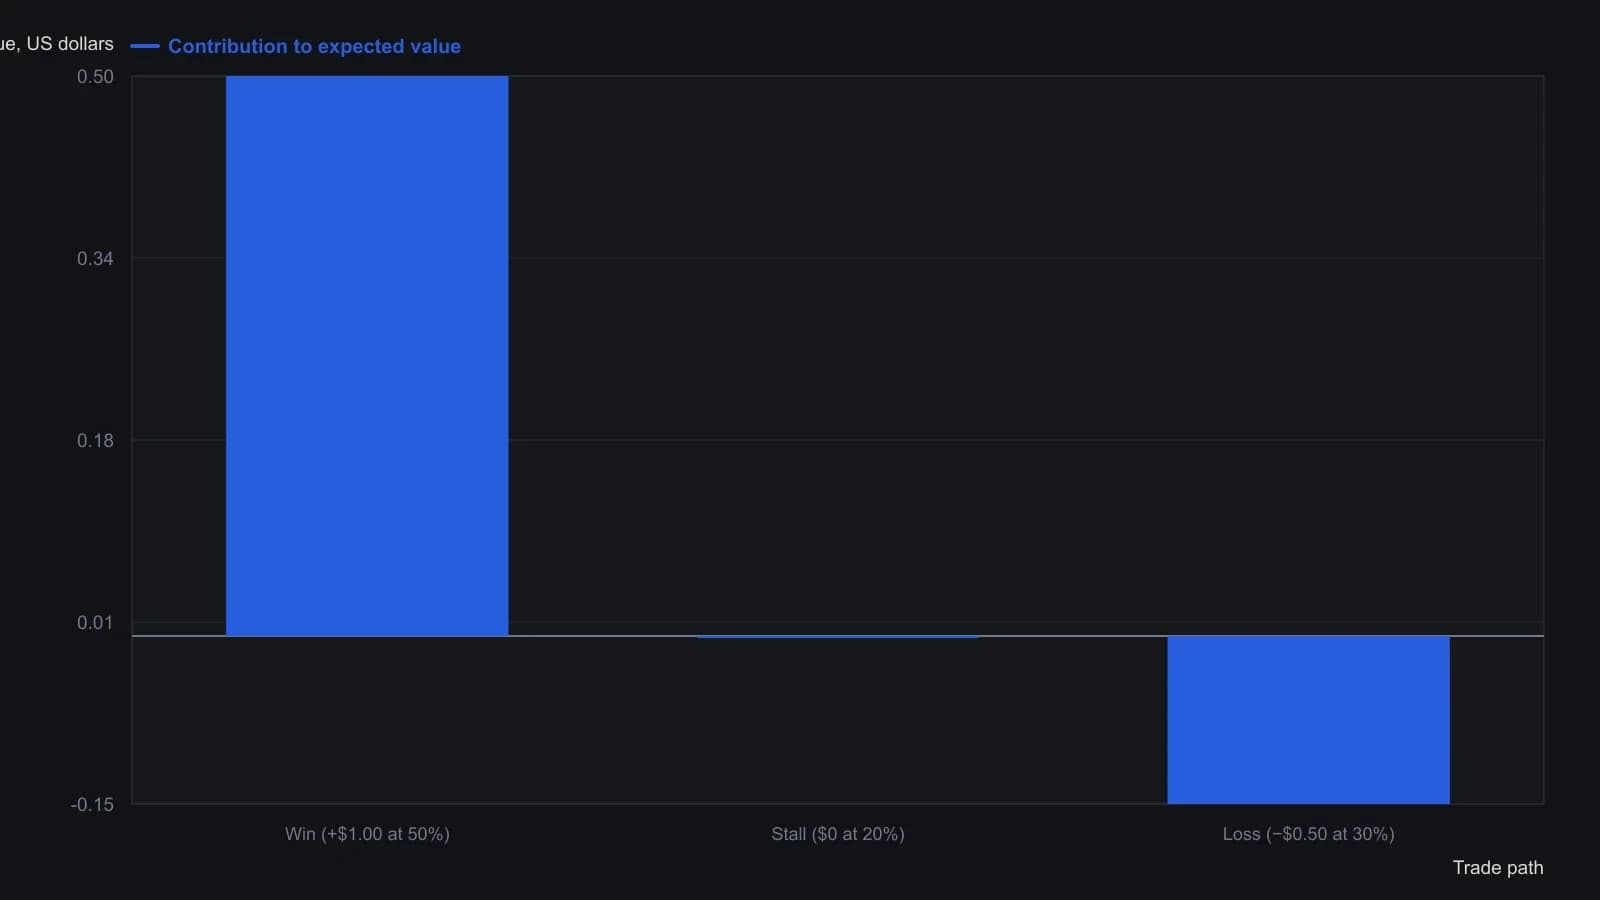
Источник трактует траекторию застоя как исход в ноль долларов. Математическое ожидание $0.35 равно 0.50×1.00 + 0.20×0.00 − 0.30×0.50.
Используйте математическое ожидание после соотношения риск-доходность
Соотношения риск-доходность по поддержке и сопротивлению — это шаг к учёту величины убытка. Соотношение риск-доходность — это статическое сравнение планируемого расстояния прибыли с планируемым расстоянием убытка от уровня, и оно считается незавершённым, пока не привязаны вероятности. Математическое ожидание подаётся как шаг, который улучшает стандартизированное соотношение риск-доходность.
Все разборы дорожки · 22 разбора
- 1995Предторговый чек-лист, который ограничивает убыток до ордера
- 1998Аудит журнала по выходам, payoff и пересечениям
- 1998Фильтр return-to-loss для оценки с учётом просадки
- 2000Сочетайте историческую волатильность с фильтрами отношения доходности к убытку
- 2001Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
- 2002Оценка механических систем на рынке трейдеров
- 2002Прибыльность как граница, задаваемая RWL и комиссией
- 2004Матрица безубыточности для дейтрейдинга: размер и винрейт
- 2006Пропуск, размер и математическое ожидание как одна процедура
- 2006Проверяемая внутридневная процедура от сетапа до стэнд-дауна
- 2007Плановое предложение ликвидности в точке перегиба
- 2011Стиленезависимый фильтр математического ожидания для оценки систем
- 2011Отделяйте покупательную способность от размещённого рискового капитала
- 2012Проектируйте до торговли: тестирование механических систем
- 2014Идеальный трейдер задним числом как претрейд-фильтр
- 2014Когда математическое ожидание и лимиты просадки расходятся
- 2015Сигнал, подтверждение и инвалидация до сделки
- 2015Оцените выигрыш, боковик и убыток до входа в акцию
- 2016Стройте математическое ожидание, ограничивая убытки и размер выигрышей
- 2017Оцените математическое ожидание, прежде чем принимать сделку
- 2017Тесты лестницы размера для ограничений просадки и математического ожидания
- 2017Оценить разрыв корреляции high-yield как одну зафиксированную процедуру