2014выпуск C0110-14
Идеальный трейдер задним числом как претрейд-фильтр
Дискреционный путь оставляет сканирование, размер позиции, сопровождение и выход живыми решениями, тогда как готовая система заранее кодирует те же самые решения. Архив оценивает запланированный стоп, лаг входа и цель относительно гипотетического идеального трейдера, затем считывает матрицу решений с вероятностями выигрыша до того, как капитал будет задействован.
- Идеальный трейдер — это гипотетический путь, который покупает каждый минимум и продаёт каждый максимум после игнорирования колебаний ниже порога шума, и используется только для оценки запланированной сделки.
- Квалифицирующие прибыли идеального пути описываются распределением прибыли, в котором самые мелкие выигрыши встречаются чаще всего, а более крупные — реже.
- Матрица решений превращает множитель цели и лаг входа в вероятность выигрыша до входа, а карта трейлинг-стопа заново считывает эту матрицу, когда первая цель пропущена.
- Низкие вероятности выигрыша в матрице представлены как типичные для трендследящих сетапов и оцениваются относительно величины выплаты и конкурирующих возможностей. Та же матрица оценивает нетрендовые колебания после подмены в логике возврата к среднему.
Дискреционные решения и закодированные системы
Дискреционный путь требует непрерывных решений от сканирования до размера позиции, сопровождения и выхода. Готовая система заранее кодирует эти решения.
Идеальный трейдер как путь оценки
Оценочная конструкция — это гипотетический агент, которому разрешено выставлять заявки в прошлом на разворотных точках. Этот агент извлекает наибольшее доступное движение, игнорируя колебания меньше выбранной минимальной цели.
Архив называет этот путь идеальным трейдером. Выбранная минимальная цель — это управляющий параметр, который также задаёт дистанцию стопа и единицу измерения прибыли. Любое ценовое колебание меньше управляющего параметра — это порог шума. Оно считается неторгуемым и игнорируется.
Распределение прибыли
На этой конструкции квалифицирующие прибыли описываются как экспоненциально распределённые, со стандартным отклонением, равным управляющему параметру, и средним, равным удвоенному этому параметру. Поэтому самые мелкие квалифицирующие выигрыши встречаются чаще всего. Заявленная форма и есть распределение прибыли: более крупные выигрыши реже.
Сопровождающий график вероятностей читается как примерно 60-процентная вероятность того, что прибыль идеального пути не больше удвоенного управляющего параметра, и примерно 40-процентная вероятность того, что она превышает управляющий параметр.
Сопоставление запланированной сделки с путём
Запланированная сделка оценивается путём сопоставления её стопа, лага входа и цели с идеальным путём. Лаг входа — это насколько далеко запланированный вход находится от соответствующей идеальной разворотной точки, измеренный в единицах управляющего параметра. Множитель цели — это запланированная дистанция прибыли, выраженная как кратность того же управляющего параметра, который используется для стопа.
Когда цель равна стопу, а вход находится в двух стопах от идеального разворота, подразумеваемая вероятность достижения этой цели составляет 14 процентов. Такое прочтение следует из того, что соответствующая идеальная прибыль должна быть не меньше трёх управляющих единиц.
Матрица решений
Матрица решений до входа перечисляет вероятности выигрыша для комбинаций множителя цели и лага входа. Входу с трейлинг-стопом в одной управляющей единице от идеального разворота присвоена 61-процентная вероятность выигрыша в полстопа и 37-процентная вероятность выигрыша в один стоп.
Когда первая цель пропущена
Если сделка не достигает цели, оставшиеся меньшие прибыли оцениваются отображением реализованной прибыли на большую прибыль идеального пути и повторным считыванием той же матрицы с подстановкой «цель плюс один». Это переотображение и есть карта трейлинг-стопа, поэтому незавершённая сделка по-прежнему имеет оценку вероятности.
Как архив подаёт низкие вероятности выигрыша
Относительно низкие вероятности выигрыша в этой матрице представлены как типичные для трендследящих сетапов. Их следует оценивать относительно величины выплаты и конкурирующих возможностей, а не как причину отклонять каждую такую сделку.
Оценка нетрендовых колебаний
Та же матрица может оценивать нетрендовые колебания путём обмена ролей. Стоп по управляющему параметру становится целью по прибыли, а бывшая цель становится фиксированным стопом. Эта подмена в логике возврата к среднему удерживает нетрендовые колебания на той же шкале.
Кумулятивная вероятность прибыли идеального трейдера
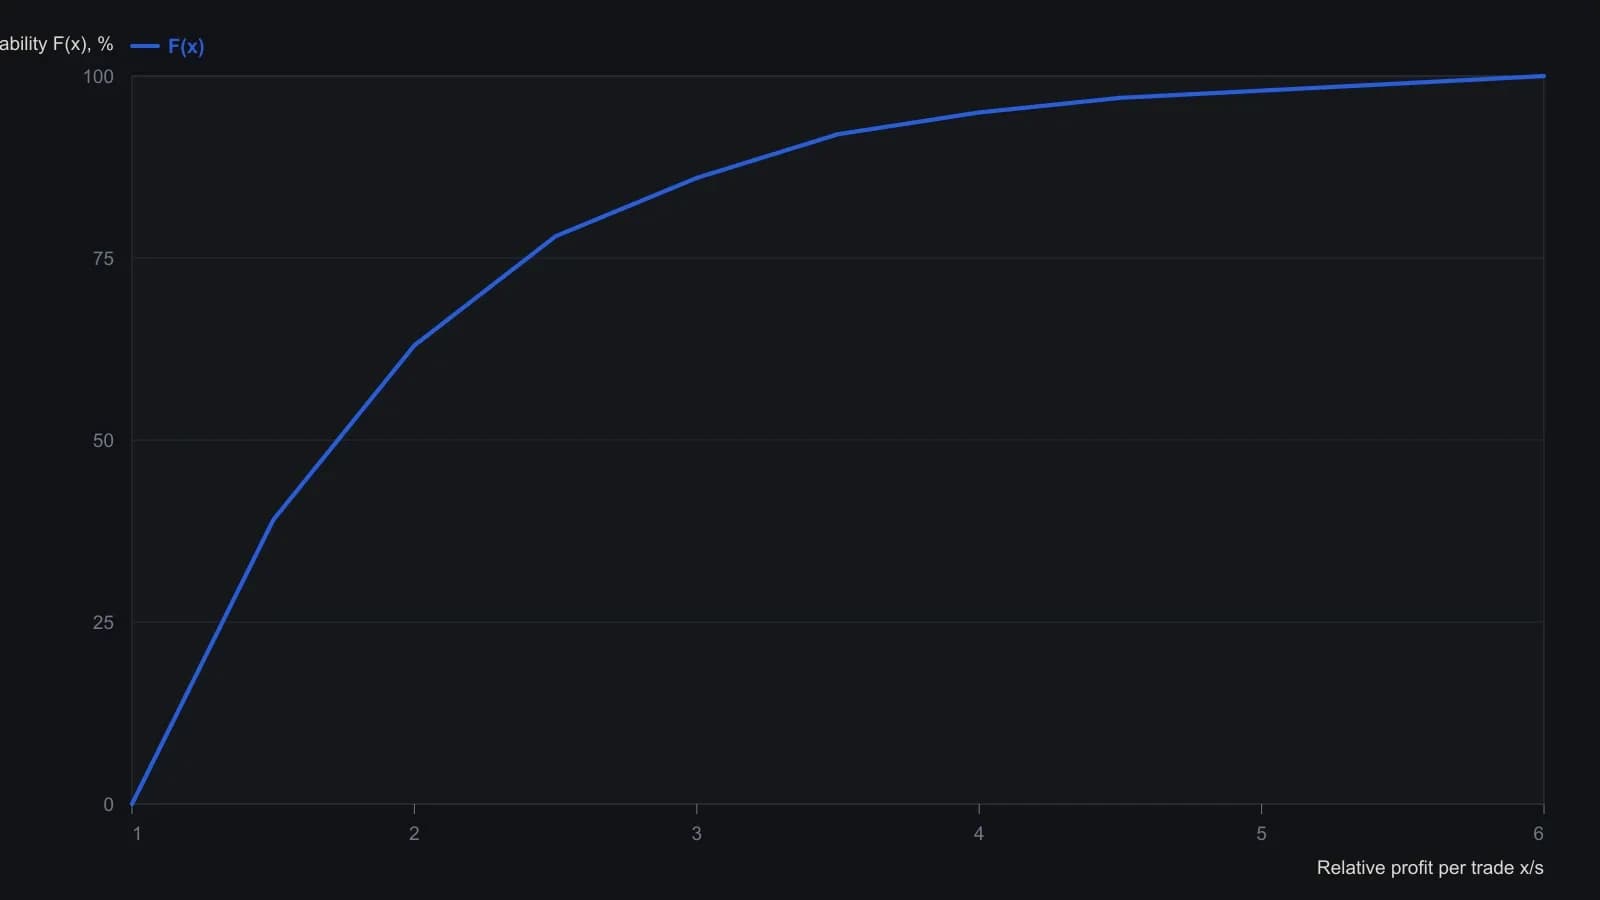
Источник считает зафиксированную прибыль экспоненциальной со средним 2s и стандартным отклонением, равным стопу s, поэтому наименьшее учитываемое движение — один стоп. Ячейки матрицы — целые проценты, а F(x) — вероятность того, что прибыль идеального трейдера не превышает x.
Все разборы дорожки · 22 разбора
- 1995Предторговый чек-лист, который ограничивает убыток до ордера
- 1998Аудит журнала по выходам, payoff и пересечениям
- 1998Фильтр return-to-loss для оценки с учётом просадки
- 2000Сочетайте историческую волатильность с фильтрами отношения доходности к убытку
- 2001Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
- 2002Оценка механических систем на рынке трейдеров
- 2002Прибыльность как граница, задаваемая RWL и комиссией
- 2004Матрица безубыточности для дейтрейдинга: размер и винрейт
- 2006Пропуск, размер и математическое ожидание как одна процедура
- 2006Проверяемая внутридневная процедура от сетапа до стэнд-дауна
- 2007Плановое предложение ликвидности в точке перегиба
- 2011Стиленезависимый фильтр математического ожидания для оценки систем
- 2011Отделяйте покупательную способность от размещённого рискового капитала
- 2012Проектируйте до торговли: тестирование механических систем
- 2014Идеальный трейдер задним числом как претрейд-фильтр
- 2014Когда математическое ожидание и лимиты просадки расходятся
- 2015Сигнал, подтверждение и инвалидация до сделки
- 2015Оцените выигрыш, боковик и убыток до входа в акцию
- 2016Стройте математическое ожидание, ограничивая убытки и размер выигрышей
- 2017Оцените математическое ожидание, прежде чем принимать сделку
- 2017Тесты лестницы размера для ограничений просадки и математического ожидания
- 2017Оценить разрыв корреляции high-yield как одну зафиксированную процедуру