1998выпуск C081-4
Аудит журнала по выходам, payoff и пересечениям
Еженедельный аудит исполнений позволяет оценить книгу как процедуру: являются ли вход, выход и воздержание от сделки одним проверяемым набором правил, зафиксирован ли лимит убытка или экспозиции до заявки и является ли книга отдельной ставкой или лишь эхом коррелированных десков.
- Архив на уровне исполнений с инструментом, покупкой или продажей, открытием против закрытия, ценой и контекстом вроде сектора или волатильности можно свести к времени удержания, доле прибыльных закрытий и payoff по пути исполнения.
- Тот же архив может выявлять слишком много имён, скальпинг, слишком быстрый или слишком медленный выход и убытки больше заявленного набора правил.
- Более сильные книги в рассмотренной выборке часто имели долю выигрышных закрытий лишь в диапазоне 50-55%, а оценка ставилась на то, чтобы забирать на победителях как минимум примерно вдвое больше, чем отдавалось на проигрышных.
- Книги с отрицательной или статистически слабой корреляцией выручки считались менее избыточными, а положительно коррелированные более слабые книги были кандидатами на перераспределение капитала.
Оценивайте процедуру, а не персону
Редакция: оценивайте журнал исполнений как процедуру, а не как персону. Еженедельный аудит полезен, когда задаёт три вопроса вместе. Являются ли вход, выход и воздержание от сделки одним проверяемым набором правил? Зафиксирован ли лимит убытка или экспозиции до заявки? Является ли книга отдельной ставкой или лишь эхом коррелированных десков?
Trading-psychology-process, как используется здесь, означает использование архива транзакций, чтобы сделать видимыми привычки входа, выхода и воздержания, так что коучинг нацелен на повторяемую процедуру, а не на ярлык личности. Рассмотренная программа трактовала статистику риск-деска как входные данные цикла изменения поведения, а не только как отчёт о капитале.
Что может суммировать архив исполнений
Архив на уровне исполнений, который фиксирует инструмент, покупку или продажу, открытие против закрытия, цену и дополнительный контекст вроде сектора или волатильности, можно свести к времени удержания, доле прибыльных закрытий и payoff по пути исполнения.
Тот же архив, которым пользуются для разбора риска, может также выявлять поведенческие паттерны вроде слишком большого числа имён, скальпинга, слишком быстрого или слишком медленного выхода и убытков больше заявленного набора правил.
Форма payoff в трёх рассмотренных книгах
Одна рассмотренная книга с коротким удержанием в среднем держала позицию четверть дня, со средним выигрышем на акцию 0.35 против среднего убытка 0.33 и position-management-ratio 1.06, профиль, согласующийся с тем, что победителей резали почти так же плотно, как проигрышные. После того как этот паттерн короткого удержания проявился в цифрах, план коучинга состоял в том, чтобы удлинить обычное удержание, описанное как минимум удвоением, и снизить давление немедленно закрывать позицию.
Вторая рассмотренная книга в окне начала 1998 года показала соотношение выигрыша к убытку 1.40, среднее удержание 0.46 дня и долю прибыльных закрытий 54.8%, что и есть security-selection-ratio этой книги. Более поздний срез того же окна показал средний выигрыш 0.23 против среднего убытка 0.20 на акцию.
Третья рассмотренная книга показала соотношение выигрыша к убытку 2.37, со средним выигрышем 1.94 против среднего убытка 0.82 на акцию, вместе с отрицательной связью прибыльности и времени удержания -23.8% по сделкам и -21.7% по акциям и средней длительностью 3.32 дня на сделку.
В рассмотренной выборке более сильные книги часто показывали долю выигрышных закрытий лишь в диапазоне 50-55%, а оценка ставилась на то, чтобы забирать на победителях как минимум примерно вдвое больше, чем отдавалось на проигрышных.
Соотношения выигрыш/проигрыш трёх рассмотренных трейдеров
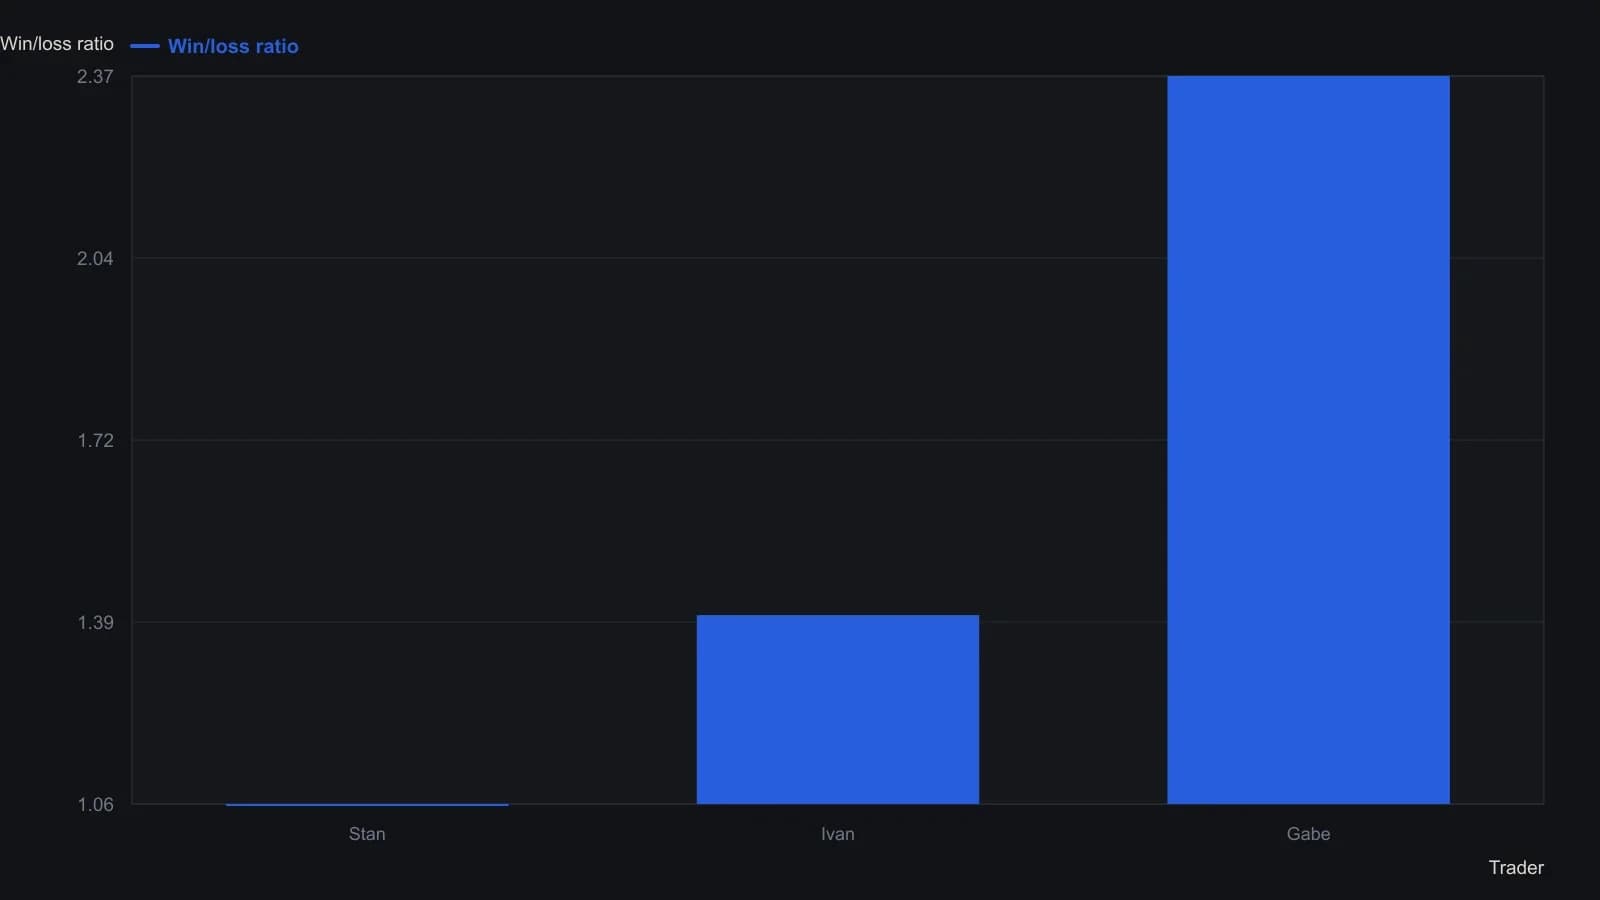
Окна выборок не общие: Stan описан примерно за один год, Ivan — за первый квартал 1998, а окно Gabe не датировано. Столбцы сравнивают заявленную форму отдачи, а не общий период.
Пересечение, концентрация и капитал
По рассмотренному деску около 3% транзакций, как утверждалось, давали всю чистую прибыльность, около 97% в лучшем случае были безубыточны, а верхняя десятая часть сделок давала совокупный P&L почти вдвое больше итога фирмы.
Конструкция деска использовала межтрейдерскую корреляцию выручки. Книги с отрицательной или статистически слабой корреляцией считались менее избыточными, а положительно коррелированные более слабые книги были кандидатами на перераспределение капитала.
Редакция: correlation-analysis, как используется здесь, означает измерение того, движутся ли две книги, или книга и её собственное время удержания, вместе, чтобы капитал не наслаивался на избыточный или несовпадающий по длительности риск.
Все разборы дорожки · 22 разбора
- 1995Предторговый чек-лист, который ограничивает убыток до ордера
- 1998Аудит журнала по выходам, payoff и пересечениям
- 1998Фильтр return-to-loss для оценки с учётом просадки
- 2000Сочетайте историческую волатильность с фильтрами отношения доходности к убытку
- 2001Конструкция credit-spread, которая может провалиться ещё до отправки любой заявки
- 2002Оценка механических систем на рынке трейдеров
- 2002Прибыльность как граница, задаваемая RWL и комиссией
- 2004Матрица безубыточности для дейтрейдинга: размер и винрейт
- 2006Пропуск, размер и математическое ожидание как одна процедура
- 2006Проверяемая внутридневная процедура от сетапа до стэнд-дауна
- 2007Плановое предложение ликвидности в точке перегиба
- 2011Стиленезависимый фильтр математического ожидания для оценки систем
- 2011Отделяйте покупательную способность от размещённого рискового капитала
- 2012Проектируйте до торговли: тестирование механических систем
- 2014Идеальный трейдер задним числом как претрейд-фильтр
- 2014Когда математическое ожидание и лимиты просадки расходятся
- 2015Сигнал, подтверждение и инвалидация до сделки
- 2015Оцените выигрыш, боковик и убыток до входа в акцию
- 2016Стройте математическое ожидание, ограничивая убытки и размер выигрышей
- 2017Оцените математическое ожидание, прежде чем принимать сделку
- 2017Тесты лестницы размера для ограничений просадки и математического ожидания
- 2017Оценить разрыв корреляции high-yield как одну зафиксированную процедуру