2012выпуск C0420-27
Адаптивное выявление тренда по спектрам доминантного цикла
Торгуемый тренд можно читать как более длинный цикл относительно более короткого. Спектральный анализ периода доминантного цикла затем задаёт длину адаптивной скользящей средней, которую можно проверить вне выборки.
- Торгуемый тренд можно представить как волну с более длинным периодом относительно рассматриваемого цикла, поэтому один ряд может показывать более короткий цикл внутри более крупного роста.
- Длина скользящей средней, выбранная по истории, всё равно может не сработать после смены характера рынка, поэтому статичный период не считается заведомо сохраняющим силу.
- Адаптивная скользящая средняя берёт половину измеренного периода доминантного цикла и классифицирует режим тренда или режим цикла по мгновенной линии тренда относительно короткой взвешенной скользящей средней.
- Спектральный анализ может сделать меры цикла и тренда более объективными, но он не прогнозирует, когда один цикл ослабнет и будет замещён.
Тренд как более длинный цикл
Торгуемый тренд можно представить как более длинный цикл относительно рассматриваемого цикла. При таком прочтении недельный ценовой ряд может показывать и более короткий цикл внутри роста, и более крупный цикл, который позднее достигает пика.
Редакторское примечание: TradersWeek использует эту вложенность как учебную рамку. Более длинная волна по-прежнему является циклом, только таким, который длится достаточно долго, чтобы его можно было идентифицировать и торговать относительно более короткого рассматриваемого цикла.
Вложенные циклы на недельном графике
На недельном графике S&P 500 с середины 2010 по 2011 год был виден 14-недельный цикл, пока цена шла в тренде с сентября по декабрь 2010. Рост с сентября 2010 по февраль 2011 рассматривался как часть более крупного цикла, который, как казалось, достиг пика в середине мая 2011.
Почему статичная длина может не сработать
Скользящая средняя фиксированной длины может плотно сопровождать тренд, как это делала 18-баровая недельная средняя на том же примере S&P 500. Выбор этой длины по истории отдаёт предпочтение мерам устойчивости, таким как средний профит-фактор и стандартное отклонение, а не максимальной доходности.
Исторически выбранная длина скользящей средней всё равно может не сработать после смены характера рынка. Статичный период не считается заведомо сохраняющим силу после смены условий.
От периода доминантного цикла к адаптивной средней
Адаптивную скользящую среднюю можно построить, измерив период и фазу доминантного цикла спектральным анализом, подав половину этого периода в простую скользящую среднюю и сформировав сигнал по её пересечению с четырёхбаровой взвешенной скользящей средней, используемой для сглаживания цены.
Используемый здесь спектральный анализатор построен на фильтрах, а не на Hilbert-transform. Он принимает полосу частот от восьми баров и выше. Очень длинные гипотетические циклы не следует сравнивать с короткими только потому, что более длинные циклы несут больше энергии.
Режим тренда против режима цикла
Мгновенная линия тренда — это оценка тренда с учётом цикла в этом рабочем процессе. Если она остаётся выше или ниже короткой взвешенной скользящей средней независимо от фазы цикла, рынок оценивается как находящийся в режиме тренда. Если она пересекает этот сглаживатель, рынок оценивается как находящийся в режиме цикла.
Недельное закрытие S&P 500 против адаптивной мгновенной линии тренда
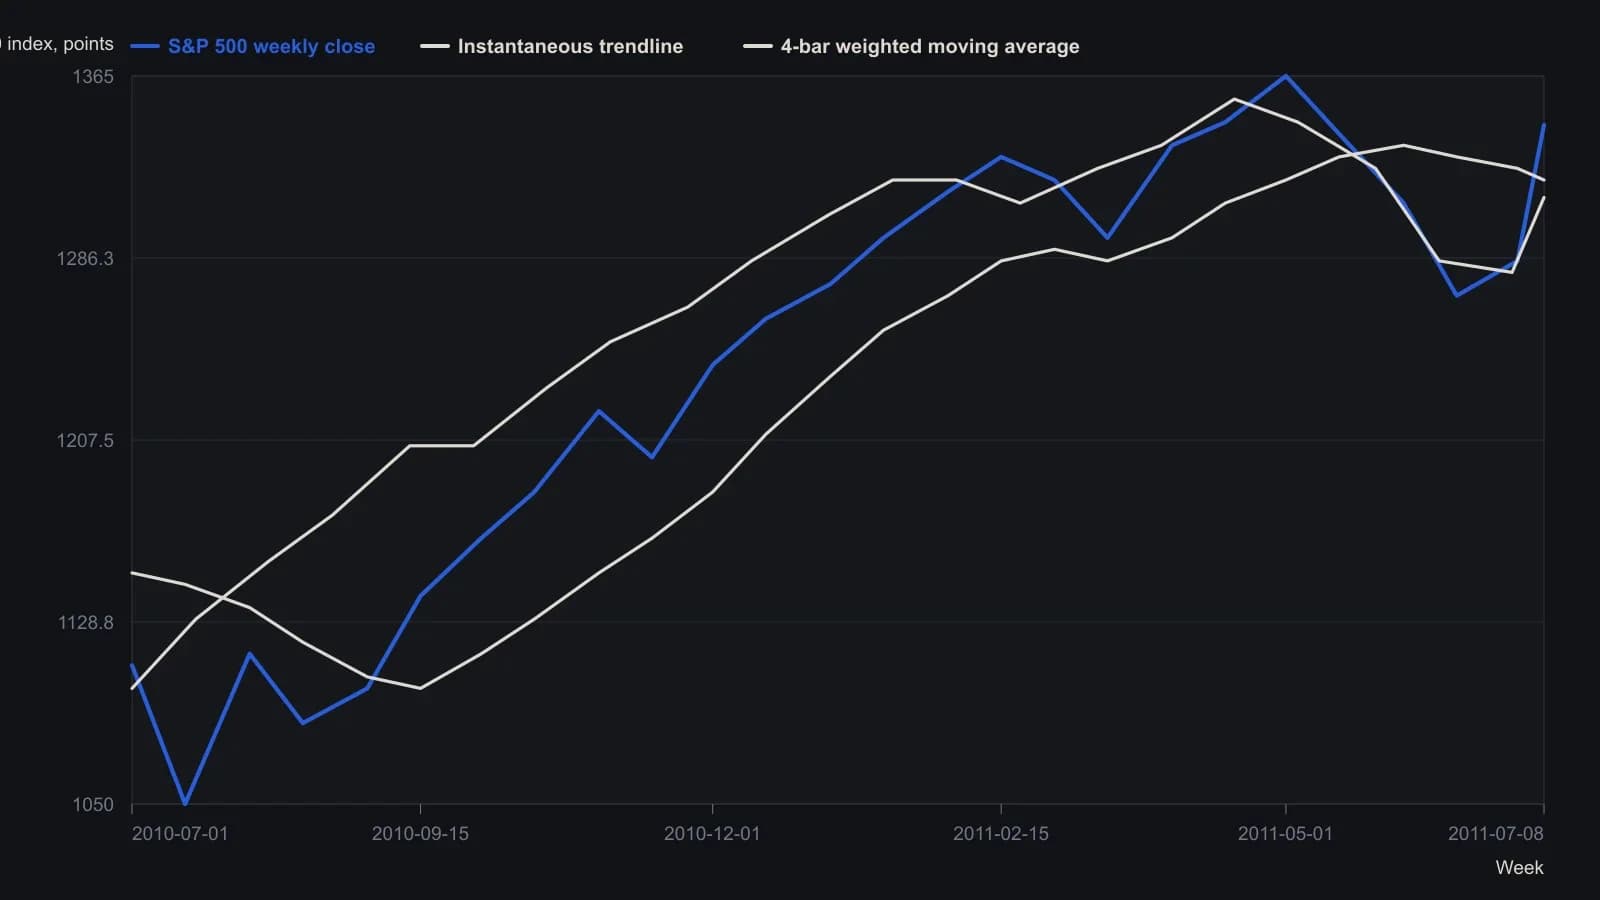
Значения на графике приблизительные.
Дневное прочтение и более длинная волна
На дневном графике S&P 500 с полосой 10-to-39 баров рынок с марта 2011 читался как режим цикла. 33.51-дневный доминантный цикл имел фазу 134.69 14 июля 2011, что подразумевало около 12.6 дней до дна около 2 августа 2011. 45.47-недельный цикл также указывал на впадину в начале августа.
Более сильный 18-месячный цикл описывался как только начавший снижаться. Впадина начала августа по более коротким циклам не считалась финальным минимумом, если более длинный цикл оставался доминантным.
Наблюдать, обнаруживать и реагировать
Дискретная обработка сигналов может сделать индикаторы цикла и тренда более объективными и адаптивными. Она не прогнозирует, когда один цикл ослабнет и будет замещён. Предполагаемый рабочий процесс — наблюдать, обнаруживать и реагировать.
Траектории в духе волн Эллиотта отмечались как возможное дополнительное описание, а не как завершённая гибридная система.
Все разборы дорожки · 21 разбор
- 1982Построение трендовых фильтров на скользящих средних, начиная со спектра
- 1990Вопросы толпы, которые переключают циклические режимы
- 1993Антитетические близнецы для компенсации смещения прогноза, связанного с началом отсчёта
- 1994Построение частотной характеристики по каскаду из трёх фильтров
- 1994Стендовая проверка сглаживателей по фазе и мощности цикла
- 1995Построение минимальных торгуемых циклов из спектрального шума
- 1995Спектральные пределы випсау для средней, пересекающей цену
- 1996Построение рыночной фазы из компонент dominant-cycle
- 2000Построение Hilbert-сквелч вентиля доминирующего цикла
- 2007Когда циклический режим не срабатывает: режимные гейты для спектральных сделок
- 2008Построение прогнозных базовых линий сингулярного спектра
- 2008Наслоение циклического гейта средней полосы на трендовый фильтр с короткой памятью
- 2011Инженерное спектральное обнаружение циклов и гармония скользящих средних
- 2011Оценка фиксированных осцилляторов относительно подвижного доминантного цикла
- 2011Чек-лист построения синусоиды доминирующего цикла
- 2012Сборка тепловой карты режима рынка из последовательных полосовых фильтров
- 2012Адаптивное выявление тренда по спектрам доминантного цикла
- 2015Построение ценовых траекторий из циклов и поддержки
- 2018Форма распределения осциллятора для фильтров возврата к среднему
- 2020Построение цикла по косинусной корреляции и трендового фильтра на фазоре
- 2020Построение движка рыночного состояния на основе корреляционного цикла