2008выпуск C071-4
Построение прогнозных базовых линий сингулярного спектра
Вложенное ценовое окно можно превратить в ранжированные спектральные компоненты, а затем в одношаговый прогноз. Этот прогноз фиксируется бар за баром и ставится рядом с экспоненциальной скользящей средней той же длины, которая только фильтрует.
- Наблюдаемый рыночный ряд можно рассматривать как медленный тренд, колебание, период и амплитуда которого могут меняться, и остаточную случайную компоненту, а анализ сингулярного спектра формирует эти части из самого ряда.
- Построение вкладывает последовательные отрезки в траекторную матрицу, группирует выбранные главные компоненты и с помощью диагонального усреднения восстанавливает тренд, периодическую структуру или уменьшенный остаток.
- Свободные параметры — длина ряда, длина окна и число сохраняемых компонент; историческое наложение реконструкции не является корректным вневыборочным прочтением.
- Прогнозная разновидность фиксирует первую проецированную точку каждого бара и может быть поставлена рядом с экспоненциальной скользящей средней той же длины, которая только фильтрует.
Рассматривайте наблюдаемый ряд как три части
Наблюдаемый рыночный ряд можно рассматривать как сочетание медленного тренда, колебания, период и амплитуда которого могут меняться, и остаточной случайной компоненты. Спектральный анализ — это адаптивное к данным разложение этого упорядоченного ряда на трендовую, колебательную и остаточную части, взятые из сингулярной структуры траекторной матрицы, а не из фиксированного тригонометрического базиса.
Анализ сингулярного спектра формирует свои компоненты из самого наблюдаемого ряда. Он не требует предварительного шага стабилизации или фиксированного синус-косинусного базиса.
Вложите последовательные отрезки
Построение начинается с вложения последовательных отрезков длины m в траекторную матрицу, так что повторяющаяся структура исходного ряда наследуется этими отрезками. Длина окна — это пространственная размерность m, которая задаёт, какой длины каждый вложенный отрезок и насколько узким становится подразумеваемый фильтр реконструкции.
Выберите длину ряда, длину окна и число компонент
Свободные параметры — длина ряда N, длина окна m и число сохраняемых компонент L. Увеличение m сужает подразумеваемый фильтр реконструкции.
При неизвестных периодах обычный выбор — m, равное половине длины выборки. Когда период известен, N делают кратным этому периоду, а m задают равным ему.
Ранжируйте ведущие компоненты
Ведущие компоненты можно оставлять, когда их собственные значения превышают 1, либо считывая изломы на убывающем графике собственных значений. Число компонент — это число L ведущих сингулярных компонент, сохраняемых для реконструкции или прогноза после этого численного или графического отсечения.
В иллюстрации на 240-минутном EUR/USD при N, равном 50, и m, равном 25, первое сингулярное значение было принято за тренд. Изменения наклона использовались, чтобы ограничить L около 23–25, а рабочий набор из 3–10 компонент описывался как часто достаточный.
Восстанавливайте диагональным усреднением
После группировки выбранных главных компонент диагональное усреднение восстанавливает ряд, который может выделить тренд, вернуть периодическую структуру или уменьшить остаток. Этот шаг преобразует сгруппированную траекторную матрицу малого ранга обратно в один восстановленный ряд.
Фиксируйте первую проецированную точку
Поскольку восстановленная траектория пересчитывается по мере появления новых баров, историческое наложение этой траектории не является корректным вневыборочным прочтением. Прогнозная разновидность вместо этого фиксирует первую проецированную точку каждого бара. Эту прогнозную скользящую линию SSA можно поставить рядом с экспоненциальной скользящей средней той же длины, которая только фильтрует.
Экспоненциальное сглаживание — это рекурсивно взвешенное среднее упорядоченных цен, используемое как тот же по длине, только фильтрующий аналог. Скользящая средняя — это фильтрация той же длины упорядоченных цен, используемая как непрогнозная базовая линия, с которой можно сравнить восстановленный или проецированный спектральный сглаживатель.
Одношаговый прогноз SSA против сопоставимой EMA на 4-часовом EUR/USD
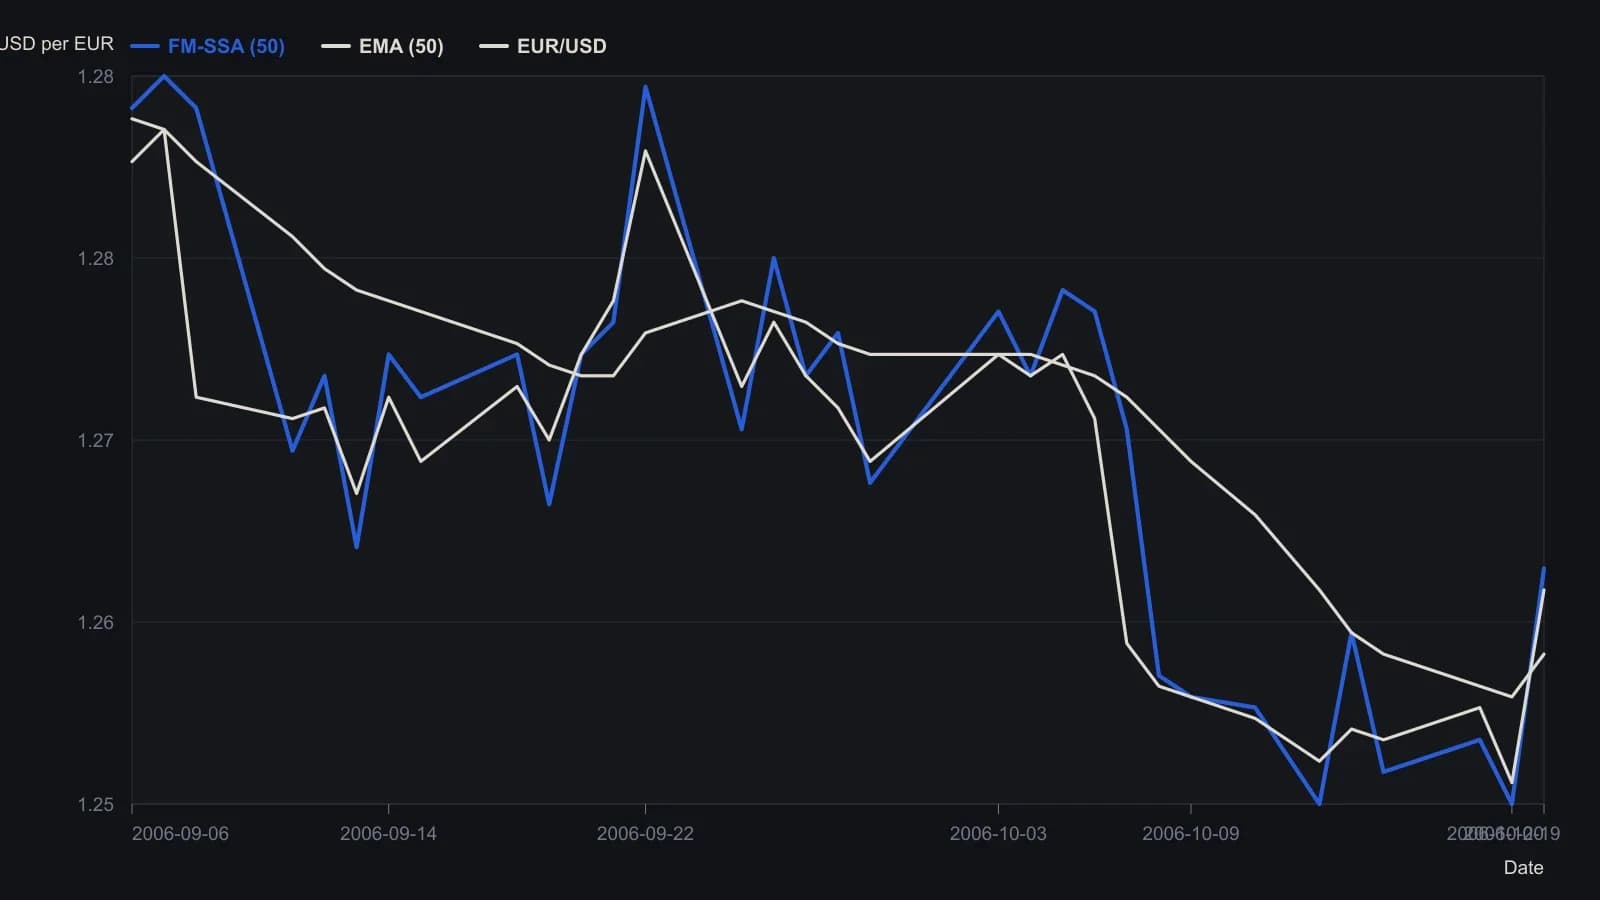
Исходное наложение — SSA с длиной ряда 50, окном 25 и компонентами 1–3 по закрытию; длина EMA равна 50. Подписи с числом месяца переходят через конец месяца; по этим подписям и штампу рабочего пространства 25 December 2006 интервалу присвоены даты 6 September–20 October 2006. Следует ожидать погрешность считывания около одного пункта.
Когда линейная порождающая модель слишком ограничена
Линейная форма построения предполагает линейную порождающую модель. Ядерные методы были введены, когда это допущение сочли слишком ограничительным для рыночных рядов.
Все разборы дорожки · 21 разбор
- 1982Построение трендовых фильтров на скользящих средних, начиная со спектра
- 1990Вопросы толпы, которые переключают циклические режимы
- 1993Антитетические близнецы для компенсации смещения прогноза, связанного с началом отсчёта
- 1994Построение частотной характеристики по каскаду из трёх фильтров
- 1994Стендовая проверка сглаживателей по фазе и мощности цикла
- 1995Построение минимальных торгуемых циклов из спектрального шума
- 1995Спектральные пределы випсау для средней, пересекающей цену
- 1996Построение рыночной фазы из компонент dominant-cycle
- 2000Построение Hilbert-сквелч вентиля доминирующего цикла
- 2007Когда циклический режим не срабатывает: режимные гейты для спектральных сделок
- 2008Построение прогнозных базовых линий сингулярного спектра
- 2008Наслоение циклического гейта средней полосы на трендовый фильтр с короткой памятью
- 2011Инженерное спектральное обнаружение циклов и гармония скользящих средних
- 2011Оценка фиксированных осцилляторов относительно подвижного доминантного цикла
- 2011Чек-лист построения синусоиды доминирующего цикла
- 2012Сборка тепловой карты режима рынка из последовательных полосовых фильтров
- 2012Адаптивное выявление тренда по спектрам доминантного цикла
- 2015Построение ценовых траекторий из циклов и поддержки
- 2018Форма распределения осциллятора для фильтров возврата к среднему
- 2020Построение цикла по косинусной корреляции и трендового фильтра на фазоре
- 2020Построение движка рыночного состояния на основе корреляционного цикла