2004выпуск C091-5
Медь как карта режимов для циклов и рецессий
Этот архивный кейс рассматривает медь как карту режимов. Отделите спин спроса от часов цикла и затем спросите, является ли ценовой пик локальной паузой металла или более широкой экономической точкой разворота.
- Сначала используйте логику меди как промышленного прокси: спрос со стороны автопрома, жилья и электроники может укрепляться или слабеть вместе с экономикой.
- Отделите спин спроса от часов цикла, прежде чем трактовать паузу как среднесрочный максимум.
- Оценивайте каждую связку пик–рецессия по тому, насколько тесно совпадают развороты; более поздние максимумы меди совпадали с рецессиями не все и не чисто.
- Ищите межрыночное подтверждение со стороны акций, жилья и промышленного спроса, а не читайте одну лишь медь.
Металл, который картирует ленту роста
Медь представлена как широкий промышленный ресурс, спрос на который со стороны автопрома, жилья и электроники может укрепляться или слабеть вместе с экономикой. Таково прочтение меди как промышленного прокси: металл широко потребляется в этих отраслях, поэтому его цена служит перекрёстной проверкой жилья, автопрома, электроники и более широкого роста.
Редакционная позиция TradersWeek: рассматривайте эту промышленную роль как карту режимов, а не как повод торговать металл изолированно. Сначала отделите историю спроса от часов цикла, затем спросите, является ли ценовой пик локальным событием меди или более широкой экономической точкой разворота.
Спин спроса против часов цикла
Бычий нарратив по меди 2004 года выстроен вокруг трёх тем спроса: товарное потребление Китая, сила жилищного рынка США и Великобритании и дешёвое финансирование крупных автомобилей. Это и есть спин спроса в данном кейсе: ралли объясняется ростом и дешёвым автокредитованием, а не положением в цикле.
Бычий рынок меди очерчен с осени 2001 до поздней весны 2004 года, с кандидатной паузой в районе 1.40 доллара за фунт после роста с уровня чуть выше 60 центов. Цикловые исследования металлов с 1970 года используются как основной кейс того, что медь, возможно, уже формирует среднесрочный максимум, а не продлевает эту историю спроса.
Трёхлетний цикловой минимум — повторяющееся дно меди, используемое здесь как базовая линия тайминга, а не как прогноз амплитуды. Трёхлетние цикловые минимумы 1996 и 1999 годов, как утверждается, не породили и не сопровождали рецессию, тогда как трёх- и девятилетний цикловой минимум 2001 года представлен как совпавший с ней.
Как редакционное прочтение, согласованный спин спроса и среднесрочный максимум могут соседствовать на одном графике. Первый называет, почему металл покупали. Второй спрашивает, не разворачиваются ли уже часы цикла.
Связки пик–рецессия не все чистые
Одна из цитируемых межрыночных точек зрения состоит в том, что пики и впадины меди довольно тесно совпадали с экономическими пиками и впадинами на протяжении четырёх рецессий с 1970 года. Цитируемый долгосрочный взгляд состоит в том, что медь обычно растёт в фазах экспансии и что пик меди почти всегда предшествует сжатию; паттерн описывается как видимый и на коротких, и на длинных таймфреймах.
Более поздние кейсы связки пик–рецессия трактуются как неидеальные. За 1988 годом рецессия следует примерно двумя годами позже, а 1994-95 связывается скорее с медвежьим рынком акций 1994 года, чем с чистым совпадением с рецессией. Минимум меди 1999 года трактуется как неоднозначный опережающий сигнал более позднего замедления, тогда как минимум конца 2001 года описывается как пришедший в середине рецессии рубежа тысячелетий.
Редакционная позиция TradersWeek: межрыночное подтверждение означает читать медь вместе с акциями, жильём и промышленным спросом. Тесное историческое совпадение — не то же самое, что чистое, поэтому максимум меди — повод проверить более широкий разворот, а не самостоятельный сигнал рецессии.
Недельная медь от впадин 1999 и 2001 годов до пика 2004 года
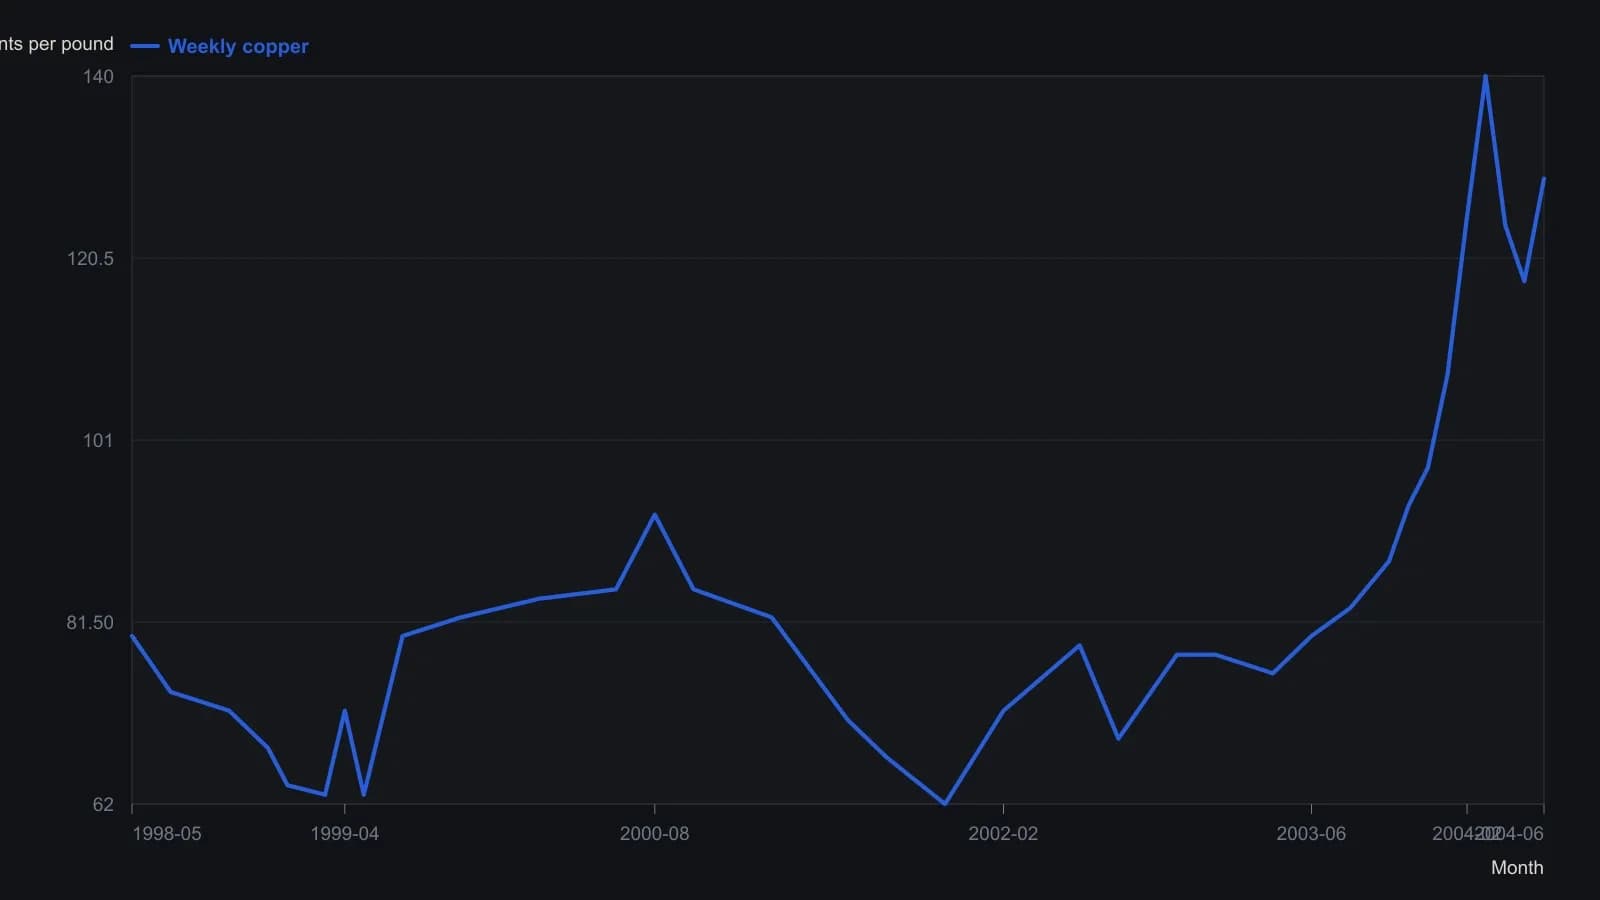
Оцифровано по недельным барам HG на графике eSignal. Промежуточные цены приблизительны с погрешностью около 1–2 центов; напечатанная последняя котировка — 12888, то есть 128.88 цента за фунт. Пик 140 центов виден на растре и также назван в статье историческим сопротивлением.
Пауза 2001–2004 годов
Медь описывается как достигшая пика в середине 2000 года и дна в третьем квартале 2001 года, тогда как официальная датировка рецессии 2001 года начинается в марте 2001 года. После этого 2002 год — год консолидации, а 2003 — совместный год роста для акций, экономики и меди. Поэтому минимум конца 2001 года лежит внутри рецессии, а не аккуратно впереди неё.
От этого минимума архив прослеживает рост до поздней весны 2004 года и кандидатную паузу в районе 1.40 доллара за фунт. Учебный контраст — между спином спроса со стороны Китая, жилья и дешёвых автомобилей с одной стороны и цикловым кейсом металлов в пользу среднесрочного максимума с другой.
Редакционная позиция TradersWeek: полезный вопрос не в том, звучат ли темы спроса правдоподобно. Вопрос в том, остаётся ли пауза событием только меди или же акции, жильё и промышленный спрос дают межрыночное подтверждение более широкой смены режима.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам