2008выпуск C021-5
Окна электорального цикла как механическая сезонная система
Механическая торговая система держала длинную позицию по Dow Jones Industrial Average 26 месяцев — от позднесетябрьского минимума года промежуточных выборов до позднедекабрьского максимума выборного года, затем 22 месяца стояла в стороне. Подсчёты циклов с 1902 по 2006 год и более поздний симулятор Dow 30 сравнивали это сезонное торговое правило с контролем buy-and-hold.
- Процедура — это одно окно длинной позиции и одно окно воздержания по электоральному календарю, а не прогноз того, кто победит.
- На 104 циклах с 1902 по 2006 год 26-месячное окно захватило более 93 процентов прироста индекса против разбиения только по длительности около 56:44.
- Композит из 19 циклов с 1928 по 2004 год ставил минимум на конец сентября каждого года промежуточных выборов и максимум на конец декабря каждого выборного года.
- В симуляторе Dow 30 за 1994-2006 книга электорального окна финишировала рядом с buy-and-hold, тогда как обратное послевыборное окно дало 1.17 процента.
Механические окна длинной позиции и воздержания
Исторический рабочий процесс задал механическую торговую систему, которая была в длинной позиции по Dow Jones Industrial Average 26 месяцев — от позднесетябрьского минимума года промежуточных выборов до позднедекабрьского максимума выборного года — и следующие 22 месяца находилась вне рынка. Это сезонное торговое правило было проверено на 104 циклах с 1902 по 2006 год.
Разбиение только по длительности как проверка отсутствия эффекта
Если бы сроки выборов не влияли, эти 26-месячное и 22-месячное окна, как ожидалось, разделили бы результаты около 56:44, или примерно 1.2 к 1, исключительно из-за неравной длительности. В том сравнении 1902-2006 26-месячное предвыборное окно захватило более 93 процентов прироста индекса, а обратное 22-месячное окно захватило 7 процентов.
Композитный цикл от сентября промежуточных выборов до декабря выборного года
Композит из 19 выборных циклов с 1928 по 2004 год ставил циклический минимум на конец сентября каждого года промежуточных выборов и циклический максимум на конец декабря каждого выборного года, 26 месяцами позже.
Более поздний симулятор Dow 30 и контроль buy-and-hold
Более поздняя реализация купила корзину Dow 30 в последний торговый день сентября 1994, продала в последний торговый день декабря 1996, и и та таймированная книга, и одновременная книга buy-and-hold были зафиксированы на 165687.26 после комиссий со старта 100000.
На том же прогоне симулятора 1994-2006 книга электорального окна финишировала на 335631.62, совокупная доходность 235.6 процента, тогда как buy-and-hold финишировал на 321257 после совокупной доходности 221.3 процента. Обратное послевыборное окно в том прогоне симулятора дало 1.17 процента, а трёхлетняя послевыборная группировка была зафиксирована на 13.3 процента с максимальной просадкой 28 процентов в 2001.
Итоги по типам лет на том же отрезке
Итоги по типам лет для Dow с 1994 по 2006 год составили 103.7 процента в предвыборные годы, 27.3 процента в выборные годы, 21.8 процента и 9.3 процента по сопутствующим показателям на сделку для этих двух типов лет, 21.0 процента и 8.5 процента в годы промежуточных выборов и 13.3 процента и 5.3 процента в послевыборные годы.
Почему контроль остаётся в кейсе
Редакторское прочтение: контроль buy-and-hold — вот почему TradersWeek рассматривает это как сезонный анализ и решение в контексте портфеля. Таймированная книга и постоянно инвестированная книга могут финишировать рядом друг с другом, даже когда обратное окно почти ничего не даёт, поэтому календарь — это вопрос того, когда капитал задействован, а не утверждение об исходах выборов.
Капитал Dow 30 в календарные годы после выборов, 1995–2006
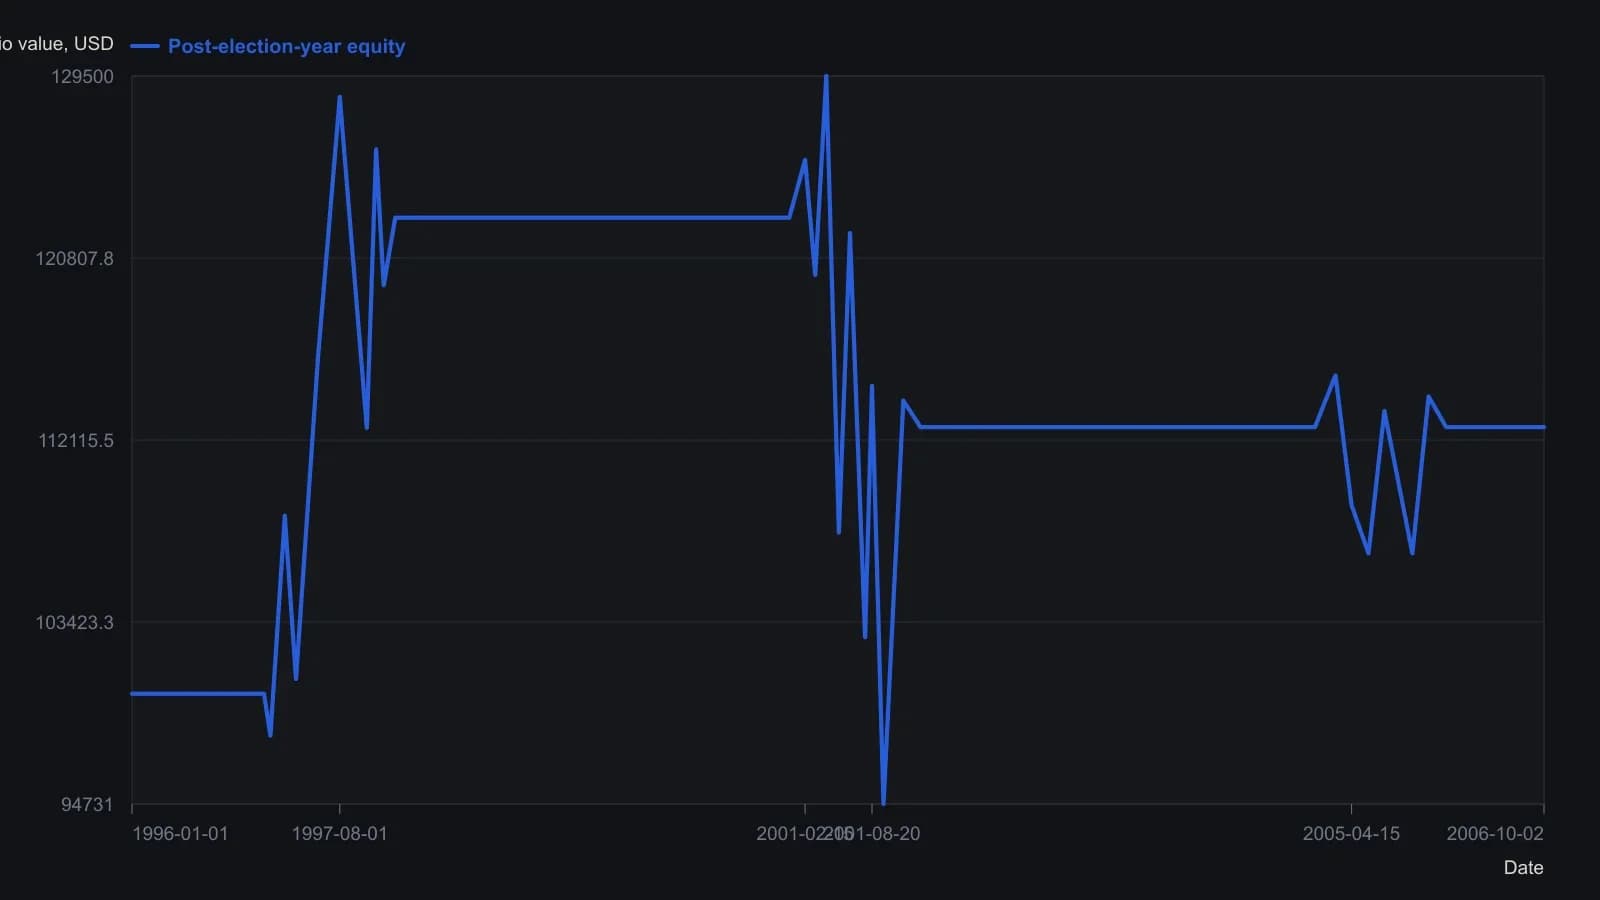
На рынке только в календарные годы после выборов 1997, 2001 и 2005; в остальное время — наличные. VectorVest Simulator на корзине Dow 30 с комиссиями. Значения по оси Y сняты с опубликованной сетки $2,000 и между подписанными делениями приблизительны.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам