2015выпуск C0247-48
Сезонное окно по нефти как кейс спреда с ограниченным риском
Этот кейс использует сезонный анализ, чтобы поставить окно нефтяного фонда в портфельный контекст. Сначала он отделяет исторически структурированный отрезок от соседнего отрезка, затем переформулирует типичную траекторию как один опционный спред с ограниченным риском с целевым уровнем кейса.
- В кейсе нефтяного фонда период с середины февраля до середины июля рассматривается как исторически структурированный отрезок, а период с середины июля по середину февраля — как отрезок без надёжного направленного изменения.
- Проиллюстрированная сезонная траектория описывается как в среднем движение примерно на 10 процентов за этот период, а применение этой цифры к тогдашней цене фонда 23 даёт целевой уровень кейса на середину июля около 25.30.
- Учебная последовательность такова: сначала подтвердить сезонное окно, затем рассматривать бычью позицию только внутри этого окна и выразить её как опционную структуру с ограниченным риском с сопутствующим графиком риска.
- После изменения правила брокеры должны покрыть клиентский маржинальный дефицит из буфера остаточного интереса к 6:00 pm ET следующего торгового дня, независимо от того, выполнил ли клиент уже маржин-колл.
Окно в портфельном контексте
Этот архивный кейс рассматривает сезонное окно нефтяного фонда как учебный процесс. Сначала идёт сезонный анализ: найти исторически структурированный отрезок и соседний отрезок, затем решить, допустима ли вообще направленная позиция.
Редакторское прочтение состоит в том, что окно — это контекст рыночного режима для одной сделки, а не самостоятельный прогноз средней траектории.
Структурированный отрезок и соседний отрезок
В кейсе нефтяного фонда период с середины февраля до середины июля рассматривается как исторически структурированный отрезок, а период с середины июля по середину февраля — как отрезок без надёжного направленного изменения.
Проиллюстрированная сезонная траектория описывается как в среднем движение примерно на 10 процентов за этот период.
Целевой уровень цены из среднего движения
Целевой уровень цены из среднего движения — это целевой уровень кейса, полученный применением типичного сезонного процентного движения к тогдашней цене.
Применение этой цифры в 10 процентов к тогдашней цене фонда 23 даёт целевой уровень кейса на середину июля около 25.30.
Один опционный спред с ограниченным риском
Учебная последовательность такова: сначала подтвердить сезонное окно, затем рассматривать бычью позицию только внутри этого окна и выразить её как опционную структуру с ограниченным риском с сопутствующим графиком риска.
Редакторское прочтение состоит в том, что сезонная торговля удерживает вход, целевой уровень кейса и воздержание вне окна в одной проверяемой последовательности, а опционный спред — это способ записать эту позицию как структуру с ограниченным риском с графиком риска.
Профиль выплат колл-опциона с ограниченным риском в зависимости от цены акции по дням до экспирации
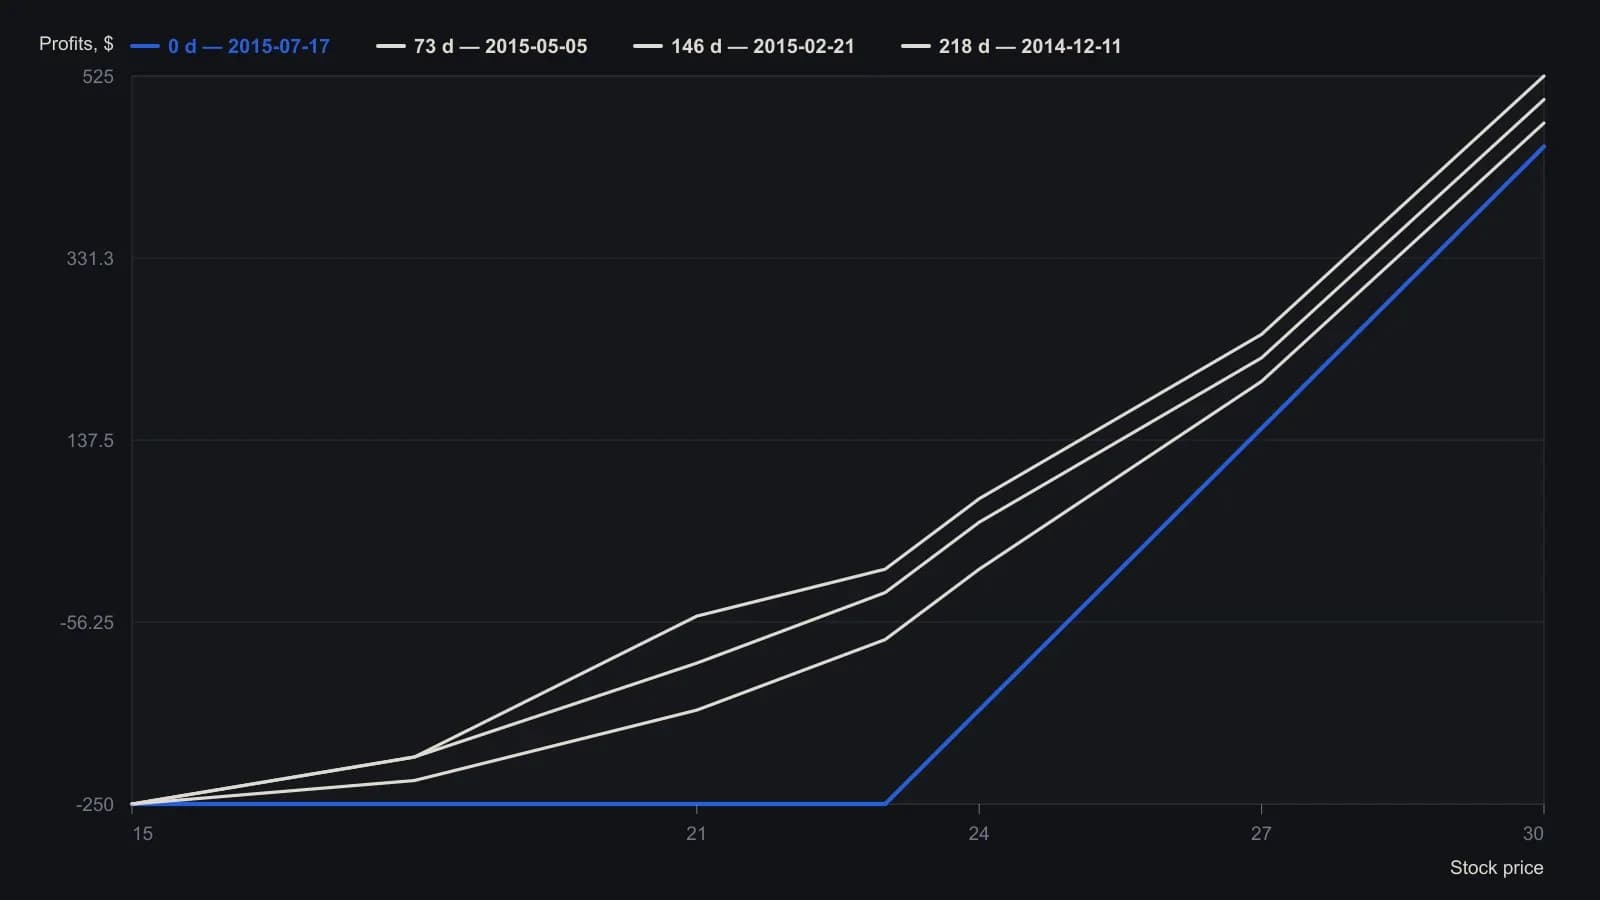
Из геометрии на экспирации следует страйк $23 и дебет $250 на стандартный контракт на 100 акций. Кривые промежуточных дат — приближённые растровые отсчёты, округлённые до ближайших $25.
Остаточный интерес и более быстрое покрытие дефицита
Остаточный интерес — это обязательная дополнительная денежная подушка, которую держат вместе со средствами клиентов, чтобы брокер мог покрыть клиентский дефицит, не используя счёт другого клиента. Буфер остаточного интереса — это дополнительные денежные средства сверх клиентских депозитов, чтобы убыток клиента сверх баланса счёта не создавал сразу дефицит в сегрегированных средствах.
После изменения правила брокеры должны покрыть клиентский маржинальный дефицит из этого буфера к 6:00 pm ET следующего торгового дня, независимо от того, выполнил ли клиент уже маржин-колл.
Отсрочка того же дня, которая раньше длилась от одной до трёх сессий без автоматических издержек или ликвидации, заменяется более быстрым фондированием на уровне фирмы, поэтому многие брокеры добавляют дневные или ступенчатые комиссии после первого дня либо вместо этого ликвидируют позиции. Комиссия за маржин-колл — это дневной или ступенчатый сбор, который начинается после однодневного окна, чтобы отбить желание оставлять дефицит открытым.
Редакторское прочтение состоит в том, что эти правила фондирования — часть контекста рыночного состояния и исполнения вокруг опционного спреда, а не второй прогноз.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам