2013выпуск C0522-25
Полугодовая сезонность как оверлей режима для акций
С 1979 по 2012 год календарные полугодия S&P 500 различаются в пунктах индекса и по-прежнему различаются по процентной доходности, глубине наихудшего исхода и полугодовому коэффициенту Шарпа. Исторический рабочий процесс рассматривает это среднее, включая исключения, как сезонный оверлей для агрессивности лонгов и жёсткости стопов.
- Исторический рабочий процесс рассматривает окна ноябрь-апрель и май-октябрь как сезонный оверлей, который повышает или понижает агрессивность лонгов и жёсткость стопов, а не как самостоятельную календарную систему.
- Смещение из-за изменения в пунктах придаёт избыточный вес более поздним годам в сырых итогах в пунктах индекса, поэтому разделение также сравнивается по процентным изменениям.
- В процентном выражении окно ноябрь-апрель по-прежнему показало более высокий лучший результат, более мягкий худший результат и лучший полугодовой коэффициент Шарпа, лидируя в 22 из 33 лет.
- Редакционная позиция: сезонный паттерн с частыми исключениями всё же может служить контекстом режима для одной идеи по акциям, не становясь полноценной системой.
Что фиксирует длинная выборка
Архив отслеживает S&P 500 с ноября 1979 года по ноябрь 2012 года — период, за который индекс прошёл путь от 101.82 до 1,412.16. Кейс построен вокруг двух взаимодополняющих шестимесячных режимов: окна ноябрь-апрель, которое условно заканчивается в апреле и рассматривается как исторически более сильное полугодие для акций, и окна май-октябрь, рассматриваемого как более слабый сезонный режим.
За этот период чистое изменение в пунктах индекса составило +1,380.8 по полугодиям ноябрь-апрель и -70.4 по полугодиям май-октябрь.
Почему итоги в пунктах искажают разделение
Номинальные итоги в пунктах придают избыточный вес более поздним годам, потому что каждое процентное движение равно большему числу пунктов на более высоких уровнях индекса. Именно из-за этого смещения по изменению в пунктах сравнение также проводится по процентным изменениям.
Процентные окна по-прежнему различаются
Среднее полугодовое изменение составило 7.3 процента (15.1 процента в годовом выражении) в окне ноябрь-апрель против 1.9 процента (3.9 процента в годовом выражении) в окне май-октябрь — средний разрыв 5.4 процентного пункта.
В табличной выборке полугодие ноябрь-апрель имело более высокий лучший результат (24.1 процента против 19.9 процента) и более мягкий худший результат (-12.6 процента против -30.1 процента), чем полугодие май-октябрь. Полугодовое стандартное отклонение составило 9.9 процента против 10.7 процента. Полугодовые коэффициенты Шарпа составили 0.23 против -0.29 при допущении безрисковой ставки 5 процентов.
Исключения внутри среднего
В 22 из 33 рассмотренных лет полугодие ноябрь-апрель опередило полугодие май-октябрь.
Полугодие май-октябрь 2008 года упало на 30.1 процента по сравнению со снижением на 10.6 процента в отрезке ноябрь-апрель, который считается завершившимся в апреле 2008 года. Шесть месяцев, завершившиеся в апреле 1987 года, принесли 18.2 процента и предшествовали октябрьскому обвалу того года.
Более поздняя подвыборка
В подвыборке с ноября 1994 года по ноябрь 2012 года средние полугодовые изменения составили 6.8 процента против 0.7 процента. Окно ноябрь-апрель лидировало в 13 из 18 лет, а полугодовые коэффициенты Шарпа при безрисковой ставке 2 процента составили 0.48 против -0.11.
Используется как сезонный оверлей
Разделение рассматривается как среднее с частыми исключениями и используется, чтобы повысить или понизить агрессивность лонгов и жёсткость стопов, а не как самостоятельная календарная система.
Редакционное прочтение: календарное полугодие — это контекст того, как одна идея по акциям масштабируется и управляется по риску, а не правило «покупать или сидеть в стороне».
Полугодовая процентная доходность S&P 500, 1980–2012
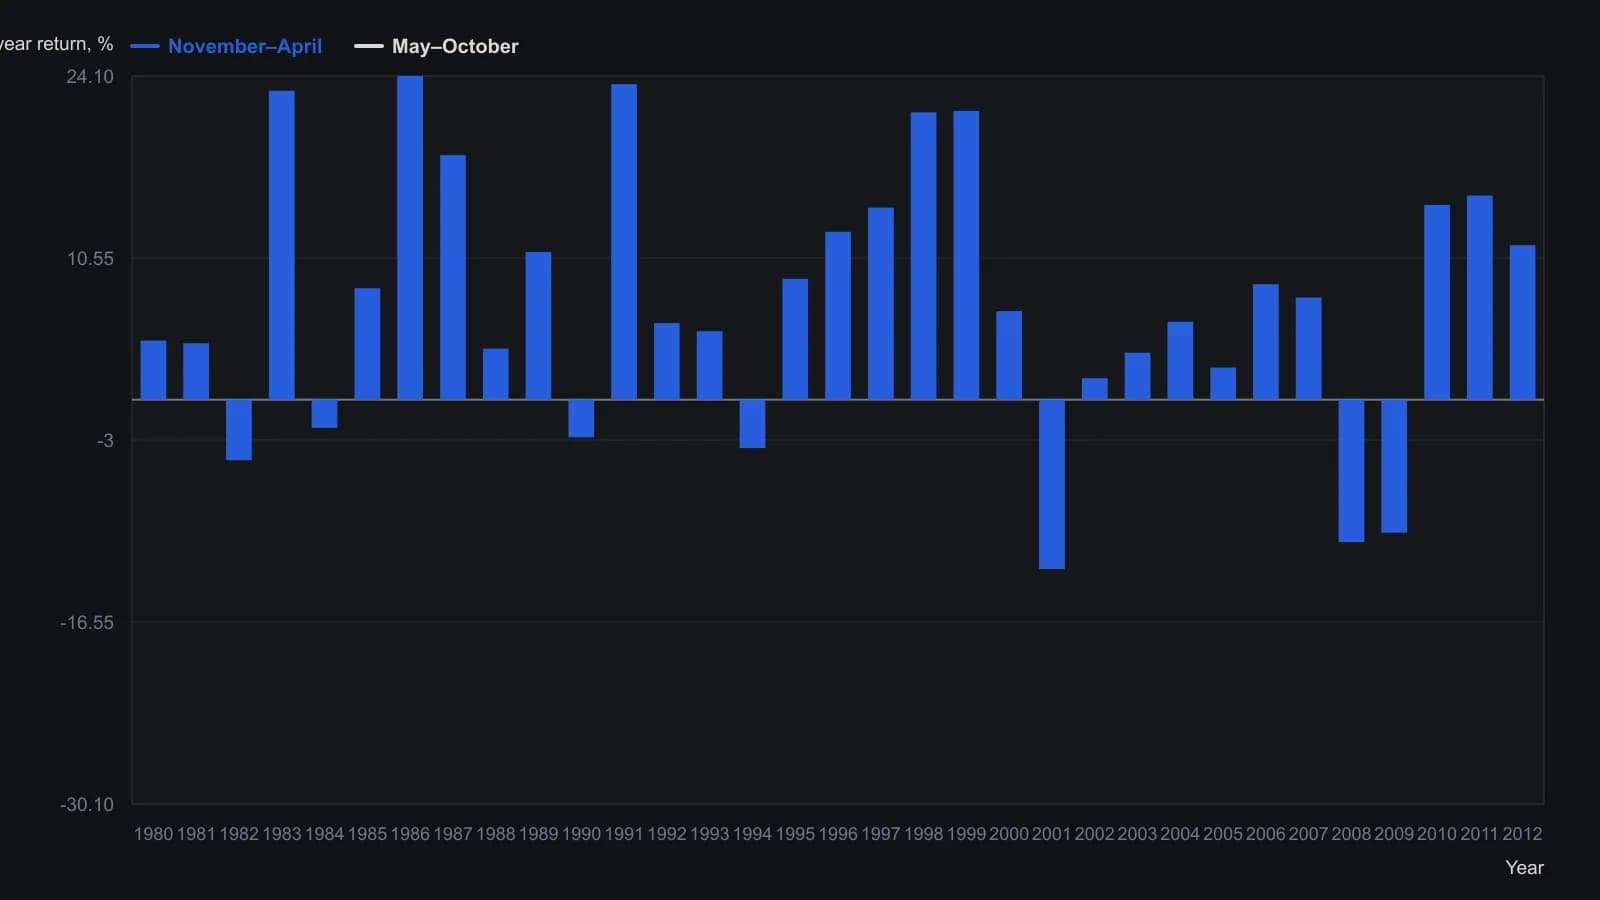
На рисунке 1 октябрь 1979 указан только как начальный уровень индекса; процентная полугодовая доходность начинается со строки 1980. Падение мая–октября 2008 года на −30.1% — худшее напечатанное полугодие выборки.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам