2014выпуск C0938-42
Сезонные циклы как режимный оверлей
Архив рассматривает шестимесячный сезонный переключатель как двустороннюю аллокацию и читает май как средний максимум или более ранний аграрный приток, а не как ежегодную команду на продажу. Редакторское прочтение: сочетать этот режимный контекст с длинным циклическим лукбэком и с тестируемыми правилами входа, выхода и воздержания.
- Шестимесячный сезонный переключатель — это процесс двусторонней аллокации, а не односторонний летний выход.
- Самый короткий лукбэк, признаваемый валидным для рыночных циклов, составляет около 21 года, а использование циклов сочетается с одновременными фундаментальными данными, техническими факторами и трейдерскими индикаторами.
- Май описывается как режим аграрного притока в ранней выборке Dow и позднее как средний сезонный максимум, а не как правило, по которому цены снижаются каждый май.
- Вход, выход и воздержание входят в одну тестируемую процедуру, чтобы календарная тенденция никогда не применялась как самостоятельный сигнал.
Календарь — это контекст, а не приказ
Редакторское прочтение: сезонность наиболее полезна как режимный оверлей. Она помещает одиночную сделку в более широкий рыночный контекст, а не выдаёт датированную команду купить или продать.
Архив представляет шестимесячную процедуру сезонного переключения как процесс двусторонней аллокации, а не как односторонний летний выход.
Редакторская комбинация: этот сезонный контекст соединяется с циклической базовой линией на длинном лукбэке и с правилами входа, выхода и воздержания, которые можно тестировать как одну процедуру.
Двусторонняя сезонная аллокация
Шестимесячная процедура сезонного переключения представлена как процесс двусторонней аллокации. Она не формулируется как односторонняя инструкция выйти на лето.
Одна и та же рамка на разных рынках
Одна и та же сезонно-циклическая рамка применяется к фондовым индексам, секторным инструментам и отдельным акциям. Она также применяется к многосегментному товарному календарю, который включает индексные фьючерсы, ставки, четыре основные валюты, энергию, металлы, зерновые, softs и живой скот.
Что описывает майская тенденция
Годовая сезонная модель Dow с 1901 по 1949 год описывается как майский режим притока, связанный с аграрным календарём денежных потоков, а не как майский пик.
Более поздняя майская тенденция формулируется как средний сезонный максимум. Она не формулируется как правило, по которому цены снижаются в мае каждый год.
Оверлей midterm-года
Оверлей midterm-года используется, чтобы интерпретировать силу лета 2014 как режим midterm второго срока. Этот режим midterm второго срока обычно сильнее, чем первый midterm-год.
Получасовой профиль типичного дня
Получасовой профиль типичного дня, по сообщениям, сохраняется после децимализации и высокочастотной торговли. Профиль показывает слабость на открытии, силу в следующие полчаса, откаты в середине дня и с 2:00 до 2:30, затем восходящий уклон с 3:00 до 4:00.
Длинный лукбэк для рыночных циклов
Самый короткий лукбэк, признаваемый валидным для выявления рыночных циклов, составляет около 21 года. Этот интервал выбран как нечётная длина, превышающая один секулярный бычий или медвежий рынок и обычно охватывающая два таких режима.
Dominant-cycle detection сравнивает явную количественную базовую линию с вневыборочным результатом по упорядоченным наблюдениям цены, объёма или широты рынка на заданном интервале выборки и лукбэке.
Сезонность плюс одновременные свидетельства
Использование циклов задано как сочетание сезонности с одновременными фундаментальными данными, техническими факторами и трейдерскими индикаторами, а не как автономная календарная команда.
Seasonal analysis помещает одиночную сделку в диверсифицированный или учитывающий режим рыночный контекст, используя кросс-рыночные цены, волатильность, кэрри и веса портфеля на горизонте от недель до месяцев. Seasonal trading затем делает правила входа, выхода и воздержания тестируемыми как одна процедура на основе входов правил, состояния рынка и ограничений исполнения на периоде удержания системы.
Рабочая рамка точности
Рабочая рамка точности задана как правота примерно 60 процентов времени и быстрое обрезание убытков на оставшихся 40 процентах.
Промышленный индекс Доу-Джонса с 2009 по 2025 год
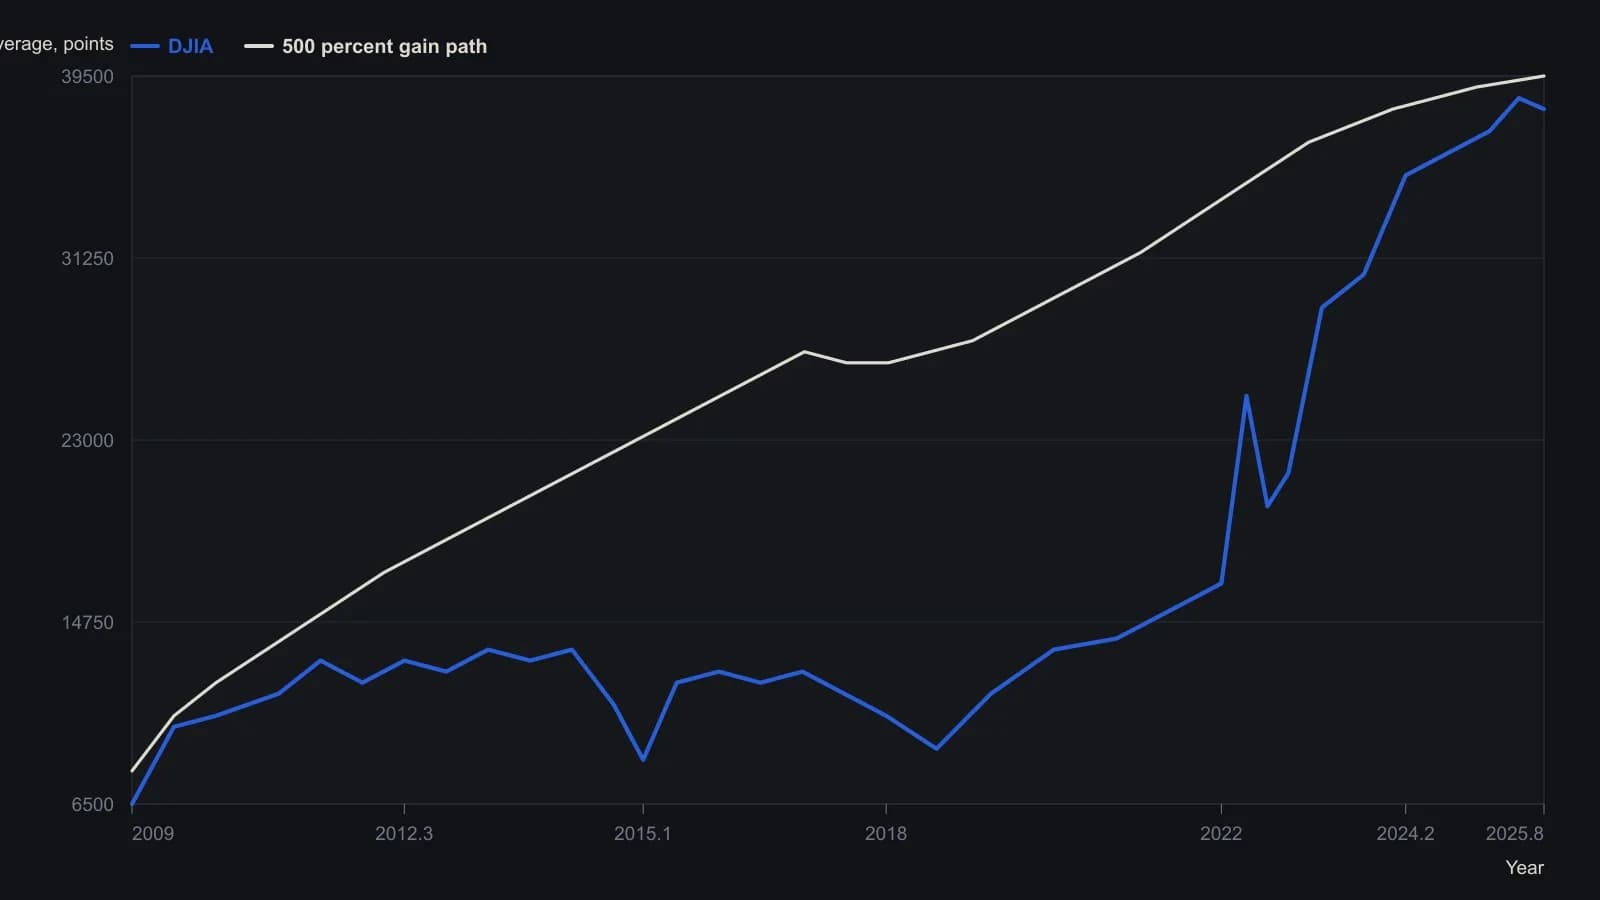
Зубчатая серия фактическая только до 27 May 2011. Траектория после этой даты и гладкая кривая 500 процентов — это прогноз Super Boom из книги 2011 года, а не более поздние фактические котировки. Уровни приблизительны с точностью до нескольких сотен пунктов.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам