2018выпуск C0944-47
Сезонные окна как проверяемые правила входа и воздержания
Сезонное окно может быть запланированным периодом наблюдения с теми же правилами контекста по мере приближения к окну, а не принудительным входом в первый календарный день. Исторический тест проверяет, добавлял ли остаток года что-либо, что компенсировало бы пребывание в позиции, если удерживать актив только внутри заданного окна.
- Рассматривайте сезонное окно как запланированный период наблюдения с общими правилами контекста, а не как принудительный вход в первый календарный день.
- Если удержание только в заданном окне, например 60 дней, давало ту же историческую доходность, что и полный год, остаток года не компенсировал риск оставаться в позиции в остальные дни.
- Гипотетическая причина может повысить уверенность, но полное причинное объяснение не обязательно, потому что силы, стоящие за смещениями, трудно выявить, и они могут меняться.
- Операционное преимущество — заранее подготовленные сценарии, чтобы вход мог ждать дисконта даже в более поздний день окна последних семи или первых пяти дней.
Рассматривайте окно как период наблюдения
Сезонное окно можно использовать как запланированный период наблюдения, в котором действуют те же правила контекста по мере приближения к окну, а не как принудительный вход в первый календарный день.
Окно отмечает, когда эти правила активны. Оно не требует, чтобы позиция была открыта в первый календарный день.
AAPL: 20-дневное относительное изменение к отчётности
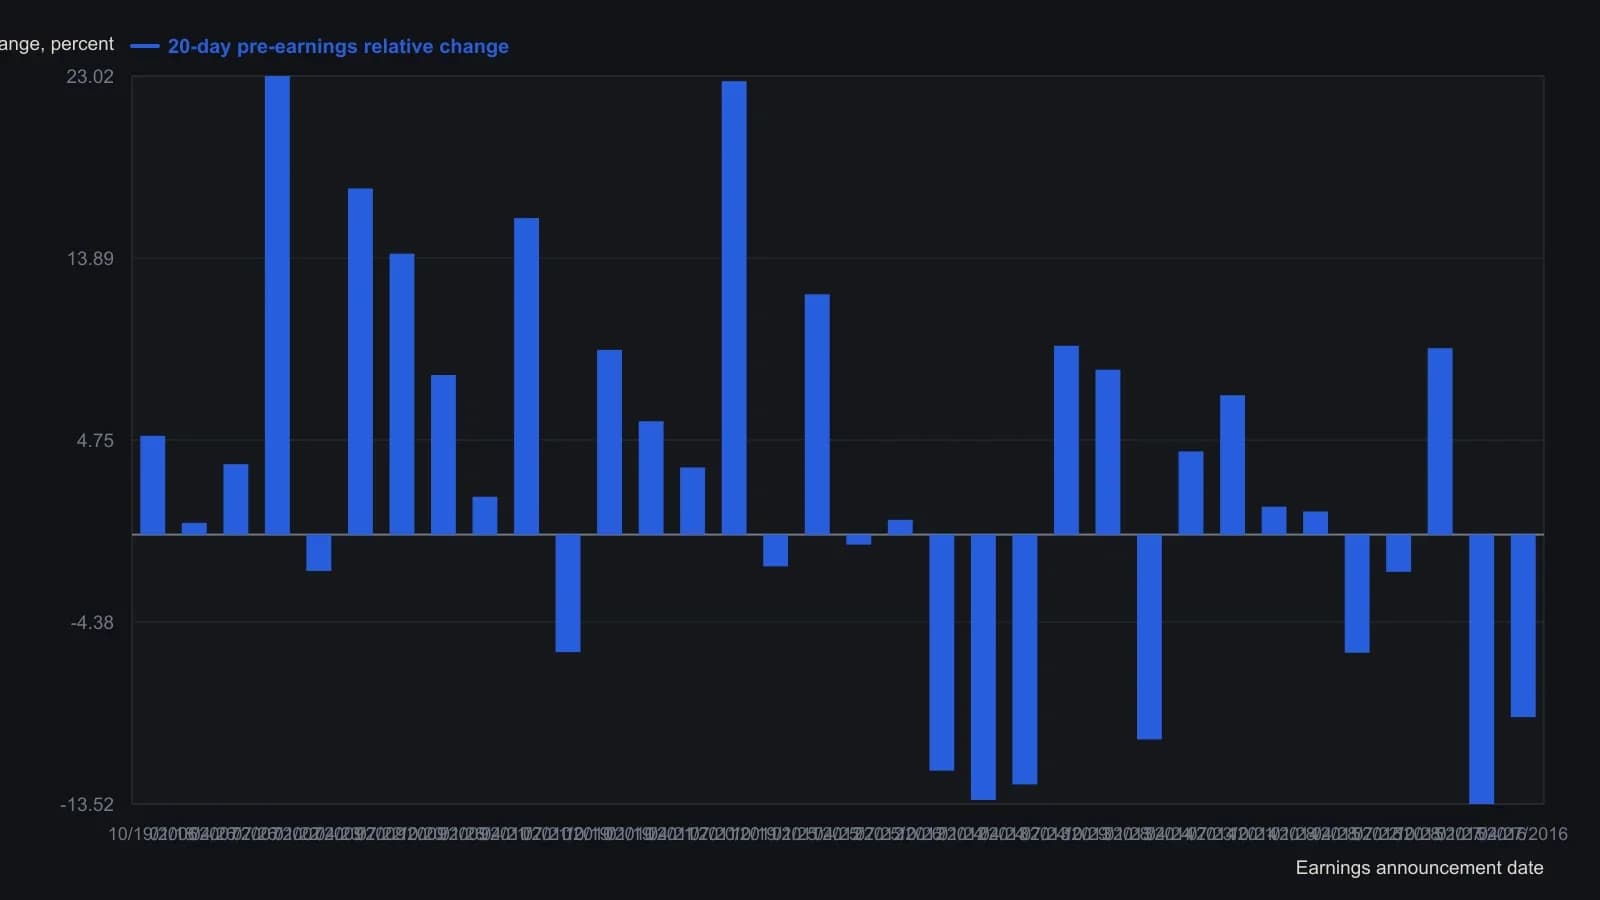
Печатная легенда перечисляет 34 события с 10/19/2006 по 04/27/2016 и опускает конец 2007 года и календарный 2008 год. Каждая траектория на исходном рисунке перебазирована к нулю за 20 дней до объявления; эти столбцы — те самые конечные подписанные проценты, а не прорисовка накладывающихся кривых.
Оценивайте окно по остатку года
Когда удержание только в заданном окне, например 60 дней, давало ту же историческую доходность, что и удержание весь год, остаток года не компенсировал риск оставаться в позиции в остальные дни.
Проверяемый период удержания тогда равен самому окну. Дни вне этого окна — отдельный вопрос: компенсировали ли они риск оставаться в позиции?
Причина может помочь и может сузить внимание
Знание гипотетической причины сезонной закономерности может повысить уверенность. Оно также может породить чрезмерную уверенность, самоуспокоенность или близорукий фокус, из-за которого упускаются близкие детали рынка.
Сезонную закономерность всё равно можно считать применимой без полного причинного объяснения. Силы, которые создают смещения, трудно выявить, и со временем они могут меняться.
Планируйте вариативность, дисконт и вотчлист
План walk-forward для сезонного случая на длинной выборке включает работу с вариативностью и сменой стратегии, ожидание дисконта до окна или внутри него и выход в премию, а не извлечение точных вершин и оснований.
Относительная сила против бенчмарка, например SPY, может сформировать вотчлист опережающих и отстающих инструментов для мониторинга сигналов входа непосредственно перед сезонным окном или во время него.
Готовьте сценарии до открытия окна
Операционное преимущество сезонного сетапа — заранее подготовленные сценарии, чтобы вход мог произойти, когда условия совпадут, в том числе в более поздний день окна, если этот день даёт дисконт, а не премию.
Трейдер, подготовившийся к окну последних семи или первых пяти дней, может всё же войти только в последний день месяца, если именно тогда рынок предлагает выгодный дисконт.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам