2012выпуск C1063-70
Окно с октября по май как механическая портфельная процедура
Сезонная процедура только лонг ищет входы в календарном месяце 10 и ликвидирует позиции в календарном месяце 5. Независимые кодировки затем меняют вселенную рынков и детали реализации вокруг того же календарного окна.
- Закодированная процедура — только лонг: она ищет входы в календарном месяце 10 и ликвидирует позиции в календарном месяце 5.
- Октябрьский лонг берётся только когда закрытие выше 50-периодного простого скользящего среднего и система ещё не в лонге.
- Одни кодировки считают октябрь единственным месяцем входа; другие считают период с октября по апрель допустимым лонг-режимом и всё равно принудительно выходят в мае.
- На двух перечисленных фондах один тестировщик насчитал только 12 завершённых сделок и поэтому повторно прогнал процедуру на более широкой вселенной фондов и на двух фьючерсных рынках.
Лонговая процедура с октября по май
Закодированная процедура — только лонг. Она ищет входы в календарном месяце 10 и ликвидирует позиции в календарном месяце 5.
Сезонная торговля, как определено для этой архивной статьи, — это та календарно ограниченная лонговая процедура. Она может входить в октябре и должна выходить в мае, и она может добавить тест цены относительно средней.
Октябрьский лонг берётся только когда закрытие выше 50-периодного простого скользящего среднего и система ещё не в лонге. Этот фильтр скользящего среднего — условие «идти / не идти» на сезонном входе. Он не заменяет майскую ликвидацию.
Независимые кодировки рассматривают логику месяца и средней как механическую торговую систему: полностью заданный набор правил входа, выхода и нахождения вне рынка, который можно закодировать и прогнать бэктестом как одну процедуру. Эти кодировки обычно используют рыночные ордера на следующем баре или на следующий день.
Одно окно, два правила входа
Календарное окно — это набор месяцев, в которых системе разрешено быть в лонге либо требуется быть вне рынка.
Одни кодировки считают октябрь единственным месяцем входа. Другие считают период с октября по апрель допустимым лонг-режимом и всё равно принудительно выходят в мае.
Тот же сигнал как небольшой портфель
Проиллюстрированная книга — это набор из двух названий, описанный как относительно некоррелированный: фонд товарного индекса и фонд акций с плечом. Одна портфельная иллюстрация этих двух названий охватывает период с 2006 по 2012.
Сезонный анализ, как определено здесь, — это чтение одного и того же многомесячного окна на более чем одном рынке, так что одна сезонная сделка находится в портфельном контексте.
Одна парная кодировка задавала размер каждого названия как 50 процентов капитала и ограничивала открытые позиции двумя, так что сезонный сигнал оценивается как небольшой портфель.
Длина выборки и более широкая вселенная
На двух перечисленных фондах один тестировщик насчитал только 12 завершённых сделок. Длина выборки — это число завершённых сделок, доступных когда у перечисленных фондов лишь короткая история.
Поэтому этот тестировщик повторно прогнал процедуру на вселенной 10-секторных фондов с 2000 по 2012 и, отдельно, на двух фьючерсных рынках с 1984 по 2012.
Годовая доходность окна октябрь-май по CL и SP, 1984-2012
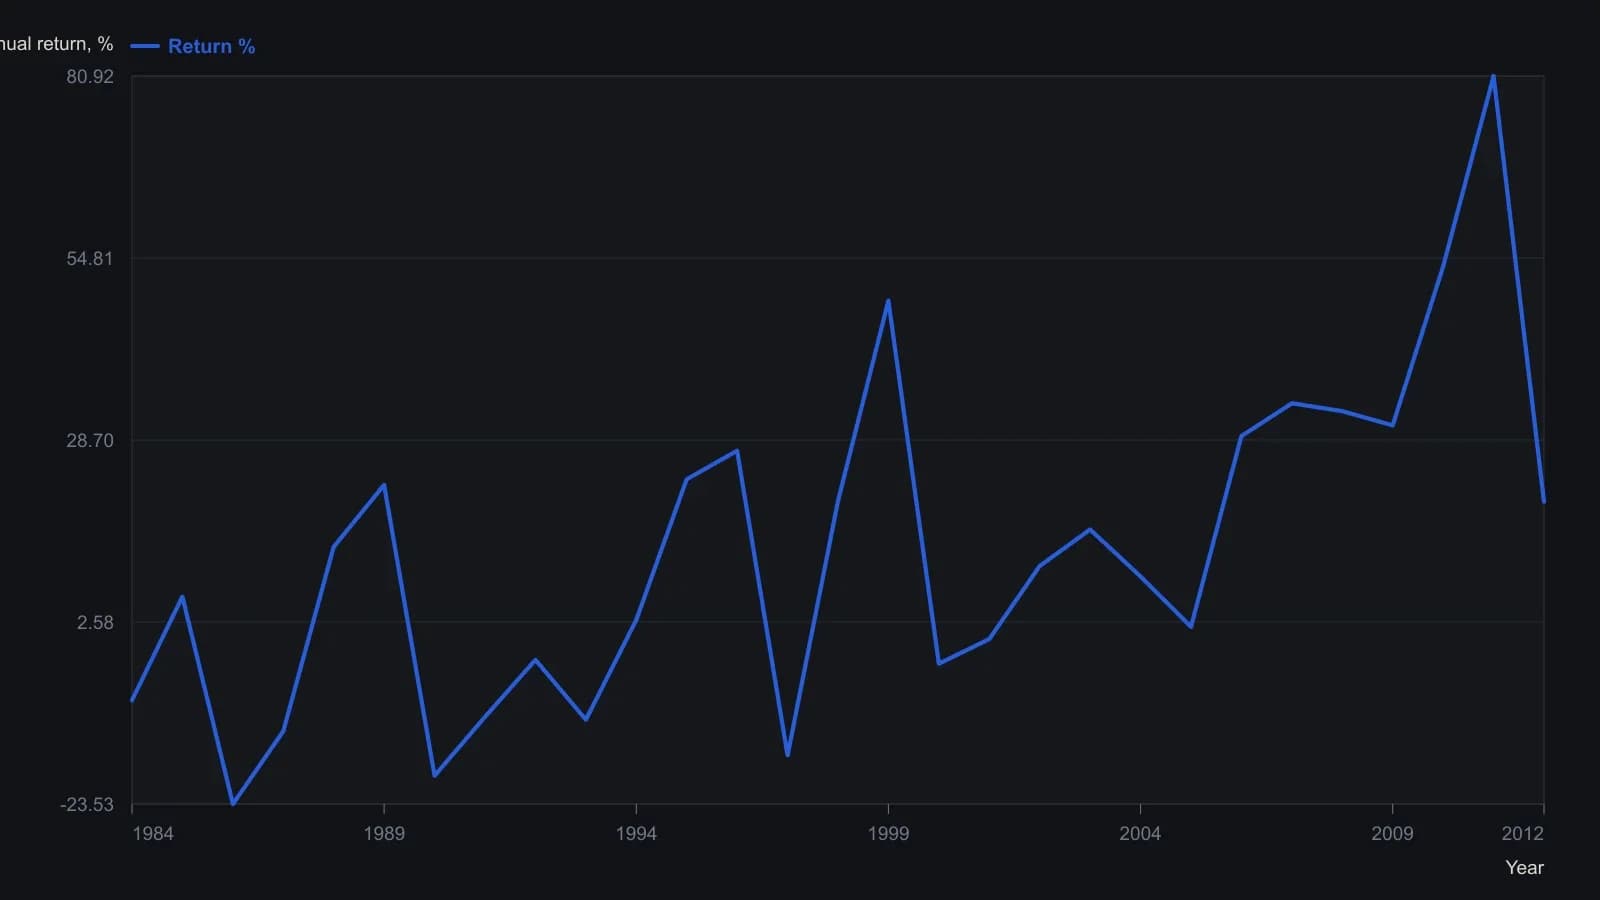
Тест начат с $500,000 и использовал фьючерсы CL и SP, потому что DBC и DDM дали всего 12 сделок. 1984-1994 — чистый убыток с просадками около 50 процентов; 1994-2012 — меньшие просадки 30-35 процентов. 2012 показывает 19.85 процента при нуле закрытых сделок, поэтому этот год — переоценка по рынку открытого капитала.
Сигналы восстановлены без исходной траектории счёта
Одно воссоздание в электронной таблице восстановило те же сигналы покупки и продажи, что и в опубликованных примерах, но не смогло совпасть с исходными результатами счёта, потому что настройки размера позиции и комиссий были недоступны.
Каждое название моделировалось как отдельный счёт 25000.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам