2012выпуск C0740-44
Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
Наложение 2012 года соединило траекторию волны Кондратьева, шаблон президентского цикла и циклические отсчёты по графику. TradersWeek читает этот стек, как редакционный комментарий, как кейс размещения одного года внутри перекрывающихся режимов, а не трактовки любого отдельного календаря как прогноза.
- Волна Кондратьева была представлена как 54- to 55-летний экономический цикл бума и спада, фаза спада которого была отказом от долга, а не прямыми часами фондового рынка.
- Anticipation-lag на месячном наложении S&P 500 ставил минимумы индекса как минимум на два года впереди поворотов экономической волны и позволял вершинам уходить на год или два за эти повороты.
- Каждый отсчёт dominant-cycle должен был оставаться подразделением 54-летней волны, поэтому шестилетний разрыв между минимумами 2003 и 2009 годов был отвергнут как интервал buy-and-hold.
- Президентский цикл не зависел от партии: годы переизбрания связывались с продолжением роста S&P, а новый президент — с возможной слабостью в первый год до полутора лет.
Фон risk-off и составной календарь
Архив представил 2011 год как год risk-off. Предпочтение кэша, стресс еврозоны с центром в Греции и Италии и катастрофа 11 марта в Японии рассматривались как преобладающий рыночный фон. Из этой обстановки источник наложил длинную экономическую волну, четырёхлетний политический календарь и циклические отсчёты по графику на ту же ценовую историю.
Длинная волна как экономический контекст
Волна Кондратьева была задана как 54- to 55-летний экономический цикл бума и спада. Фаза спада характеризовалась как отказ от долга, а не как прямые часы фондового рынка. Автор рассматривал длинную волну как экономический прогноз и утверждал, что минимумы индекса должны печататься раньше волны, а вершины индекса — позже, потому что рынки предвосхищают экономику.
Проецируемый волновой график продлевал размеченные интервалы паники, хороших времён и тяжёлых времён до 2039 года. 54-летний отрезок требовалось подразделять на 27-летние группы, такие как 10+8+9 и 11+9+7. Эти более короткие отсчитанные интервалы — слой dominant-cycle в данном кейсе.
Anticipation-lag на месячном наложении
На месячном наложении S&P 500 минимумы индекса описывались как опережающие повороты экономической волны как минимум на два года, тогда как вершины уходили на год или два за эти повороты. Это опережение и запаздывание и есть anticipation-lag, используемый здесь. То же наложение держало длинную волну в бычьем режиме после 2012 года, с первой крупной коррекцией, поставленной на 2016 год, и продолжением роста, обсуждаемым в 2019 to 2020 годы, после более ранних маркеров паники около 1999 и 2007 годов.
Отсчёты dominant-cycle остаются внутри волны
Шестилетний разрыв между минимумами 2003 и 2009 годов отмечался как исторически соблазнительный к трактовке как интервал buy-and-hold. Архив отверг такое прочтение, потому что каждый отсчитанный dominant-cycle должен был оставаться подразделением 54-летней волны.
Президентский цикл, независимый от партии
Президентский цикл был представлен как четырёхлетний сезонный шаблон, который не зависит от того, какая партия находится у власти. Годы переизбрания связывались с продолжением роста S&P. Новый президент связывался с возможной слабостью в первый год до полутора лет.
Соединяя всё ещё восходящую траекторию длинной волны в 2016 год с этим паттерном выборного года, источник рассматривал 2012 год как согласующийся с тем, что действующий президент остаётся в должности, а смена партии происходит лишь позже, около 2017 года.
Структура графика как соединяющий слой
Отсчёт волн Эллиотта импульсных и коррекционных колебаний давал эту техническую структуру. Он превращал ту же ценовую историю в фальсифицируемую гипотезу траектории. Сезонный анализ давал стек режимов. Детекция dominant-cycle давала явные подразделения длинной волны.
Квартальный S&P 500, 1970–2011
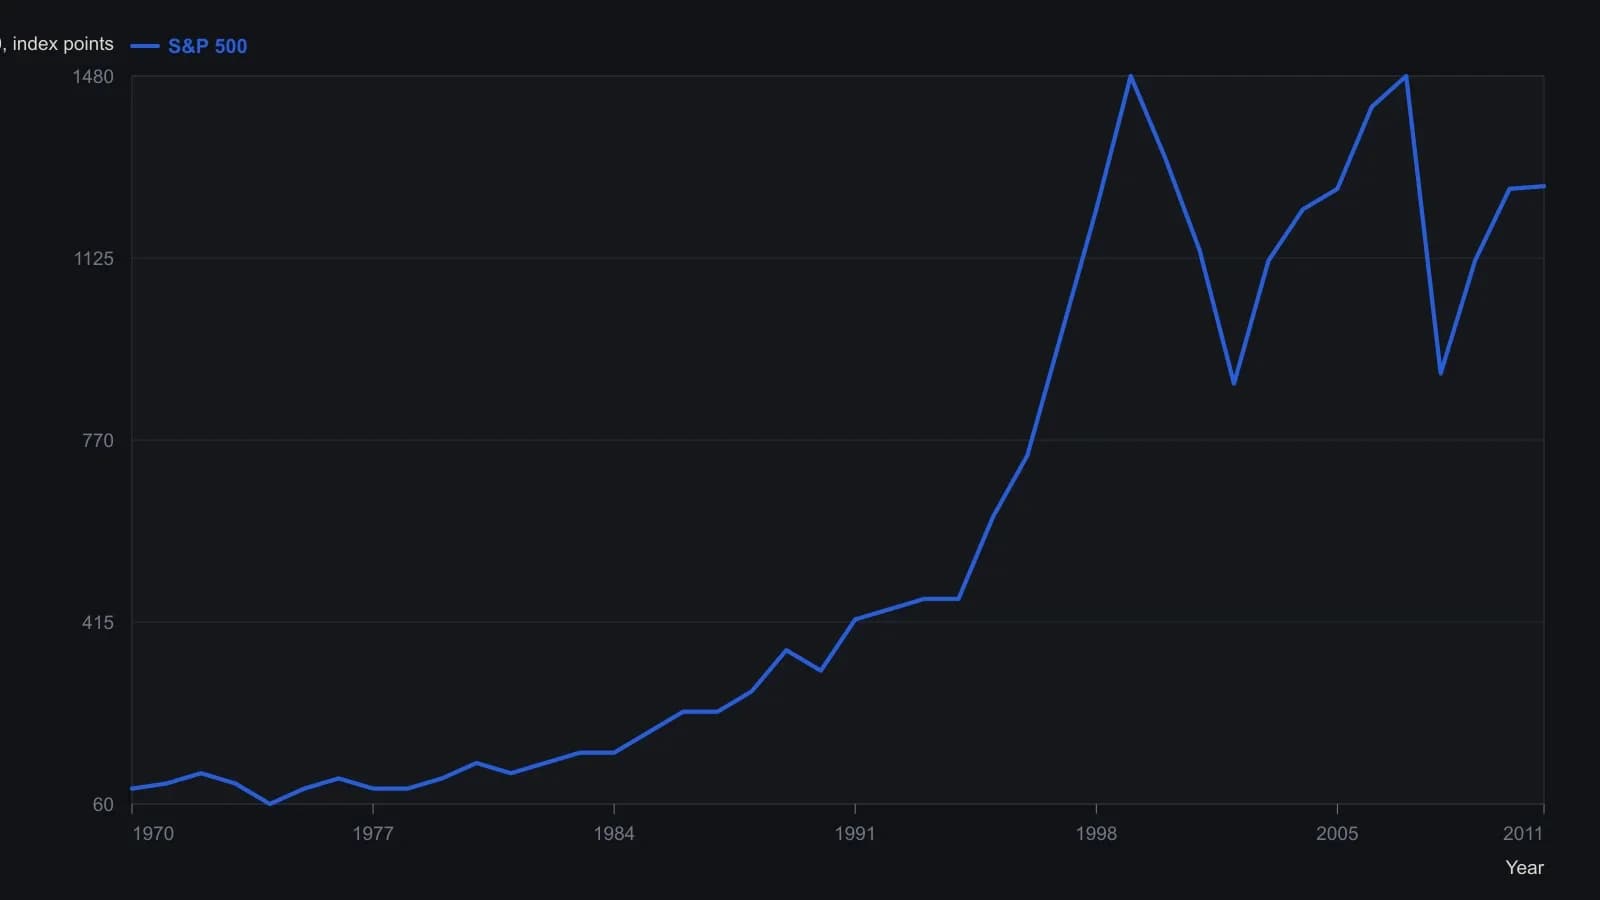
Значения на конец года, округлённые до 20 пунктов индекса, потому что панель показывает четыре десятилетия на линейной шкале до 2,000, а свечи 1970s сидят у нижнего края кадра. Буквы паттерна A–F и проекция September 2012 не перерисованы.
Как один год располагается внутри стека
Редакционное примечание: TradersWeek читает стек 2012 года как кейс размещения одного года внутри одновременных календарей вместо трактовки любого отдельного календаря как прогноза. Это предложение редакционное. Архив соединил всё ещё восходящую траекторию длинной волны с паттерном выборного года и требовал техническую структуру до использования выборного наложения.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам