2003выпуск C021-2
Четыре индексных прокси как дашборд медвежьего режима
Историческое прочтение по четырем прокси использовало финансовый сектор, коммунальные компании, полупроводники и транспорт, чтобы оценить отскок по участию, защитности, восстановлению диапазона лидерства и подтверждению промышленных по теории Доу.
- Рассматривайте каждую отраслевую корзину как index-proxy для вопроса о режиме, а не как сделку по одной бумаге.
- Финансовый сектор был проверкой участия: после конца 2000 года каждый значимый bear-market-rally широкого рынка акций, по описанию, приходил вместе с еще более резким ростом финансовых акций.
- Коммунальный сектор проверяет, ведет ли себя прежняя тихая гавань по-прежнему защитно, а полупроводники — восстановило ли прежнее лидерство полосу, позже отмеченную как trading-range-break.
- Теория Доу считает направленный или экономико-силовой вывод совместно поддержанным только тогда, когда ценовая динамика транспортной средней и промышленной средней подтверждает друг друга.
Прочтение отскока по четырем прокси
После конца 2000 года обзор снижений широкого рынка акций рассматривал четыре отраслевые средние как контекст для каждого отскока. Финансовый индекс NYSE, коммунальная средняя Dow Jones, Philadelphia semiconductor index и транспортная средняя Dow Jones описывались каждый как отраслевая или индустриальная корзина, а не как история одной бумаги.
В редакционном прочтении TradersWeek рассматривает эту связку как чек-лист отскока по четырем прокси. Каждая средняя — это index-proxy: заместитель более широкого рыночного или экономического режима. Intermarket-analysis тогда означает оценку одного отскока по участию, защитности и лидерству на этих связанных рынках.
Финансовый сектор как проверка участия
Финансовый индекс NYSE описывался как охватывающий более 900 банков, брокерских компаний, ссудо-сберегательных учреждений, страховщиков и других финансовых корпораций и как трекер широко торгуемых финансовых имен на этой бирже.
После конца 2000 года каждый значимый bear-market-rally широкого рынка акций, упомянутый в обзоре, по описанию приходил вместе с еще более резким ростом финансовых акций. Поворотные точки датировались мартом 2001, сентябрем 2001, июлем 2002 и октябрем 2002.
В редакционном прочтении этот паттерн и есть тест участия. Отскок широкого списка читается как более полный, когда его ведет финансовый сектор, и как более тонкий, когда этого нет.
Коммунальный сектор как проверка тихой гавани
Коммунальная средняя Dow Jones описывалась как 15 ведущих дистрибьюторов воды, газа и электроэнергии, некоторые из которых расширились в энергетический трейдинг, и как основанная в 1929 году.
Коммунальный сектор представлялся как прежняя тихая гавань стрессовых периодов, чья отраслевая средняя находилась в серьезном снижении с пика конца 2000 года. Ограниченная способность перекладывать более высокие затраты на электроэнергию или газ на потребителей указывалась как структурное ограничение.
В редакционном прочтении проверка тихой гавани спрашивает, ведет ли себя эта старая защитная группа по-прежнему как убежище, или ограничение оставило ее неспособной играть эту роль во время снижения.
Полупроводники как проверка диапазона лидерства
Philadelphia semiconductor index описывался как 16 американских разработчиков и производителей чипов и как общий индикатор здоровья технологической отрасли.
После удержания торгового диапазона с сентября 2000 по март 2002 полупроводниковые акции описывались как пробившие этот диапазон вниз во второй половине 2002 года. Это движение и есть trading-range-break: уход ниже многомесячной боковой полосы, которая ранее удерживала цены после обвала, используемый здесь как маркер смены режима. Отметка Nasdaq 1,184 23 сентября отмечалась как уровень, в последний раз виденный в сентябре 1996 года.
В редакционном прочтении проверка диапазона лидерства спрашивает, восстановило ли прежнее технологическое лидерство эту полосу. Пробой ниже нее говорит о том, что старая группа лидеров еще не восстановила диапазон, который держался после обвала.
Транспорт как проверка по теории Доу
Транспортная средняя Dow Jones описывалась как старейшая из трех основных средних Dow и как 20 взвешенных по цене американских авиакомпаний, авиагрузовых, автотранспортных и железнодорожных компаний, изначально собранных из крупных железных дорог. В этой конструкции это price-weighted-average, поэтому влияние каждого компонента зависит от цены его акции, а не от рыночной капитализации.
Теория Доу представлялась как сравнение ценовой динамики транспортной средней и промышленной средней, используемое чтобы предвосхищать направление рынка и экономическую силу или слабость. Резкие транспортные ралли от впадин с 2001 года, особенно от минимумов октября 2002, использовались чтобы проиллюстрировать уверенность в том осеннем отскоке.
В редакционном прочтении транспортная проверка — это шаг подтверждения. Теория Доу считает направленный или экономико-силовой вывод совместно поддержанным только тогда, когда две средние подтверждают друг друга, а не когда промышленные отскакивают в одиночку.
NYSE Financial Index в медвежьем рынке 2000–2002
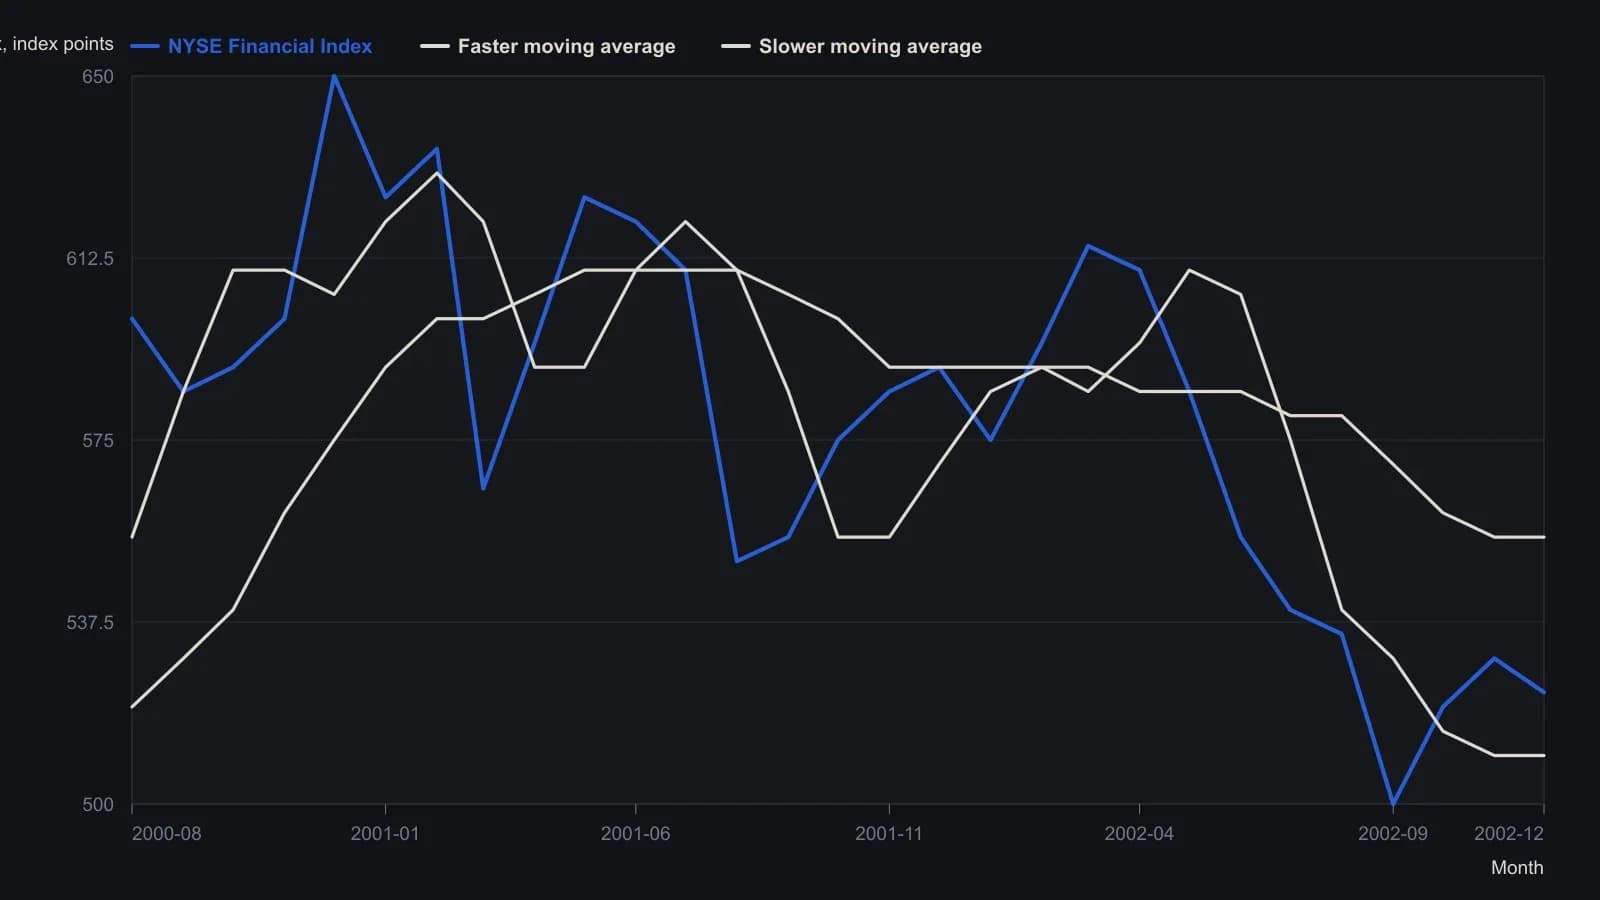
Длины скользящих средних на исходном графике не указаны. Промежуточные уровни — приблизительные месячные отсчёты по дневным барам, а не официальные расчётные цены.
Как читать четыре проверки вместе
Архив описывал четыре средние рядом. Он не представлял их как механический счет и не превращал ни один отскок в самостоятельный прогноз.
В редакционном прочтении расхождение между прокси и есть смысл дашборда. bear-market-rally все равно может зафиксироваться в широком списке, пока финансовый сектор не проходит тест участия, коммунальный сектор не проходит тест тихой гавани, полупроводники не проходят тест диапазона лидерства или транспорт не подтверждает промышленные. Эти разрывы не стирают отскок. Они помечают его как менее полное прочтение режима.
Все разборы дорожки · 29 разборов
- 1982Вход с ограниченным риском отделяет прогноз от тренда
- 1984Критика смещения внимания к прибыли, графиков одного масштаба и прогнозов точного разворота
- 1990Построение подтверждения первичного тренда по двум средним
- 1991Подтверждение двумя средними до объявления первичного разворота
- 1991Запаздывающее подтверждение — это не дивергенция теории Доу
- 1991Задержка подтверждения и дивергенция широты рынка в случае двух средних
- 1992Коммунальные компании как опережающий индикатор процентного режима для акций
- 1992Критика неподтверждённых ралли Доу с помощью объёма
- 1993Когда сигналы Dow Theory перестают работать после смены лиц, принимающих решения
- 1994Ожидаемая продолжительность жизни рынка как фильтр риска
- 1994Оцените синхронность промышленного и транспортного средних, прежде чем объявлять сигнал промежуточного тренда
- 1997Пробой промышленного среднего 1995 года, построенный по трендам компонентов
- 1998Подтверждайте тренды Доу с помощью Market breadth и Head and shoulders
- 1999Подтверждение идеи по акции с помощью спредов по ставке, сырью и индексам
- 2001Почему правила тренда, диапазона и Доу требуют отдельных тестов
- 2001Подтверждение медвежьего рынка через впадины предшествующих коррекций
- 2002Построение Dow line до подтверждения пробоя
- 2002Two-average confirmation как учебное упражнение свинг за свингом
- 2002Удерживайте гипотезу, пока второе среднее не подтвердит: кейс 2001 года
- 2002Кейс первичного медвежьего рынка: скорость цикла, теория Доу и ноги фигуры
- 2003Четыре индексных прокси как дашборд медвежьего режима
- 2004Подтверждение двумя средними на общих прежних максимумах
- 2004Подтверждение как вторые часы на сломе тренда
- 2004Окно планирования реакции на подтверждение после совместного пробоя
- 2005Подтверждение по Доу как тест тренда по двум средним
- 2008Лаг подтверждения связанных средних после коррекции
- 2008Промежуточное подтверждение важнее векового фазирования
- 2012Выровняйте свинги по вложенным энергетическим режимам
- 2016От неподтверждения к медвежьей смене первичного тренда