2001выпуск C121-3
Подтверждение медвежьего рынка через впадины предшествующих коррекций
Падение от 25 до 35 процентов от пика — это лишь процентный порог медвежьего рынка. Подтверждение медвежьего рынка по-прежнему ждёт нисходящего пробоя поддержки последней коррекции бычьего рынка, поэтому быстрая распродажа не считается завершённой сменой режима, пока не пробита поддержка предшествующей впадины.
- Подтверждение медвежьего рынка — это крупное снижение, которое уходит ниже впадины предыдущей крупной коррекции бычьего рынка, а не процентная метка сама по себе.
- S&P Transportation Index достиг процентного порога медвежьего рынка от 25 до 35 процентов ранней осенью 1999, затем пробил свою последнюю коррекцию бычьего рынка 1998 только в декабре 1999.
- Подтверждение родственным средним используется, когда конкурируют две впадины: транспортный индекс подтвердил более крупную коррекцию S&P 500 1998 и не подтвердил меньшую коррекцию 1999.
- Если минимум коррекции S&P 1998 около 972 является рабочей поддержкой предшествующей впадины, более поздний минимум 1092 оставался примерно на 10 процентов выше этой впадины и выше как маркера медианного снижения, так и маркера экстремального снижения.
Что считается подтверждением медвежьего рынка
В этой схеме подтверждение медвежьего рынка — это крупное снижение, которое уходит ниже впадины предыдущей крупной коррекции бычьего рынка. Эта последняя коррекция бычьего рынка — финальный значимый откат перед пиком бычьего рынка, позднее используемая как опорная впадина.
Впадины предшествующих коррекций рассматриваются как поддержка предшествующей впадины. Пробой этой поддержки в ходе уже крутого снижения — это нисходящий пробой поддержки, и он читается как завершённый переход на медвежью территорию.
Падение от 25 до 35 процентов от пика обычно используют как процентный порог медвежьего рынка, чтобы пометить медвежий рынок. Эту метку можно поставить и без более низкого минимума относительно последней коррекции бычьего рынка.
Как транспортный индекс подтвердил
S&P Transportation Index достиг пика на 835 весной 1999 после глубокой коррекции с начала лета 1998 до конца года. Этот минимум 1998 позднее стал опорной впадиной последней коррекции бычьего рынка.
Транспортный индекс достиг диапазона от 25 до 35 процентов ранней осенью 1999, ещё не сделав более низкого минимума относительно впадины коррекции 1998. После краткого ралли индекс возобновил снижение и пробил минимум этой последней коррекции бычьего рынка в декабре 1999, затем упал ещё примерно на 10 процентов перед отскоком весной 2000.
В случае транспортного индекса минимум сформировался примерно через один месяц после подтверждающего пробоя, и этот уровень не был успешно повторно протестирован в течение восьми месяцев.
Две кандидатные впадины на S&P 500
S&P 500 достиг пика около 1550 весной 2000, оставив две кандидатные последние коррекции бычьего рынка: более крупное снижение 1998, подтверждённое транспортным индексом, и меньшее снижение 1999, которое не было подтверждено. Подтверждение родственным средним — это проверка, что родственное среднее подтверждает то же ралли или тот же пробой, прежде чем кандидатная впадина принимается.
Если меньшая коррекция S&P 1999 рассматривается как впадина последней коррекции бычьего рынка, подтверждение находится около 1247 в конце 2000, после чего индекс снизился ещё примерно на 12 процентов.
Если минимум коррекции S&P 1998 около 972 является рабочей долгосрочной поддержкой предшествующей впадины, более поздний минимум 1092 оставался примерно на 10 процентов выше этой впадины. Индекс всё ещё находился выше как маркера медианного снижения в 30 процентов, так и маркера экстремального снижения в 47 процентов.
S&P 500 и два кандидата на дно коррекции бычьего рынка
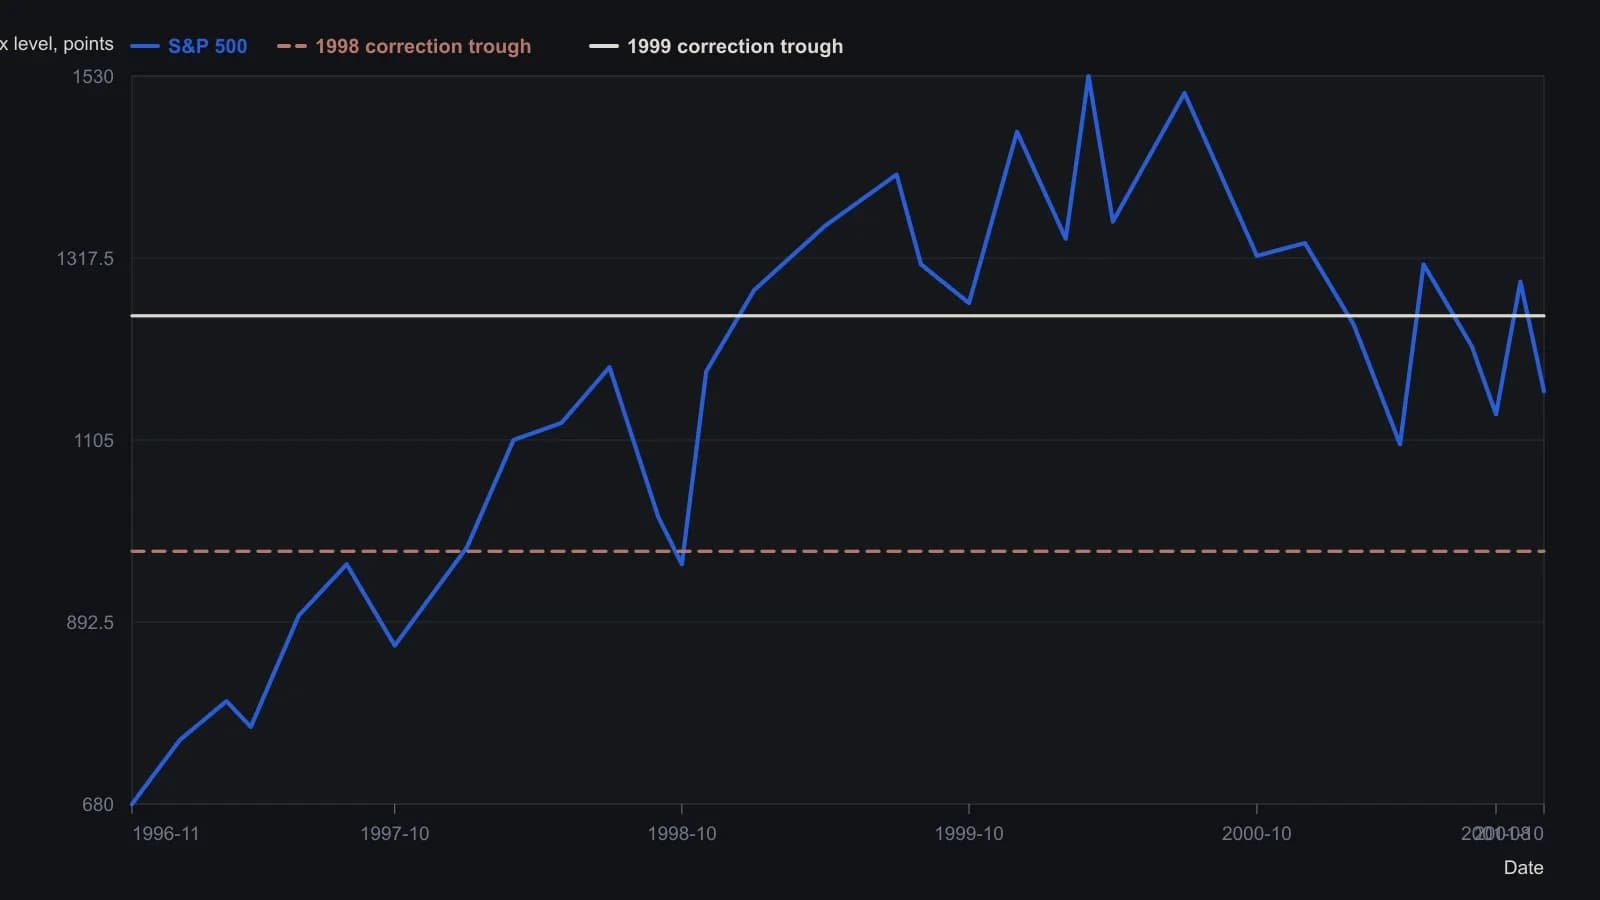
Оцифровано с растра по печатной шкале 600–1600 (сетка с шагом 50 пунктов). Погрешность размещения составляет около ±10 индексных пунктов. Последнее значение, 1,161.97, взято из заголовка окна графика. Две горизонтали — линии поддержки, проведённые на исходном графике, а не рассчитанные уровни коррекции.
Все разборы дорожки · 29 разборов
- 1982Вход с ограниченным риском отделяет прогноз от тренда
- 1984Критика смещения внимания к прибыли, графиков одного масштаба и прогнозов точного разворота
- 1990Построение подтверждения первичного тренда по двум средним
- 1991Подтверждение двумя средними до объявления первичного разворота
- 1991Запаздывающее подтверждение — это не дивергенция теории Доу
- 1991Задержка подтверждения и дивергенция широты рынка в случае двух средних
- 1992Коммунальные компании как опережающий индикатор процентного режима для акций
- 1992Критика неподтверждённых ралли Доу с помощью объёма
- 1993Когда сигналы Dow Theory перестают работать после смены лиц, принимающих решения
- 1994Ожидаемая продолжительность жизни рынка как фильтр риска
- 1994Оцените синхронность промышленного и транспортного средних, прежде чем объявлять сигнал промежуточного тренда
- 1997Пробой промышленного среднего 1995 года, построенный по трендам компонентов
- 1998Подтверждайте тренды Доу с помощью Market breadth и Head and shoulders
- 1999Подтверждение идеи по акции с помощью спредов по ставке, сырью и индексам
- 2001Почему правила тренда, диапазона и Доу требуют отдельных тестов
- 2001Подтверждение медвежьего рынка через впадины предшествующих коррекций
- 2002Построение Dow line до подтверждения пробоя
- 2002Two-average confirmation как учебное упражнение свинг за свингом
- 2002Удерживайте гипотезу, пока второе среднее не подтвердит: кейс 2001 года
- 2002Кейс первичного медвежьего рынка: скорость цикла, теория Доу и ноги фигуры
- 2003Четыре индексных прокси как дашборд медвежьего режима
- 2004Подтверждение двумя средними на общих прежних максимумах
- 2004Подтверждение как вторые часы на сломе тренда
- 2004Окно планирования реакции на подтверждение после совместного пробоя
- 2005Подтверждение по Доу как тест тренда по двум средним
- 2008Лаг подтверждения связанных средних после коррекции
- 2008Промежуточное подтверждение важнее векового фазирования
- 2012Выровняйте свинги по вложенным энергетическим режимам
- 2016От неподтверждения к медвежьей смене первичного тренда