1996выпуск C061-5
Направление employment-release как later-month persistence test
Правило по фьючерсам на казначейские облигации фиксировало направление по сеттлменту employment-release, удерживало эту позицию на более позднем calendar-month-hold и затем спрашивало у random-direction-control с подбрасыванием монеты, делал ли event-day close ту работу, которую оставшиеся отчёты месяца не сделали бы сами по себе.
- На восьмилетней выборке фьючерсы на казначейские облигации имели больший средний event-day-range в дни публикации employment-report (44 тика), чем в дни публикации producer-price (36), retail-sales (33) или consumer-price (32).
- Settlement-entry использовал только закрытие employment-release: более низкое закрытие открывало шорт, более высокое закрытие открывало лонг. Тест не прогнозировал эту сессию и не оценивал принт относительно ожиданий.
- Сравнивались два выхода calendar-month-hold: закрытие середины месяца примерно после половины оставшихся месячных отчётов и закрытие последнего рабочего дня после оставшихся отчётов.
- Random-direction-control повторял то же удержание до конца месяца 1,500 раз с честной монетой, затем помещал среднее правила employment-day в это частотное распределение.
Более поздние часы для первого отчёта месяца
Процедура архива не пыталась торговать сам принт занятости. Она ждала settlement-entry на официальном закрытии сессии публикации, брала наблюдаемое направление закрытия как позицию и затем использовала calendar-month-hold, чтобы выход приходился на более поздний рабочий день того же месяца.
Редакция. TradersWeek рассматривает эту последовательность как unfinished-information-test. Месячный календарь занятости читается здесь как учебный класс незавершённой информации: зафиксировать позицию в облигациях по закрытию сессии публикации, держать её по более поздним календарным часам через остальные отчёты месяца и только затем спросить, делает ли это направление event-day ту работу, которую календарь сам по себе не сделал бы.
Дни занятости и event-day-range
На восьмилетней выборке фьючерсы на казначейские облигации имели больший средний дневной диапазон в дни публикации employment-report (44 тика), чем в дни публикации producer-price (36), retail-sales (33) или consumer-price (32). Это сравнение использует event-day-range, ширину сессии фьючерса от максимума до минимума в дату запланированной публикации данных, чтобы ранжировать, насколько бурно контракт обычно торгуется на разных отчётах.
Settlement-entry и два календарных удержания
Процедура входила по сеттлменту employment-release. Более низкое закрытие открывало шорт, более высокое закрытие открывало лонг. Поскольку исполнение — это settlement-entry, правило не утверждает, что торговало сам принт.
Сравнивались два выхода calendar-month-hold. Один был закрытием середины месяца примерно после половины оставшихся месячных отчётов. Другой был закрытием последнего рабочего дня после оставшихся отчётов. Ни один выход не использовал ценовую цель или защитный стоп.
Shifted-continuous-series и контроль с подбрасыванием монеты
Симуляция использовала восемь лет непрерывных фьючерсов на казначейские облигации с корректировкой на ролловер. Этот путь — shifted-continuous-series: back-adjusted стыковка фьючерсов, которая убирает гэпы ролловера, чтобы многолетняя симуляция могла трактовать последовательные контракты как один ценовой путь. Прогон использовал один контракт, не ставил стоп-заявок и исключал проскальзывание, комиссии и сборы.
Random-direction-control повторял то же удержание до конца месяца 1,500 раз на этом восьмилетнем ряде, назначая лонг или шорт честной монетой вместо закрытия employment-day. Контроль сохраняет ту же дату входа и дату выхода. Значимость оценивалась помещением среднего результата правила employment-day в частотное распределение этих 1,500 средних random-direction.
Редакционное прочтение
Редакция. Факты архива описывают только исторический рабочий процесс. Прочтение TradersWeek состоит в том, что сессия занятости используется как штамп направления, а не как прогноз принта, и что более поздние календарные часы как раз превращают остаток месяца в тест незавершённой информации. Контроль с подбрасыванием монеты — это та часть, которая спрашивает, делает ли направление event-day ту работу, которую календарь сам по себе не сделал бы.
Контроль со случайным направлением: средняя прибыль на сделку по 1,500 выборкам подбрасывания монеты
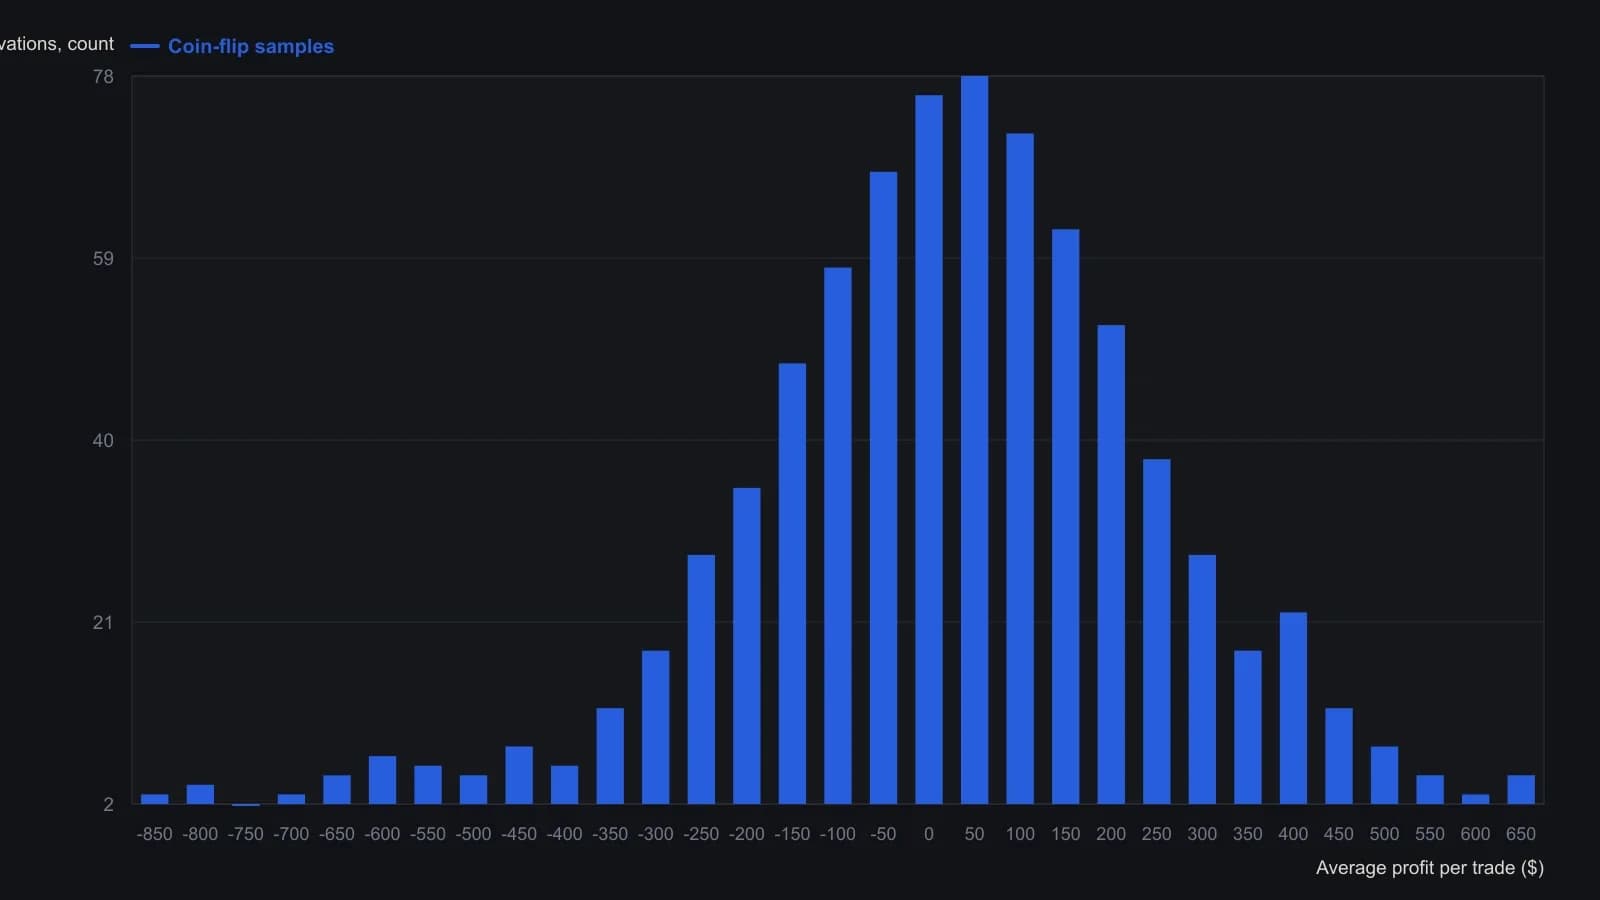
Та же сдвинутая восьмилетняя серия T-bond и выход в последний рабочий день, что и у правила занятости; направление задавала честная монета, а не закрытие сессии занятости. Без стопов; один контракт; проскальзывание и комиссии не учитывались. Высоты столбцов — приблизительные снятия с растра.
Все разборы дорожки · 5 разборов
- 1985Правила объёма activist-stake и оверлей конвертируемых облигаций
- 1996Оценка пробоев диапазона в день события на рынке облигаций
- 1996Направление employment-release как later-month persistence test
- 2001Концентрированная стоимостная книга с кэшем в объявленных сделках
- 2015Хеджи в середине сделки для дивидендных пар и market-neutral-swing