2005выпуск C081-5
График промежуточного результата — это допущение о режиме волатильности
Модель Black-Scholes может сделать одну и ту же комбинацию выглядящей прибыльной на раннем этапе или всё ещё «мёртвыми деньгами» в зависимости от того, вернётся ли подразумеваемая волатильность к одному значению, привязанному к базовому активу, или останется «липкой». Редакция: этот выбор особенно важен, когда календарный спред сравнивают с коротким стрэддлом после шока ближней волатильности.
- Формулы ценообразования опционов принимают пять входных параметров, и вход волатильности трактуется как статистика дневной изменчивости цены, а не как тренд базового актива.
- Наивный прогноз Black-Scholes, который применяет одну волатильность, привязанную к базовому активу, предполагает, что изначально дорогие опционы дешевеют к теоретической справедливой стоимости на каждую будущую дату до экспирации.
- Прогнозирование persistent-volatility переносит вперёд собственную текущую подразумеваемую волатильность каждого опциона, поэтому любая начальная завышенность цены сохраняется до временного распада вблизи экспирации.
- Редакция: тот же движок может изменить то, как календарный спред выглядит на фоне короткого стрэддла после шока ближней волатильности, потому что принудительное сохранение скачка ближней подразумеваемой волатильности может скрыть более поздний шанс, что эти опционы подешевеют.
График уже является прогнозом
Формулы ценообразования опционов принимают пять входных параметров, и один из этих входов — волатильность. Волатильность представлена как статистика дневной изменчивости цены, независимая от любого тренда базового актива.
Модель Black-Scholes — это движок ценообразования в замкнутой форме, который отображает условия контракта и вход волатильности в теоретическую стоимость и в прогнозные промежуточные результаты. Теоретическая справедливая стоимость — это модельная цена, полученная, когда этот движок запускается с выбранным входом волатильности, а не с ценой, наблюдаемой в котируемой цепочке.
Короткий стрэддл по-прежнему несёт свою премию
Короткий стрэддл — это комбинация, которая продаёт пут и колл с одним страйком и одной экспирацией. В теоретической иллюстрации на экспирации короткая комбинация была прибыльной только если базовый актив закрылся внутри ограниченного диапазона.
Вскоре после входа обе ноги по-прежнему несут почти всю полученную премию, поэтому ранняя прибыльность мала, если только базовый актив уже не прошёл большое расстояние.
Промежуточный P/L короткого стрэддла MSFT 25
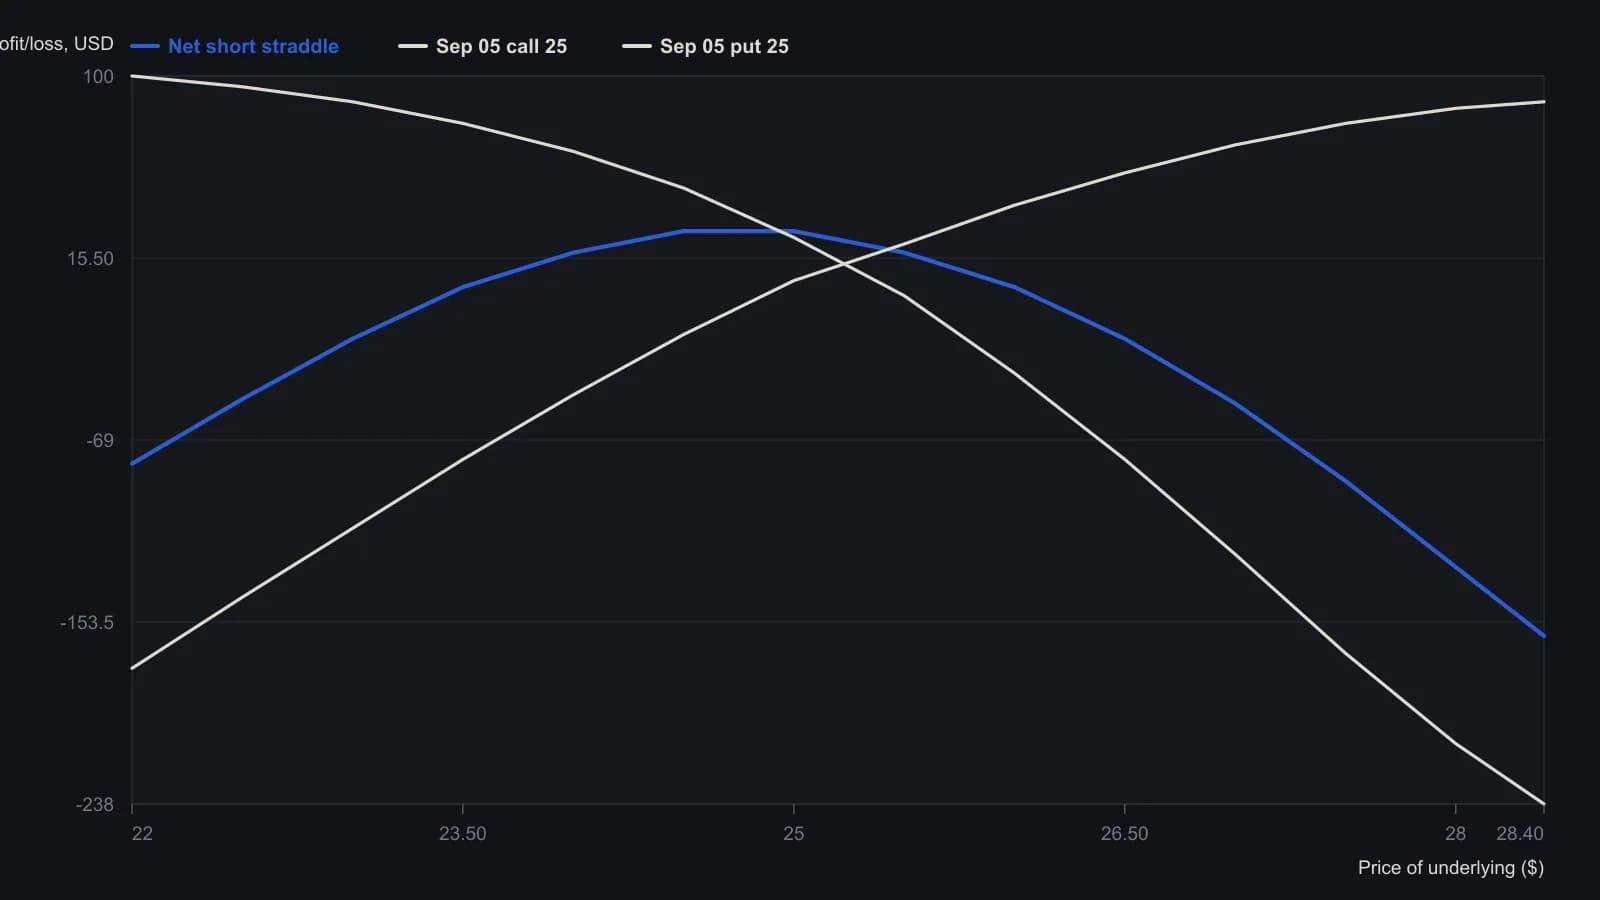
Оцифровано с промежуточного скриншота. Оси — прибыль/убыток в долларах против цены базового актива; значения по оси y приблизительны с точностью до ближайших 5 долларов. В источнике волатильность удерживалась на 0.182 при подразумеваемой волатильности 0.191 и ставке 2%, поэтому горб — это переоценка по Блэку–Шоулзу с липкой волатильностью, а не гарантированный выплатный профиль.
Два правила для подразумеваемой волатильности
Подразумеваемая волатильность — это единственный вход волатильности, при котором модель ценообразования воспроизводит наблюдаемую рыночную цену опциона. Наивный прогноз Black-Scholes, который применяет одну волатильность, привязанную к базовому активу, тогда предполагает, что изначально дорогие опционы дешевеют к этой модельной стоимости на каждую будущую дату до экспирации.
Persistent-volatility — это правило прогнозирования, которое переносит вперёд текущую подразумеваемую волатильность каждого котируемого опциона вместо того, чтобы принудительно возвращать цены к единой справедливой стоимости, привязанной к базовому активу. При этом правиле любая начальная завышенность цены сохраняется до временного распада вблизи экспирации.
Календарный спред оценивается по другому правилу переноса
Календарный спред — это структура с одним страйком, которая покупает опцион с более дальним сроком и продаёт опцион с более ближним сроком. Типичный календарный спред покупает более дальний колл и продаёт колл с тем же страйком, который истекает раньше.
Подразумеваемая волатильность дальних сроков описывается как относительно стабильная, тогда как ближняя нога календаря менее чувствительна к ошибке входа волатильности, потому что она близка к экспирации, поэтому прогноз persistent-volatility представлен как в целом более реалистичный для этой структуры.
После резкого неожиданного движения цены ближние подразумеваемые волатильности часто скачут, и принудительное сохранение этого повышения может скрыть более поздний шанс, что эти опционы подешевеют.
Все разборы дорожки · 18 разборов
- 1988Критика досрочного исполнения в модели Black-Scholes для опционов на фьючерсы
- 1988Конструирование опционных премий относительно базовой линии Black-Scholes
- 1989Лимитные исполнения вокруг справедливой стоимости опциона
- 1990Когда скью волатильности — это режимы, а не ошибочные оценки
- 1994Оценка стоимости закрытия стренгла на опционах казначейских облигаций
- 1996Построение теты опциона по премии, волатильности и денежности
- 2002Календарный доход от перекоса волатильности и временных стопов
- 2003Построение стоимости опциона из исторической и подразумеваемой волатильности
- 2004Построение календаря по стилю исполнения, временному бюджету и керри
- 2005График промежуточного результата — это допущение о режиме волатильности
- 2005Выплаты экзотических опционов за рамками ванильной премии
- 2006Аудит индексных входов волатильности в исследованиях дохода от коллов
- 2008Корректировка дельты ratio write при росте ленты
- 2010Конусы волатильности с датами экспирации как портфельный контекст
- 2015Аудит оверлеев восстановления buy-write относительно разрывов в ценообразовании и сценариях
- 2015Хеджи неполного лота мини-опционами против подразумеваемой волатильности
- 2018Подразумеваемая волатильность как ориентир конструкции опционной премии
- 2019Построение Black-Scholes из баланса покрытого колла