1987выпуск C111-6
Проверка согласованности цены и объёма после процентных фильтров разворота
price-percent-filter фиксирует новую дату только тогда, когда движение от последнего пика или впадины достигает выбранного порога и идёт противоположно предыдущему отфильтрованному изменению. Оставленные даты образуют trend-reversal-sample, а каждая signed-price-volume-pair затем сводится с помощью price-volume-cross-correlation и chi-square-from-correlation.
- price-percent-filter фиксирует новую дату только тогда, когда процентное изменение от последнего пика или впадины достигает выбранного порога и идёт противоположно предыдущему отфильтрованному изменению.
- Каждое сохранённое событие записывает дату, закрытие промышленного среднего и совокупный объём биржи, чтобы позднее знаковые изменения можно было рассчитать по этим табличным точкам.
- После каждой табуляции знак изменения цены сопоставляется со знаком изменения кумулятивного объёма и относится к одной из четырёх клеток.
- В окне с 13 июня 1949 по 2 января 1987 фильтр 10 процентов имел наибольший положительный коэффициент знаковых изменений, а девять из десяти размеров фильтра имели доверие хи-квадрат выше 99.5 процентов.
Какой вопрос ставит схема
Архивный процесс сначала строит наблюдения, затем проверяет связь только на этих наблюдениях. Редакционное прочтение: TradersWeek рассматривает price-percent-filter как схему выборки, а не как наложение на график. Фильтр выбирает, какие колебания войдут в trend-reversal-sample. Затем четырёхклеточный тест спрашивает, менялся ли объём в том же направлении, что и эти отфильтрованные ценовые колебания.
Как выбираются точки разворота
price-percent-filter фиксирует новую дату только тогда, когда процентное изменение от последнего пика или впадины достигает выбранного порога и идёт противоположно предыдущему отфильтрованному изменению. Последовательность этих дат фильтра и есть trend-reversal-sample.
Каждое сохранённое событие записывает дату, закрытие промышленного среднего и совокупный объём биржи, чтобы позднее знаковые изменения можно было рассчитать по этим табличным точкам.
Знаковые пары и четырёхклеточный тест
После каждой табуляции знак изменения цены сопоставляется со знаком изменения кумулятивного объёма. Эта signed-price-volume-pair относится к одной из четырёх клеток.
Связь сводится с помощью price-volume-cross-correlation — четырёхклеточного коэффициента, который фиксирует, имеют ли отфильтрованные изменения цены и изменения объёма тенденцию совпадать по знаку. chi-square-from-correlation равен квадрату этого коэффициента, умноженному на число пар.
Тот же тест при разных размерах фильтра
Те же статистики были получены для каждого целого размера фильтра от 1 процента до 10 процентов по четырём окнам, охватывающим период с начала 1897 по начало 1987.
В окне с 13 июня 1949 по 2 января 1987 фильтр 10 процентов имел наибольший положительный коэффициент знаковых изменений среди десяти размеров, за ним следовал фильтр 9 процентов. В том же позднем окне девять из десяти размеров фильтра имели доверие хи-квадрат выше 99.5 процентов. Размер 8 процентов был исключением и всё же превышал 99 процентов.
Взаимная корреляция DJIA и объёма NYSE в зависимости от размера фильтра
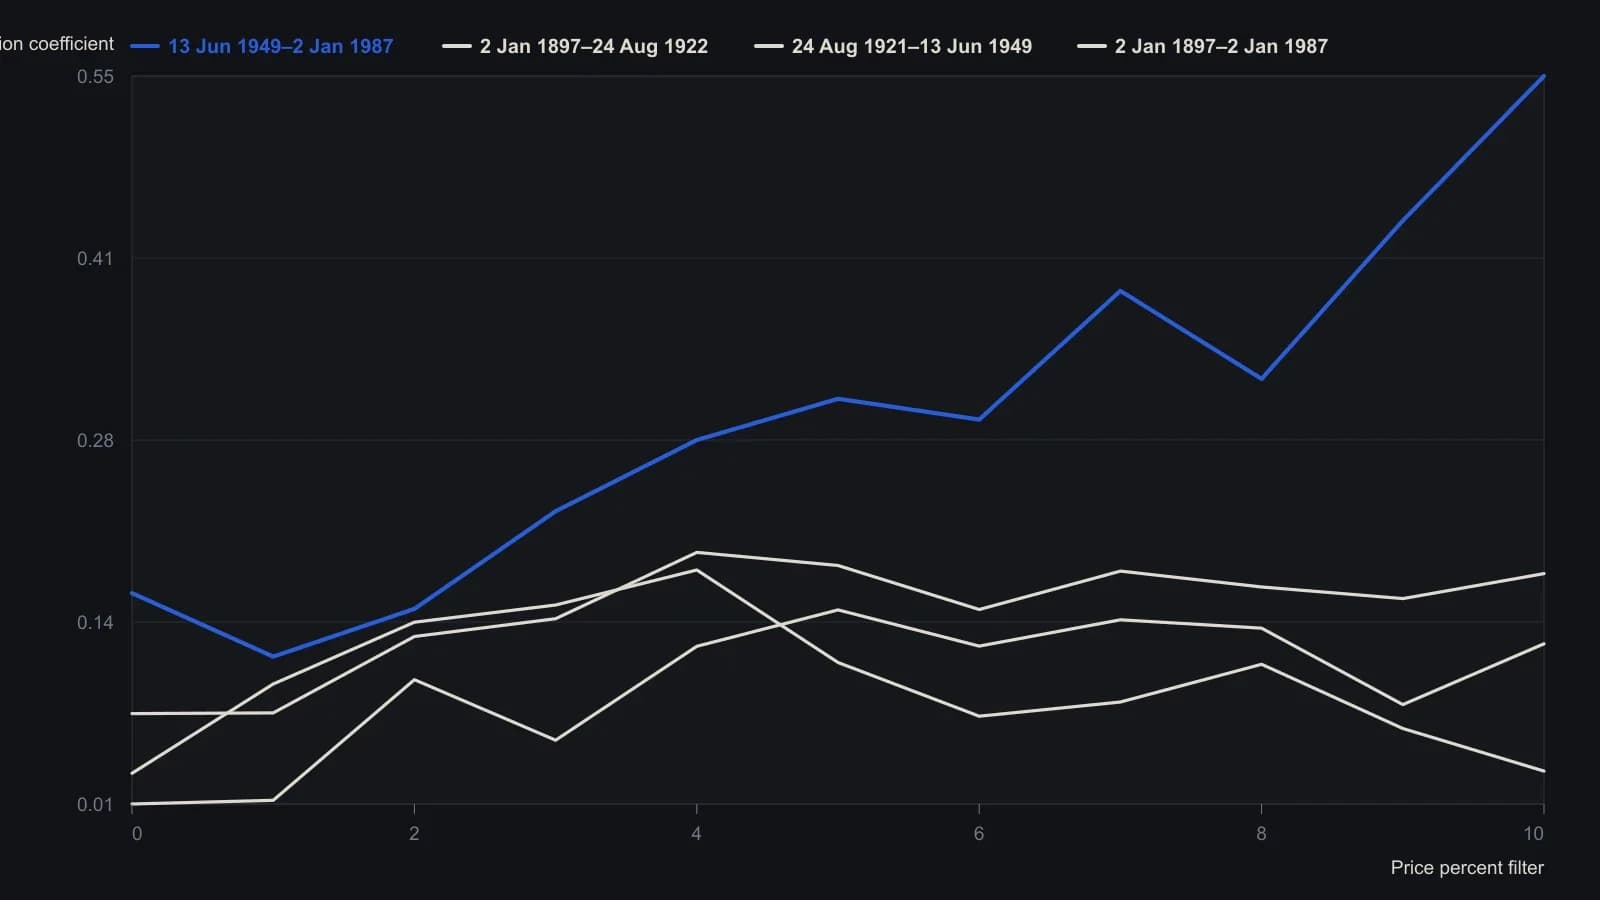
Строка 0 процентов — нефильтрованная дневная выборка. Более крупные фильтры оставляют гораздо меньше точек разворота, поэтому хи-квадрат (r²N) несопоставим между строками, даже когда r растёт.
Наложения сохранённых дат на график
Наложения на график использовали фильтр 10 процентов по цене и объёму с начала 1897 по 12 августа 1982, затем сравнивали фильтры 1 процента и 10 процентов с 12 августа 1982 по 12 декабря 1986.
Редакционное примечание: TradersWeek читает эти наложения как изображения того же trend-reversal-sample, который использован в четырёхклеточных подсчётах, а не как отдельное торговое правило.
Все разборы дорожки · 17 разборов
- 1987Проверка согласованности цены и объёма после процентных фильтров разворота
- 1988Построение тестов хи-квадрат для двухисходных ценовых подсчётов
- 1988Построение консенсусных индикаторов с помощью корреляции и теста хи-квадрат
- 1988Проверяйте преимущества относительно случая, а не сюжета
- 1988Построение осциллятора дивергенции advance-decline
- 1989Оценить контрарный коэффициент премий пут-колл на заданном горизонте
- 1990Недельный resistance-index из почасового volume-per-point
- 1990Проверка широты выше скользящих средних по горизонту
- 1990Оценка широты рынка: member против odd-lot
- 1990Критерий хи-квадрат разделенных гистограмм частот на разных агрегациях цены
- 1990Оценка сглаженных подсчётов вторичных размещений с помощью критерия хи-квадрат
- 1991Рассматривайте времена максимума и минимума сессии как коды, затем требуйте проверку хи-квадрат
- 1991Каталог знаковых часовых свингов как проверка хи-квадрат для следующей сессии
- 1992Построение критерия хи-квадрат как ворота для двусторонних рыночных записей
- 1992Процентные фильтры, логарифмический point-and-figure и остатки breadth
- 1997Постройте экран стационарности хи-квадрат, прежде чем прогнозировать
- 1998Правила пробоя по времени после nested-bar-contraction