1990выпуск C051-2
Проверка широты выше скользящих средних по горизонту
Недельная широта рынка может быть долей бумаг листинга выше 10-недельной или 30-недельной скользящей средней. Высокие и низкие значения становятся направленными прогнозами только после того, как зафиксированы lookback, горизонт прогноза и continuation- или contrary-mapping, а затем оценены критерием хи-квадрат.
- Недельную широту рынка можно измерять как долю бумаг листинга выше 10-недельной скользящей средней и, отдельно, выше 30-недельной скользящей средней.
- Заметно высокие и низкие значения размечались полосами стандартного отклонения вокруг 10-летнего среднего, затем оценивались как направленные прогнозы на каждом заявленном горизонте прогноза.
- Критерий хи-квадрат не отметил краткосрочные проверки на 10-недельном ряде как статистически заметные, тогда как 30-недельный ряд использовал contrary-mapping для направления следующего года.
- В оценке в качестве основного долгосрочного наблюдения выбран 30-недельный ряд доли выше средней, трактуя высокие значения как предостерегающие, а низкие — как конструктивные.
Недельный счёт участия
Недельную широту рынка можно измерять как процент бумаг листинга, торгующихся выше 10-недельной скользящей средней и, отдельно, выше 30-недельной скользящей средней. Широта рынка здесь — это доля бумаг листинга, участвующих выше выбранной скользящей средней; она используется как сигнал рыночного участия в целом, а не как паттерн отдельной бумаги.
Скользящая средняя в этом рабочем процессе — это среднее недельных цен с фиксированным lookback, которое относит каждую бумагу выше или ниже. Эта классификация даёт отдельные 10-недельный и 30-недельный счета широты.
Зафиксируйте метку, окно и mapping
Заметно высокие и низкие значения отмечались полосами в две трети стандартного отклонения и одно стандартное отклонение вокруг 10-летнего среднего, затем оценивались как направленные прогнозы на следующей неделе, пяти неделях, 13 неделях, 26 неделях и одном годе.
Полоса стандартного отклонения — это оболочка исторического среднего на двух третях и одном стандартном отклонении, которой значение широты помечают как заметно высокое или низкое. Горизонт прогноза — это форвардное окно, относительно которого оценивается размеченный экстремум.
10-недельный ряд
Краткосрочные проверки на 10-недельном ряде не были отмечены как статистически заметные. Критерий хи-квадрат указал значимость только для 26-недельного окна, когда значение выше одного стандартного отклонения трактовалось как бычье, а значение ниже минус одного стандартного отклонения — как медвежье.
Критерий хи-квадрат — это категориальная проверка того, прогнозируют ли высокие и низкие экстремумы широты последующее направление рынка лучше случая на заявленном горизонте.
30-недельный ряд
На 30-недельном ряде критерии хи-квадрат были отмечены как значимые для направления следующего года на обоих порогах стандартного отклонения, когда высокое значение трактовалось как медвежье, а низкое — как бычье. Contrary-mapping — это такая обратная метка: повышенное значение широты с длинным lookback трактуется как медвежье, а пониженное — как бычье.
Правило одного стандартного отклонения для 30-недельного ряда представляет повышенное значение как медвежье, а пониженное — как бычье.
Доля листинговых акций выше своей 30-недельной скользящей средней, 1964–1969
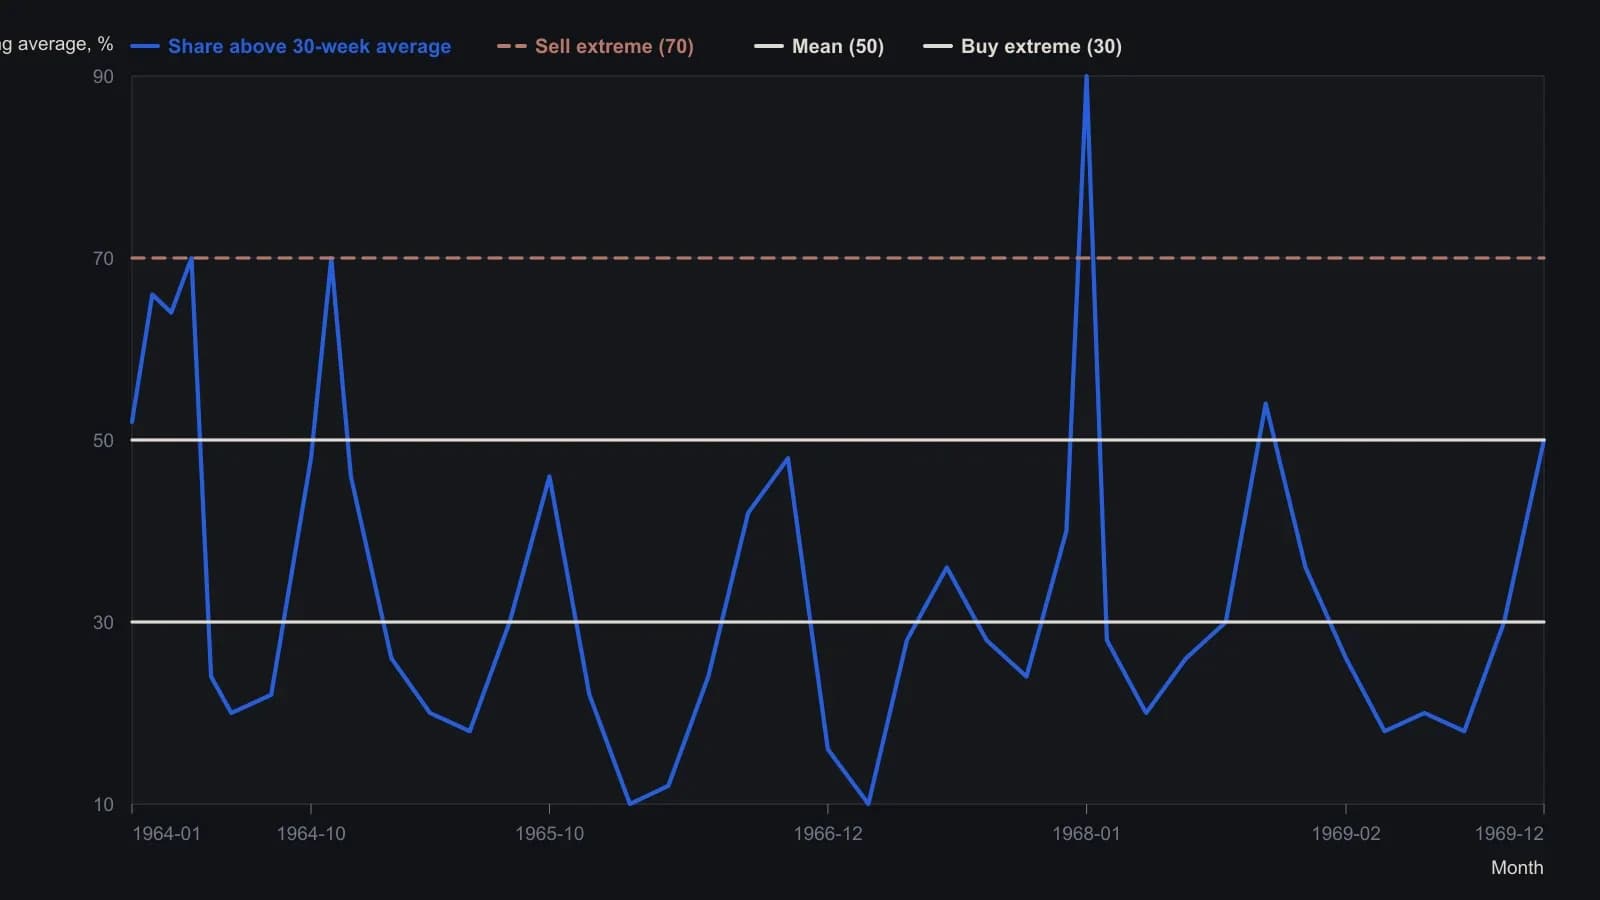
Оцифровано по отсканированной недельной кривой относительно печатной сетки с шагом 10 пунктов. Положение приблизительное, порядка ±3 to 5 процентных пунктов; тонкий недельный зигзаг, тоньше растра, не обводился тик за тиком.
Относительная позиция и выбранное наблюдение
Правило относительной позиции, трактующее как бычий случай большее число бумаг выше 30-недельной средней, чем выше 10-недельной средней, было отмечено как статистически значимое для направления следующих 13 недель. Подмножество компаний роста дало направленные результаты, параллельные полному ряду бумаг листинга, оставаясь при этом слабее.
В оценке в качестве основного долгосрочного наблюдения выбран 30-недельный ряд доли выше средней, трактуя высокие значения как предостерегающие, а низкие — как конструктивные.
Все разборы дорожки · 17 разборов
- 1987Проверка согласованности цены и объёма после процентных фильтров разворота
- 1988Построение тестов хи-квадрат для двухисходных ценовых подсчётов
- 1988Построение консенсусных индикаторов с помощью корреляции и теста хи-квадрат
- 1988Проверяйте преимущества относительно случая, а не сюжета
- 1988Построение осциллятора дивергенции advance-decline
- 1989Оценить контрарный коэффициент премий пут-колл на заданном горизонте
- 1990Недельный resistance-index из почасового volume-per-point
- 1990Проверка широты выше скользящих средних по горизонту
- 1990Оценка широты рынка: member против odd-lot
- 1990Критерий хи-квадрат разделенных гистограмм частот на разных агрегациях цены
- 1990Оценка сглаженных подсчётов вторичных размещений с помощью критерия хи-квадрат
- 1991Рассматривайте времена максимума и минимума сессии как коды, затем требуйте проверку хи-квадрат
- 1991Каталог знаковых часовых свингов как проверка хи-квадрат для следующей сессии
- 1992Построение критерия хи-квадрат как ворота для двусторонних рыночных записей
- 1992Процентные фильтры, логарифмический point-and-figure и остатки breadth
- 1997Постройте экран стационарности хи-квадрат, прежде чем прогнозировать
- 1998Правила пробоя по времени после nested-bar-contraction