1991выпуск C071-3
Консенсус советников не работает как недельный контрарный тайминг
С 18 сентября 1981 по 9 февраля 1991 недельный консенсус советников был задан как одна контрарная процедура и проверен как сигнал на следующую неделю. Подсчёты однонедельной доли попаданий и кризисные даты и есть запись. Редакционное прочтение состоит в том, что crowding принадлежит слоту режимного оверлея на горизонте недель-месяцев, в том же слоте, что и позиционирование commitment-of-traders.
- Записывайте консенсус советников как одну контрарную процедуру: порог crowding, период удержания и явные случаи, в которых правило остаётся в стороне.
- При пороге crowding в 55 процентов неделя после медвежьих экстремумов снижалась чаще, чем росла, тогда как неделя после бычьих экстремумов росла чаще, чем снижалась.
- Кризисные даты 1982, 1987, 1989 и 1990 по 1991 показывают ранние входы, пропущенные роста и отсечки, которые оставляли правило без позиции до момента после отскока.
- Редакционный вывод — оставлять crowding, включая позиционирование в стиле commitment-of-traders, режимным оверлеем на горизонте недель-месяцев, а не прогнозом однонедельной доли попаданий.
Серия, которая была проверена
Недельная серия консенсуса советников была рассмотрена как контрарный сигнал короткого горизонта с 18 сентября 1981 по 9 февраля 1991. Консенсус советников — это недельная доля писем инвестиционных советников, классифицированных как бычьи против медвежьих, используемая как чтение crowding.
Одна проверяемая контрарная процедура
Контрарная процедура — это полностью заданное правило, которое трактует crowded бычий настрой как причину выйти или остаться в стороне, а crowded медвежий настрой — как причину войти, включая период удержания и случаи, когда сделка не берётся. Порог crowding — это процент консенсуса, при котором чтение считается достаточно экстремальным, чтобы развернуть позиционирование. Обычные отсечки в записи — 55 процентов, 60 процентов и 65 процентов.
Редакционная задача — держать это правило как одну процедуру входа, выхода и воздержания, а затем спросить, является ли следующая неделя верным горизонтом.
Однонедельные доли попаданий в записи
Однонедельная доля попаданий — это подсчёт того, вырос широкий рынок акций или упал на неделе после crowded-чтения; она используется, чтобы проверить правило как сигнал короткого горизонта, а не как режимный оверлей.
Когда медвежий консенсус достигал 55 процентов, следующая неделя росла в шести случаях и снижалась в восьми. По 51 неделе с бычьим консенсусом 55 процентов следующая неделя росла 30 раз и снижалась 21 раз. Бычий экстремум 65 процентов появился семь раз, и следующая неделя снизилась только в двух из этих случаев.
Редакционное прочтение этих подсчётов состоит в том, что crowded-чтение не разворачивалось на следующей неделе устойчивым образом.
Кризисный тайминг и отложенные входы
Чтение 26 марта 1982 в 60.9 процента медведей и 25 процентов быков трактовалось как ясный контрарный вход, но рост, который это чтение должно было захватить, не пришёл до августа 1982.
23 января 1987 бычий консенсус составлял 63.9 процента, а медвежий консенсус — 12 процентов, и crowded-бычья отметка всё ещё была 60.8 процента 8 августа 1987. Воздержание с января вывело бы из рынка до обвала октября 1987 и также пропустило бы промежуточный рост на 500 пунктов к августу.
На минимуме 11 декабря 1987 в 1766.74 советники были на 29.5 процента бычьими и на 39.3 процента медвежьими, а примерно 55-процентное медвежье чтение появилось только 27 мая 1988, после отскока на 200 пунктов.
Перед падением на 190 пунктов 13 октября 1989 бычий консенсус держался между 50 и 54 процентами в трёх эпизодах начиная с 15 сентября 1989, так что то, оставалось ли правило в стороне, зависело от того, как читался порог crowding.
14 сентября 1990 советники были на 56 процентов медвежьими против 29.6 процента бычьих, и следующая неделя упала на 60 пунктов. К минимуму середины октября чуть ниже 2400 медвежий консенсус составлял 55.8 процента, и однобокий медвежий перекос сохранялся до дедлайна 15 января 1991.
Редакционный пункт состоит в том, что кризисный тайминг ломался даже когда порог crowding был выполнен: входы приходили на месяцы раньше, воздержания пропускали крупные роста, а некоторые обвалы сидели чуть ниже отсечки.
Квартальные закрытия Dow Jones с метками покупок и продаж по настроениям, 1982–1990
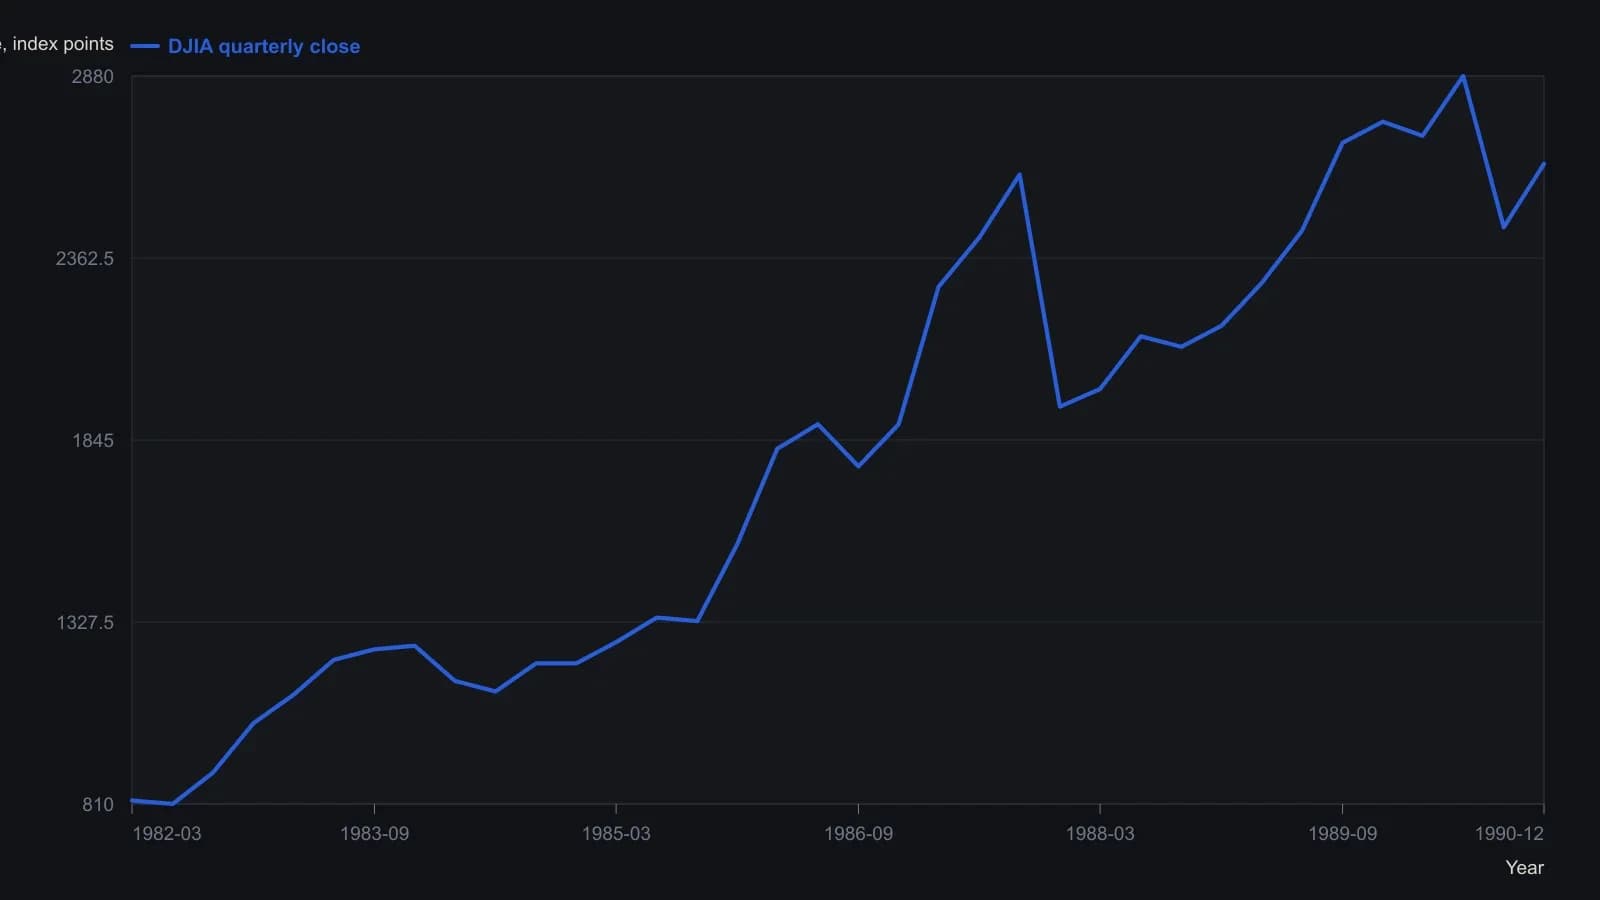
Рисунок 1 — квартальные закрытия DJIA с пятью подписанными сигналами настроений. Даты и отдельные уровни также приведены в статье; остальные значения по оси y — приблизительные отсчёты с растра и не точнее примерно 25–50 пунктов Dow.
Crowding как более медленный режимный оверлей
Режимный оверлей — это фон на горизонте недель-месяцев от crowding или позиционирования, который задаёт, принадлежит ли сделка книге, вместо того чтобы прогнозировать следующее недельное значение. commitment-of-traders — это отчёт о позиционировании, используемый чтобы поместить одну идею в диверсифицированный или режимно-осознанный контекст, на горизонте недель-месяцев, а не как прогноз на следующую неделю.
Редакционное размещение оставляет crowding консенсуса советников в том же более медленном слоте. Оно не превращает недельную долю писем в однонедельный разворот и не трактует commitment-of-traders как прогноз на следующую неделю.
Все разборы дорожки · 20 разборов
- 1990Построение индекса COT по коммерческо-спекулятивному спреду
- 1990Скученные ценовые правила требуют воздержания и оверлея режима
- 1991Консенсус советников не работает как недельный контрарный тайминг
- 1996Когда спекулятивные потоки разрывают связь облигаций и акций
- 1996Оцените каждый класс трейдеров относительно него самого, затем разрежьте по месяцам
- 1996Сигналы Commitment of Traders по свиной грудинке зависят от сезонного окна
- 2002Построение режимного контекста по нетто-обязательствам трейдеров
- 2002Чистые позиции трейдеров как режимный контекст для графических сетапов
- 2003Три состояния ежедневного фьючерсного консенсуса советников
- 2005Экстремумы открытого интереса Commitment of Traders как фильтры режима
- 2005Дисбаланс участников Commitment of Traders как контекст режима для товарных позиционных сделок
- 2006Замедление на рынке жилья как урок кросс-рыночного режима
- 2007Оценить индексную позицию как спред между книгами трейдеров
- 2011Построение еженедельных реестров позиционирования участников
- 2012Commitment of Traders как контекст переполненной книги, а не сигнал копирования
- 2014Когда смарт-мани Commitment of Traders не срабатывает как межрыночный фильтр режима
- 2014Построение режимного контекста Commitment of Traders, когда коммерческие хеджеры дают сбой
- 2015Оставляйте дно иены неподтверждённым, пока золото и позиционирование не согласуются
- 2016Совмещение объёма, открытого интереса и книг трейдеров вокруг экспирации
- 2025Кэш после краха и списки наблюдения с учётом режима