2020выпуск C0746-47
Построение позиционных collar вокруг непроданных позиций
Длинную позицию, которую владелец не хочет продавать, можно захеджировать купленным путом или collar, который сочетает этот пут с проданным коллом. Премия колла компенсирует часть или всю стоимость пута, а оверлей можно снять после заданного окна риска.
- Длинную позицию, которую владелец не хочет продавать, можно захеджировать по каждой позиции отдельно защитным путом или защитным collar, который сочетает этот пут с проданным коллом.
- Конструкция collar сохраняет акции, продаёт колл и покупает пут, так что премия колла компенсирует часть или всю стоимость пута.
- Выбор страйков и коэффициент оверлея балансируют денежные затраты и оставшийся потенциал роста: колл, который оплачивает большую часть пута, может сжать профиль выплат, а продажа меньшего числа коллов, чем путов, оставляет больше акций без потолка при более высокой чистой стоимости хеджа.
- Оверлей можно держать до экспирации, закрыть досрочно, свести к married put, если короткий колл дешевеет после снижения, или снять после заданного окна риска.
Хедж, который оставляет акции на месте
Длинную позицию, которую владелец не хочет продавать, можно захеджировать по каждой позиции отдельно купленным путом или collar, который сочетает этот пут с проданным коллом.
В одиночку защитный пут оплачивается деньгами и ограничивает убыток, если базовый актив падает достаточно сильно. Защитный collar сохраняет те же акции, добавляет пут и финансирует его продажей покрытого колла, так что ближний риск снижения ограничен, а оставшийся потенциал роста ограничен потолком, пока оверлей остаётся на позиции.
Как собирается трёхногий оверлей
Конструкция collar объединяет уже имеющиеся акции, один проданный колл и один купленный пут так, что премия колла компенсирует часть или всю стоимость пута. Денежные средства, которые всё ещё требуются после зачёта поступлений от колла, — это чистый дебет.
Продажа покрытого колла — это нога проданного колла, выписанная против удерживаемых акций. Её премия снижает стоимость хеджа и одновременно задаёт потолок потенциала роста, пока collar действует.
Иллюстрированный пакет
В иллюстрированном пакете акции по 170.84 были закрыты collar с коллом 190, проданным по 1.44, и путом 170, купленным по 5.58, при чистом дебете 414 на единицу из 100 акций; у обоих опционов было 56 дней до экспирации. До экспирации тот же пакет ограничивал убыток до 498 и ограничивал оставшуюся прибыль до 1502.
Выплата на экспирации воротника TLT 170/190
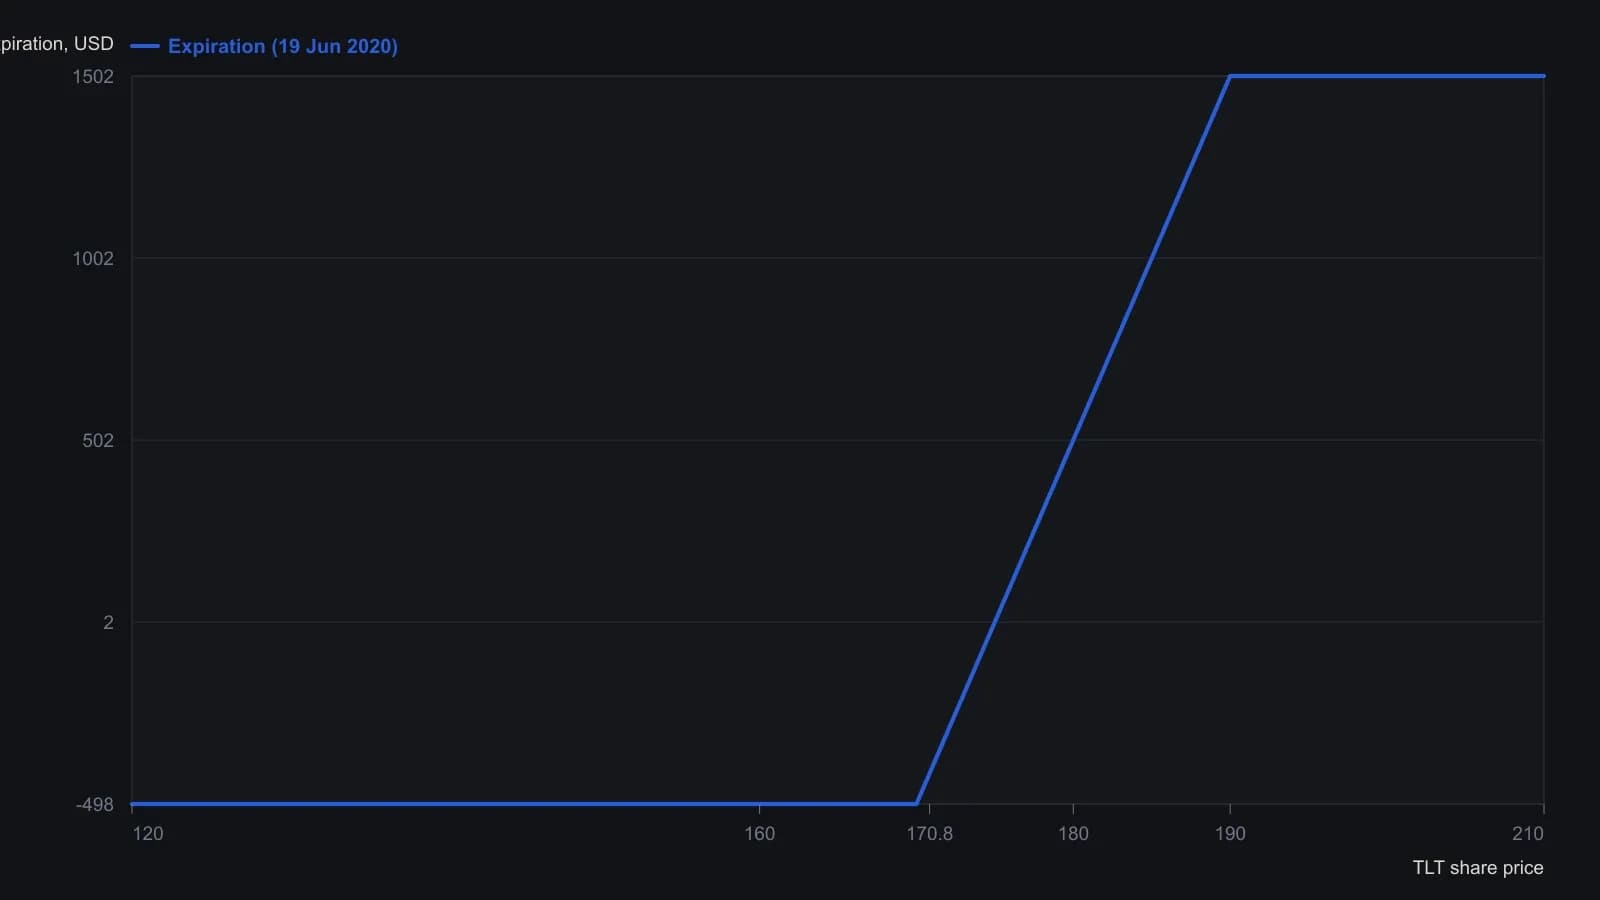
Эти точки — выплата на экспирации June 19, подразумеваемая указанными страйками и чистым дебетом по опционам $414. На печатном рисунке также проведена кривая переоценки по рынку на 31 May, которая в тексте не воспроизведена, поэтому эта кривая опущена, а не снималась с растра.
Выбор страйков и оставшийся потенциал роста
Выбор страйков может отдавать приоритет проданному коллу, который оплачивает большую часть или весь пут, что снижает денежные затраты, но может сжать профиль выплат к равному разделению вознаграждения и риска. Выбор страйков может вместо этого сохранить больше потенциала роста, что обычно означает оплату чистого дебета за оверлей и может дать более перекошенный профиль вознаграждения к риску, в примере описанный примерно как три к одному.
Коэффициент оверлея и последующие снятия
Оверлей из одного колла и одного пута на 100 акций — стандартный коэффициент оверлея, но продажа меньшего числа коллов, чем путов, на более крупной позиции оставляет больше потенциала роста без потолка и повышает чистую стоимость хеджа.
Оверлей можно держать до экспирации, закрыть раньше или свести к связке акции плюс пут, выкупив колл, если этот короткий опцион дешевеет после снижения. Эта остаточная книга — married put: неограниченный потенциал роста восстанавливается, а граница снижения остаётся на месте. Конструкция часто рассчитана только на заданное окно риска и может быть снята, чтобы держатель вернулся к незахеджированным акциям, когда это окно прошло.
Все разборы дорожки · 19 разборов
- 2002Пересборка длинной книги акций с помощью коллов, путов и колларов
- 2004Конструирование защитных колларов и чтение дешёвых премий
- 2004Защитный коллар, выходы из стрэддла и расчёт по индексу
- 2005Построение collar и backspread как задача парного подбора
- 2006Защитный коллар, чистая дельта и подразумеваемая волатильность
- 2007Проценты как фильтр размера позиции по акциям в колларе
- 2008Коллар против бычьего колл-спреда: капитал и запас акций
- 2008Кейс длинной позиции по акции, который задаёт размер денежного риска, а затем остаётся открытым с защитным путом, покрытыми коллами и колларом
- 2008Назначение как запланированная передача от пут-спреда к коллару
- 2008Роллирование защитного коллара и вход в стрэддл при экстремальной волатильности
- 2010Маржин-колл — это запоздалый экзамен по размеру позиции
- 2011Защитные коллары и покрытые коллы после шока волатильности
- 2011Корректировки бабочки и коллара в середине жизни позиции в диапазоне и на коррекции
- 2012Сборка 1-by-2 оверлея и коллара на акциях в просадке
- 2013Мини-опционы на неполный лот для покрытых коллов, путов и колларов
- 2014Ремонт убыточной длинной позиции по акции через call-ratio с нулевым дебетом
- 2014Открытый коллар финансирует путы, не ограничивая рост каждой акции
- 2018Защитный коллар как бюджет событийного риска
- 2020Построение позиционных collar вокруг непроданных позиций