2007выпуск C081-2
Проценты как фильтр размера позиции по акциям в колларе
При старой высокой марже по акциям в процентах от цены деньги, требуемые для покупки акций, обычно перекрывали проценты, уплаченные или упущенные по той же позиции. Защитный пут или коллар могут сжать внесенный капитал до оставшегося ограниченного риска, тогда как проценты по-прежнему начисляются на полную покупку акций.
- При старой высокой марже по акциям в процентах от цены деньги, требуемые для покупки акций, обычно перекрывали проценты, уплаченные или упущенные по той же позиции.
- Защитный пут может сжать внесенный капитал до оставшегося ограниченного риска, не отменяя проценты на всю покупку акций.
- Коллар может компенсировать часть премии пута, но исключение процентов из стоимости может сделать сжатую маржу на основе риска похожей на структуру без риска и без затрат.
- Редакторское прочтение: оставляйте проценты на несниженном номинале акций в фильтре размера позиции и берите входные данные по кэрри из графика кредитора, а не из простой иллюстрации.
Когда деньги перекрывали кэрри
При старой высокой марже по акциям в процентах от цены деньги, требуемые для покупки акций, обычно перекрывали проценты, уплаченные или упущенные по той же позиции. Упущенные проценты — это доход, от которого отказываются, когда деньги уходят с процентного остатка, чтобы профинансировать или обеспечить покупку акций.
Покупка 100 акций по 450 — это номинал 45,000 деньгами или в кредит. Простая годовая ставка 6 процентов дает 30-дневный процентный фактор 0.5 процента, или 225 на эту полную сумму. Эти 225 30-дневного кэрри равны 2.25 на акцию, поэтому акции должны вырасти больше чем на 2.25 за месяц, чтобы превзойти оставление тех же 45,000 на процентном счете.
Внесенный капитал может упасть, а проценты — нет
В примере 50-процентной маржи по акциям с премией защитного пута 1,000 половина от 45,000 берется в долг; 30-дневные простые проценты на 22,500 составляют 112.50, что дает иллюстрированный итог 23,612.50.
Защитный пут — это длинный пут, удерживаемый против длинных акций, чтобы ограничить падение. Он может сжать внесенный капитал до оставшегося ограниченного риска, не отменяя проценты на акции. Когда 30-дневный защитный пут около денег рассматривается как покрывающий падение, внесенный рисковый капитал может упасть до оставшихся 1,000 ограниченного риска, тогда как проценты по-прежнему начисляются на всю покупку акций 45,000.
Добавление 225 30-дневных процентов на полный номинал к этой премии 1,000 дает иллюстрированное требование 1,225, на 22,387.50 ниже старого итога 50-процентной маржи по акциям, при неизменном заявленном максимальном убытке.
Внесенный капитал и проценты за 30 дней по 100 акциям GOOG
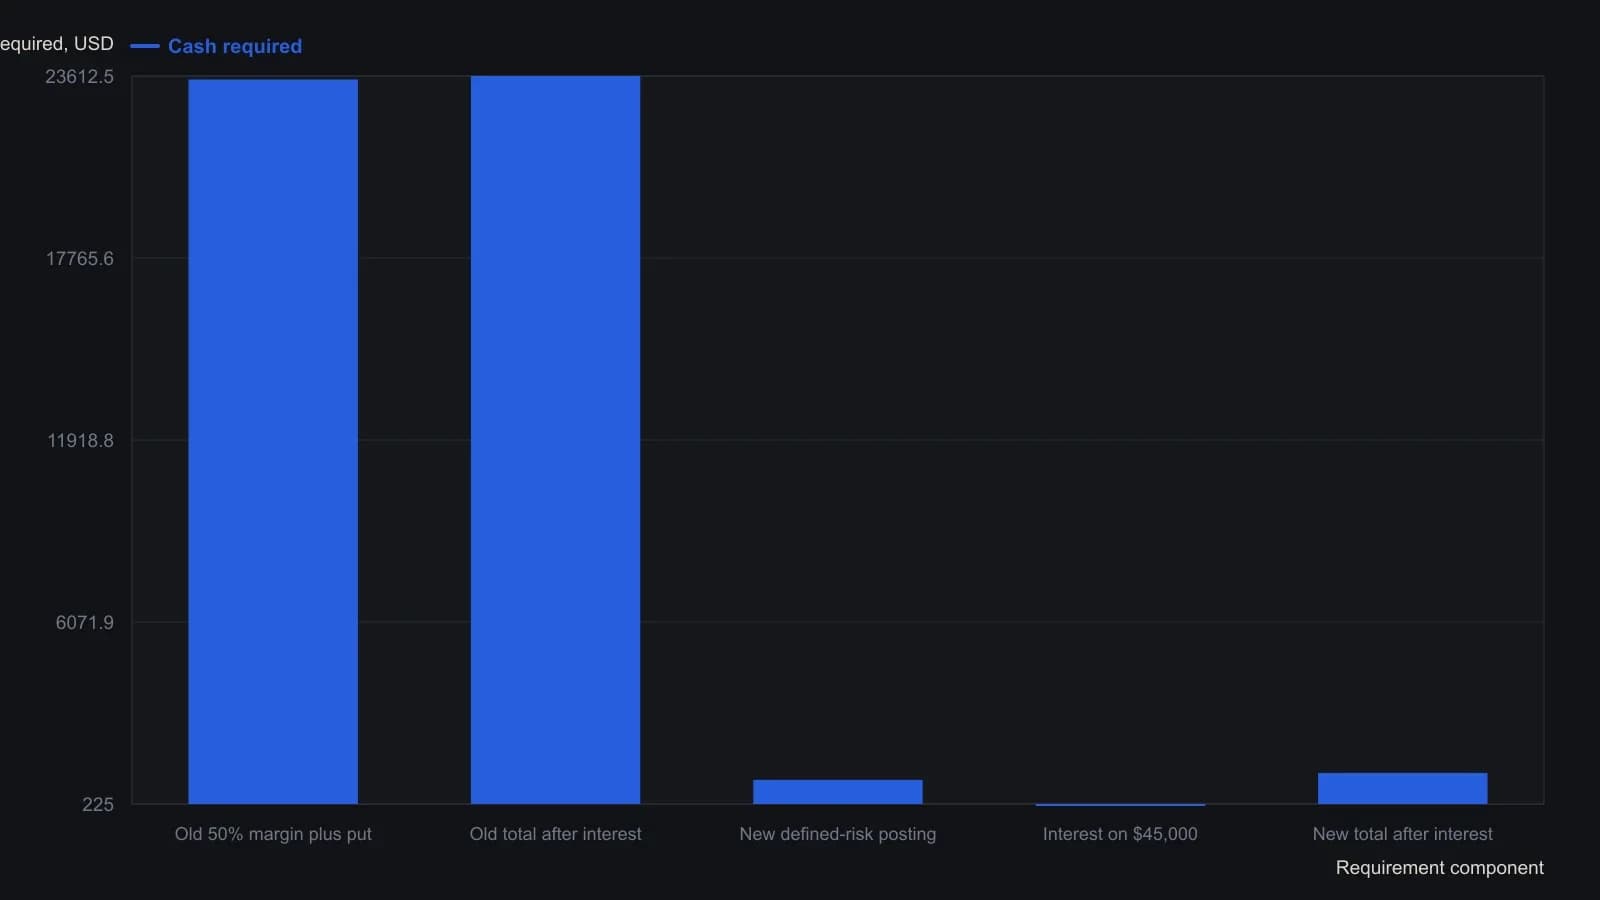
Проценты — простые 6 процентов годовых, или 0.5 процента за удержание 30 дней, а не капитализация процентов у брокера. Сумма $1,000 — указанная премия пута со страйком 450 в примере покупки акции вместе с путом; для последующего ошейника отдельная премия не приводится.
Когда коллар выглядит бесплатным
Продажа колла вверх против длинных акций и защитного пута образует коллар, который может компенсировать часть премии пута. Защитный коллар — это длинные акции плюс длинный пут и короткий колл вверх, используемый так, чтобы премия колла компенсировала часть пута, при этом рост ограничен. Структура по-прежнему должна кэрри на полную покупку акций.
Если проценты исключены из стоимости коллара, сжатая маржа на основе риска может сделать позицию похожей на структуру без риска и без затрат, хотя финансирование полного номинала акций по-прежнему подлежит уплате. Маржа на основе риска — это правило капитала, определяемое оставшимся риском позиции, а не фиксированной долей стоимости акций, из-за чего проценты могут составлять большую долю совокупных затрат.
Размер от внесенного капитала плюс кэрри
Управление маржой — это фильтр до сделки и в сделке, который задает размер позиции от внесенного капитала плюс ожидаемый кэрри, а не только от схемы хеджа. Фактические дебетовые проценты могут использовать другую ставку и могут начисляться сложным процентом ежедневно или ежемесячно, а не по простой 6-процентной 30-дневной иллюстрации, поэтому входные данные по кэрри в фильтре размера позиции должны следовать графику кредитора.
Все разборы дорожки · 19 разборов
- 2002Пересборка длинной книги акций с помощью коллов, путов и колларов
- 2004Конструирование защитных колларов и чтение дешёвых премий
- 2004Защитный коллар, выходы из стрэддла и расчёт по индексу
- 2005Построение collar и backspread как задача парного подбора
- 2006Защитный коллар, чистая дельта и подразумеваемая волатильность
- 2007Проценты как фильтр размера позиции по акциям в колларе
- 2008Коллар против бычьего колл-спреда: капитал и запас акций
- 2008Кейс длинной позиции по акции, который задаёт размер денежного риска, а затем остаётся открытым с защитным путом, покрытыми коллами и колларом
- 2008Назначение как запланированная передача от пут-спреда к коллару
- 2008Роллирование защитного коллара и вход в стрэддл при экстремальной волатильности
- 2010Маржин-колл — это запоздалый экзамен по размеру позиции
- 2011Защитные коллары и покрытые коллы после шока волатильности
- 2011Корректировки бабочки и коллара в середине жизни позиции в диапазоне и на коррекции
- 2012Сборка 1-by-2 оверлея и коллара на акциях в просадке
- 2013Мини-опционы на неполный лот для покрытых коллов, путов и колларов
- 2014Ремонт убыточной длинной позиции по акции через call-ratio с нулевым дебетом
- 2014Открытый коллар финансирует путы, не ограничивая рост каждой акции
- 2018Защитный коллар как бюджет событийного риска
- 2020Построение позиционных collar вокруг непроданных позиций