2014выпуск C0626
Ремонт убыточной длинной позиции по акции через call-ratio с нулевым дебетом
Длинная позиция на 100 акций, открытая по 70, занимает 7000 кэша. Эта архивная заметка сравнивает удержание этой книги как надежду, усреднение входа ещё 100 акциями по 50 и добавление call-ratio оверлея с нулевым дебетом, чтобы продажа покрытых коллов, опционный спред и логика в стиле коллар каждый по-своему пересчитывали безубыток и оставшийся риск.
- Длинная позиция на 100 акций, открытая по 70, занимает 7000 кэша, и опционный оверлей с нулевой премией можно добавить, не меняя этот итог кэша и риска.
- Покупка ещё 100 акций по 50 после падения усредняет вход по акции до 60 и добавляет 5000 дополнительного капитала и риска вниз.
- Иллюстрированный ремонт покупает колл со страйком 50 за 12 пунктов и продаёт два колла со страйком 70 по 6 пунктов каждый, так что опционные ноги в сумме дают нулевой дебет, а дополнительный короткий колл считается покрытым исходной акцией.
- Оверлей описан как полезный только если держатель по-прежнему ждёт отскок как минимум к зоне исходной покупки; иначе акцию нужно закрыть.
Уже занятый кэш
Длинная позиция на 100 акций, открытая по 70, занимает 7000 кэша. Опционный оверлей с нулевой премией можно добавить, не меняя этот итог кэша и риска.
Редакционный акцент: существующая книга пересчитывается, а не заменяется новым вложением кэша.
Дневная цена акций TWTR, ноябрь 2013–апрель 2014
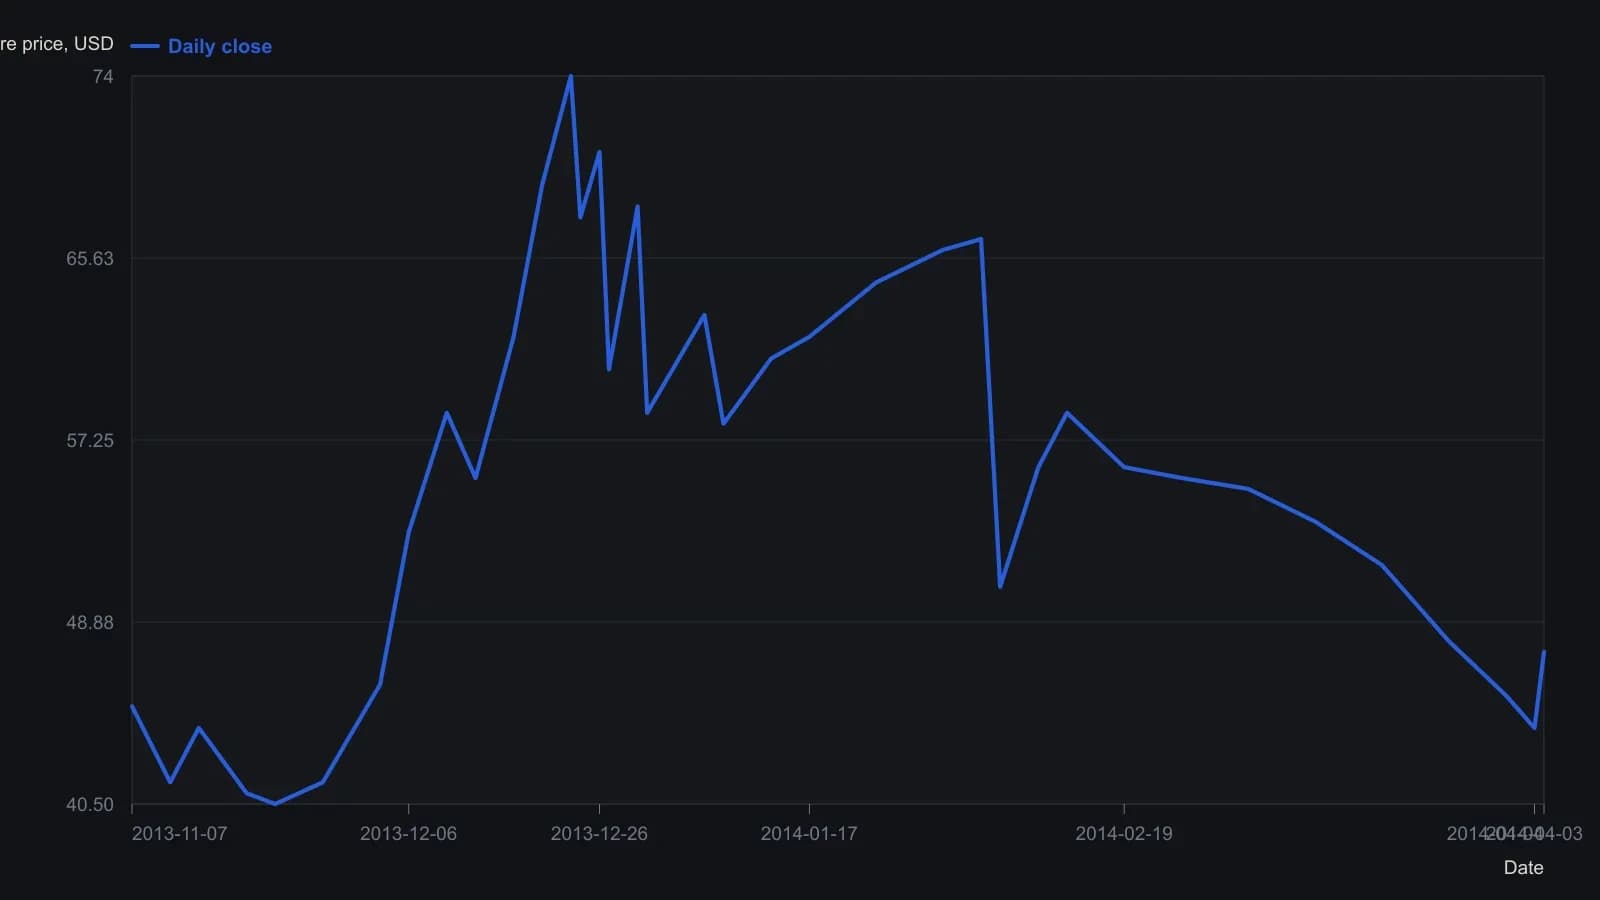
Закрытия оценены по растру дневных баров и годны лишь с точностью примерно до половины доллара. Февральская дыра — собственный гэп графика, а не линия, проведённая через пропущенные сделки.
Надежда и усреднение вниз
Редакционный контраст начинается с двух выборов «кэш плюс акция». Первый — держать исходные 100 акций и ждать. Второй — купить ещё 100 акций по 50 после падения.
Покупка второй партии усредняет вход по акции до 60 и добавляет 5000 дополнительного капитала и риска вниз. Усреднение вниз поэтому снижает вход только по акции, тратя больше кэша. Оно не оставляет исходный итог 7000 кэша и риска без изменений.
Иллюстрированный call-ratio ремонт
Один иллюстрированный ремонт покупает колл со страйком 50 за 12 пунктов и продаёт два колла со страйком 70 по 6 пунктов каждый. Опционные ноги в сумме дают нулевой дебет.
Эта конструкция — call-ratio спред, использованный как оверлей с нулевой премией. Один колл с более низким страйком финансируется более чем одним коллом с более высоким страйком, а длинная и короткая премии взаимно гасятся, поэтому исходный расход кэша на акцию остаётся 7000.
Дополнительный короткий колл со страйком 70 считается покрытым исходной длинной позицией на 100 акций, а не непокрытой короткой книгой коллов. Продажа покрытых коллов и есть это обеспечение: короткий апсайд стоит против уже принадлежащего лота акций.
Размещение длинного колла около текущей цены акции и коротких коллов около исходной цены покупки — это механизм, данный для ремонта безубытка. Совмещённая книга акций и опционов смещается так, чтобы она могла вернуться во флэт при более низкой цене без нового кэша.
Три пересчёта одной и той же позиции
Редакционное прочтение, не рейтинг архива: продажа покрытых коллов, опционный спред и логика защитного коллар описывают один и тот же оверлей с трёх сторон.
Продажа покрытых коллов объясняет, почему второй короткий колл со страйком 70 не проводится как непокрытый. Опционный спред объясняет, почему длинный колл со страйком 50 и два коротких колла со страйком 70 можно спарить в нулевой дебет независимо от лота акций.
Логика защитного коллар объясняет, почему книгу «акция плюс опционы» можно читать как пакет режима: продажа апсайда около исходной покупки по 70 и крыло вниз-или-ремонт около 50, а не голая направленная ставка.
Когда оверлей — не следующий шаг
Оверлей описан как полезный только если держатель по-прежнему ждёт отскок как минимум к зоне исходной покупки. Иначе акцию нужно закрыть.
В кейсе 2014 года связка этих страйков с нулевой стоимостью была доступна только в экспирации January 2016. Более высокая волатильность описана как позволяющая поставить тот же ratio-спред с нулевой премией ближе к экспирации.
Все разборы дорожки · 19 разборов
- 2002Пересборка длинной книги акций с помощью коллов, путов и колларов
- 2004Конструирование защитных колларов и чтение дешёвых премий
- 2004Защитный коллар, выходы из стрэддла и расчёт по индексу
- 2005Построение collar и backspread как задача парного подбора
- 2006Защитный коллар, чистая дельта и подразумеваемая волатильность
- 2007Проценты как фильтр размера позиции по акциям в колларе
- 2008Коллар против бычьего колл-спреда: капитал и запас акций
- 2008Кейс длинной позиции по акции, который задаёт размер денежного риска, а затем остаётся открытым с защитным путом, покрытыми коллами и колларом
- 2008Назначение как запланированная передача от пут-спреда к коллару
- 2008Роллирование защитного коллара и вход в стрэддл при экстремальной волатильности
- 2010Маржин-колл — это запоздалый экзамен по размеру позиции
- 2011Защитные коллары и покрытые коллы после шока волатильности
- 2011Корректировки бабочки и коллара в середине жизни позиции в диапазоне и на коррекции
- 2012Сборка 1-by-2 оверлея и коллара на акциях в просадке
- 2013Мини-опционы на неполный лот для покрытых коллов, путов и колларов
- 2014Ремонт убыточной длинной позиции по акции через call-ratio с нулевым дебетом
- 2014Открытый коллар финансирует путы, не ограничивая рост каждой акции
- 2018Защитный коллар как бюджет событийного риска
- 2020Построение позиционных collar вокруг непроданных позиций