2010выпуск C0955
Маржин-колл — это запоздалый экзамен по размеру позиции
Если ночной капитал не может удержать фьючерсную книгу, остаточный убыток всё ещё слишком велик. Разбор по иеновым фьючерсам закрыл этот колл покупкой колла, продажей пута или построением коллара так, чтобы требуемые депозиты уместились в уже имеющиеся деньги.
- Закрытие ниже maintenance-margin создаёт колл, который можно закрыть внесением денег или изменением живой книги так, чтобы остаточный убыток уместился в доступный капитал.
- Купленный опцион списывает дебет из маржинального пула и не требует дополнительной маржи сверх этого дебета, но длинный опцион нельзя внести для покрытия колла.
- short-option-credit повышает капитал, по которому считают маржу, добавляя при этом theoretically unlimited liability, а более низкая position-delta — это то, как leverage-control сжимает ночную экспозицию.
- protective-collar одновременно ограничивает остаточный убыток и остаточную прибыль, а option-expiry-cutoff снимает и защиту, и маржинальное облегчение в тот момент, когда опцион исчезает.
Колл измеряет оставшийся размер
Разбор по иеновым фьючерсам дал маржин-колл, когда капитал на закрытии упал ниже maintenance-margin. Ночная initial-margin составляла 5400, а maintenance-margin — 4000. Закрытие ниже 4000 создало колл, который можно было закрыть внесением 1400 или изменением риска позиции.
margin-management — это изменение живой книги так, чтобы требуемые депозиты и остаточный убыток оставались внутри доступного капитала, вместо того чтобы считать колл событием только про деньги. position-delta — это то, как быстро совокупная книга меняет стоимость относительно однопунктового движения базового фьючерса. Отдельный фьючерсный контракт имеет дельту 1.
Купленная страховка списывает дебет
Купленный опцион, использованный сам по себе, не облагается дополнительной маржой сверх уплаченного дебета. Этот дебет уходит из маржинального пула, а длинные опционы нельзя внести для покрытия колла.
Покупка July колла примерно на 100 пунктов вне денег примерно за 600 в иллюстрации late-June 2010 снизила initial-margin до 2957 и, как ожидалось, должна была привести maintenance-margin к уровню около 2000. Остаточный убыток ограничивался премией плюс разрыв от фьючерса до страйка.
Проданная премия снижает дельту и остаточную прибыль
Продажа опциона зачисляет собранную премию, после издержек, в капитал, по которому считают маржу. Этот short-option-credit повышает измеряемый капитал, тогда как короткий опцион остаётся theoretically unlimited liability.
Продажа пута примерно на 200 пунктов ниже рынка примерно за 1100, с дельтой 30 percent, как было показано, снижала фьючерсную дельту с 1 до 0.70 и, вероятно, опускала требуемую маржу ниже 4000. Остаточная прибыль была резко ограничена. leverage-control — это сокращение эффективной ночной экспозиции, обычно за счёт снижения position-delta, чтобы тот же счёт мог держать открытым меньший риск.
Коллар ограничивает обе стороны
Короткая фьючерсная позиция в паре с длинным коллом и коротким путом — это protective-collar. Он одновременно ограничивает остаточный убыток и остаточную прибыль, и его описывали как снижающий волатильность позиции.
Защита заканчивается на экспирации
Когда опцион истекает, и защитный эффект, и любое связанное снижение маржи исчезают сразу. option-expiry-cutoff — это этот момент: опцион больше не существует, поэтому защита и связанное маржинальное облегчение исчезают вместе.
Маржа по фьючерсам на иену до и после покупки колл-страховки
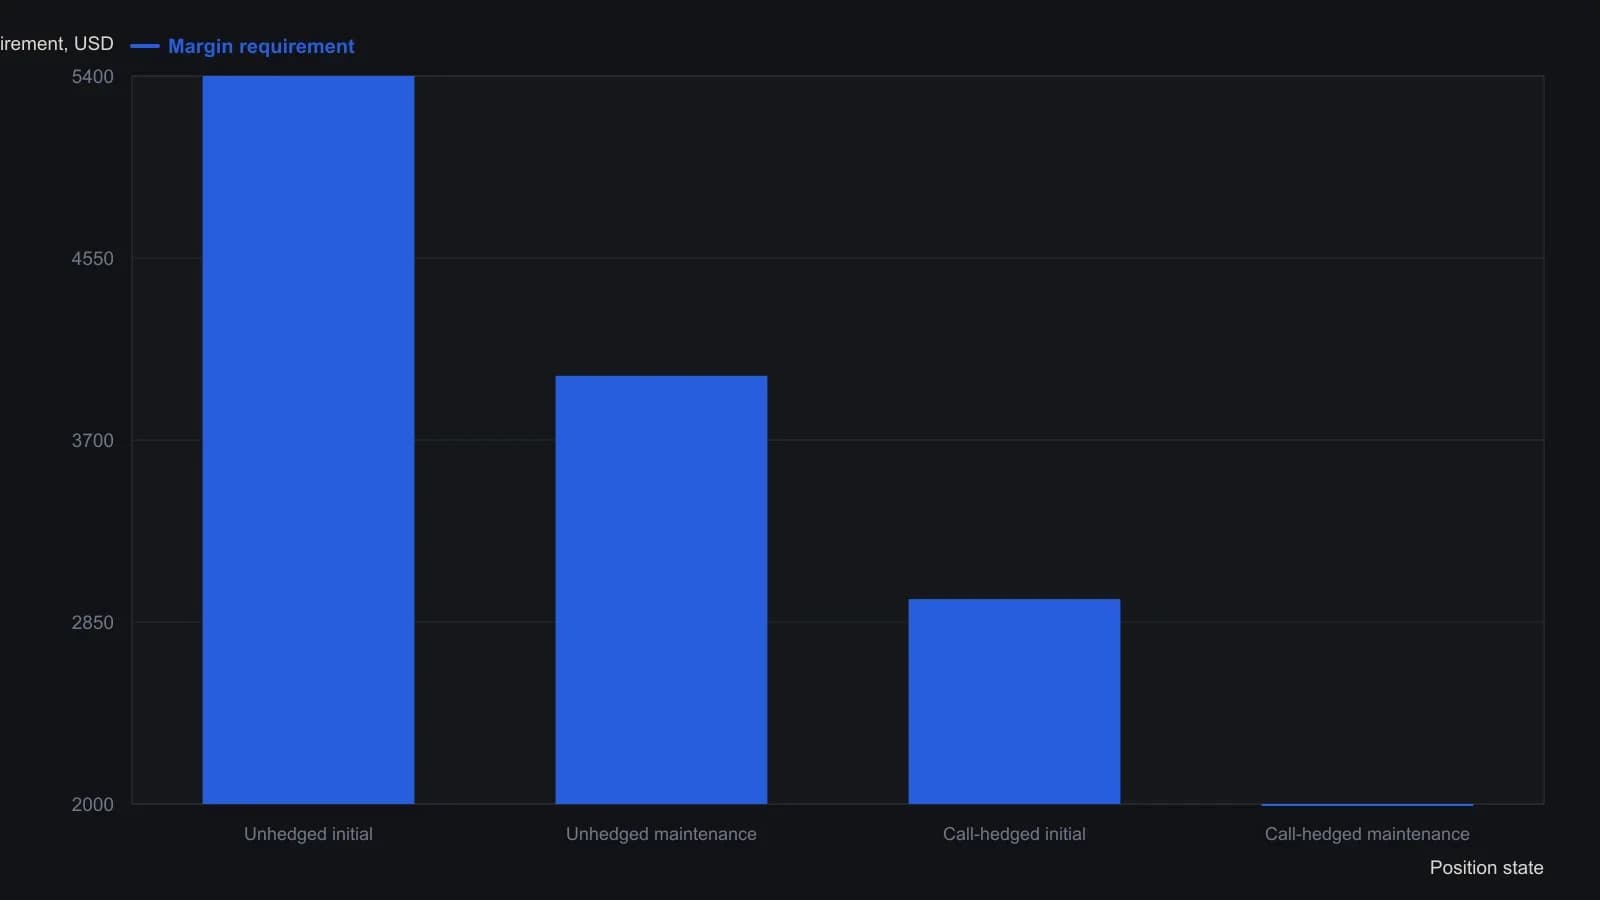
Поддерживающая маржа после хеджа — это оценка колонки «скорее ближе к $2,000». Случай с проданным путом описан лишь как «скорее ниже $4,000», поэтому он опущен, а не заполнен.
Все разборы дорожки · 19 разборов
- 2002Пересборка длинной книги акций с помощью коллов, путов и колларов
- 2004Конструирование защитных колларов и чтение дешёвых премий
- 2004Защитный коллар, выходы из стрэддла и расчёт по индексу
- 2005Построение collar и backspread как задача парного подбора
- 2006Защитный коллар, чистая дельта и подразумеваемая волатильность
- 2007Проценты как фильтр размера позиции по акциям в колларе
- 2008Коллар против бычьего колл-спреда: капитал и запас акций
- 2008Кейс длинной позиции по акции, который задаёт размер денежного риска, а затем остаётся открытым с защитным путом, покрытыми коллами и колларом
- 2008Назначение как запланированная передача от пут-спреда к коллару
- 2008Роллирование защитного коллара и вход в стрэддл при экстремальной волатильности
- 2010Маржин-колл — это запоздалый экзамен по размеру позиции
- 2011Защитные коллары и покрытые коллы после шока волатильности
- 2011Корректировки бабочки и коллара в середине жизни позиции в диапазоне и на коррекции
- 2012Сборка 1-by-2 оверлея и коллара на акциях в просадке
- 2013Мини-опционы на неполный лот для покрытых коллов, путов и колларов
- 2014Ремонт убыточной длинной позиции по акции через call-ratio с нулевым дебетом
- 2014Открытый коллар финансирует путы, не ограничивая рост каждой акции
- 2018Защитный коллар как бюджет событийного риска
- 2020Построение позиционных collar вокруг непроданных позиций