2008выпуск C081-6
Кейс длинной позиции по акции, который задаёт размер денежного риска, а затем остаётся открытым с защитным путом, покрытыми коллами и колларом
Исторический кейс по акции задаёт размер одной доли длинной позиции так, чтобы реакция от 10% до 13% оставалась вблизи от 1% до 2% совокупного капитала, затем покупает защитный пут, чтобы денежный убыток был известен, а потенциал роста оставался открытым. Позднее продажа покрытых коллов и при необходимости защитный коллар используются, чтобы ту же позицию можно было удерживать открытой через обычные откаты.
- Сначала задайте размер доли длинной позиции по акции так, чтобы план, который должен пережить реакции от 10% до 13%, всё ещё удерживал денежный убыток по этой бумаге около от 1% до 2% совокупного капитала, затем купите защитный пут вместо того, чтобы опираться только на широкий стоп.
- Акции плюс защитный пут создают профиль выплат с ограниченным убытком и по-прежнему открытым потенциалом роста, пока пут действует; этот профиль описывается как эквивалент длинного колла после вычитания премии пута.
- После бумажной прибыли продажа покрытых коллов может собрать дополнительную премию с определённым риском; выкупайте короткие коллы или закрывайте весь пакет, если цена поднимается выше страйка короткого колла, чтобы капитал не оставался ограниченным сверху и заблокированным.
- Трейлинг-стоп на 12% может удерживать сильный восходящий тренд открытым через обычные реакции, но широкий стоп сам по себе не сообщает трейдеру денежный убыток заранее так, как это делает купленный пут.
Задайте размер доли до опционов
План длинной позиции по акции, который должен пережить краткосрочные реакции от 10% до 13%, чтобы взять рост на 30% или больше, всё ещё может удерживать денежный убыток одной сделки около от 1% до 2% совокупного капитала, если сначала задать размер позиции, а затем купить защитный пут вместо того, чтобы опираться только на широкий стоп.
При счёте 30000, разделённом как минимум на 10 бумаг, доля 3000 и 10% риск по акции в размере 300 представлены как удержание денежного убытка по этой бумаге на уровне 1% совокупного капитала до добавления опционов.
Что меняет защитный пут
Владение акциями и покупка пута создают профиль выплат с ограниченным убытком и по-прежнему открытым потенциалом роста, пока пут действует, и этот профиль описывается как эквивалент длинного колла после вычитания премии пута.
В проиллюстрированной покупке 200 акций по 14.45 с путом со страйком 14 стоимостью 0.80 наихудший убыток, пока пут действителен, формулируется как 1.25 на акцию, или около 9%, против стопа только по акции на 12% на уровне 12.70.
Продажа покрытых коллов после бумажной прибыли
После появления бумажной прибыли часть этого прироста можно использовать для продажи покрытых коллов, чтобы собрать дополнительную премию с определённым риском. Если цена затем поднимается выше страйка короткого колла, короткие коллы следует выкупить или закрыть весь пакет, чтобы капитал не оставался ограниченным сверху и заблокированным.
Если цена вместо этого падает, пока защитный пут остаётся на месте, ранее проданные коллы можно выкупить дешевле. Один проработанный кейс показывает снижение этих коротких коллов до 0.30 и чистый кредит 80 по этому оверлею.
Более поздний оверлей на той же позиции
Более поздний оверлей, который продаёт акцию, продаёт коллы и вычитает исходные затраты на акцию, пут и колл, показан как результат 840, или 29%, после промежуточной просадки более 30%.
Удержание того же пакета «акция плюс пут и колл» до экспирации опциона противопоставляется закрытию только акции: 117% с коллами против 53% без них в том единственном сравнении на дату экспирации.
Широкий стоп не задаёт денежный убыток заранее
Трейлинг-стоп на 12% на сильном восходящем тренде может удерживать длинную позицию по акции открытой через обычные реакции до более позднего пробоя линии тренда, но широкий стоп сам по себе не сообщает трейдеру денежный убыток заранее так, как это делает купленный пут.
Goodyear (GT) от входа в May 2006 до экспирации в January 2007
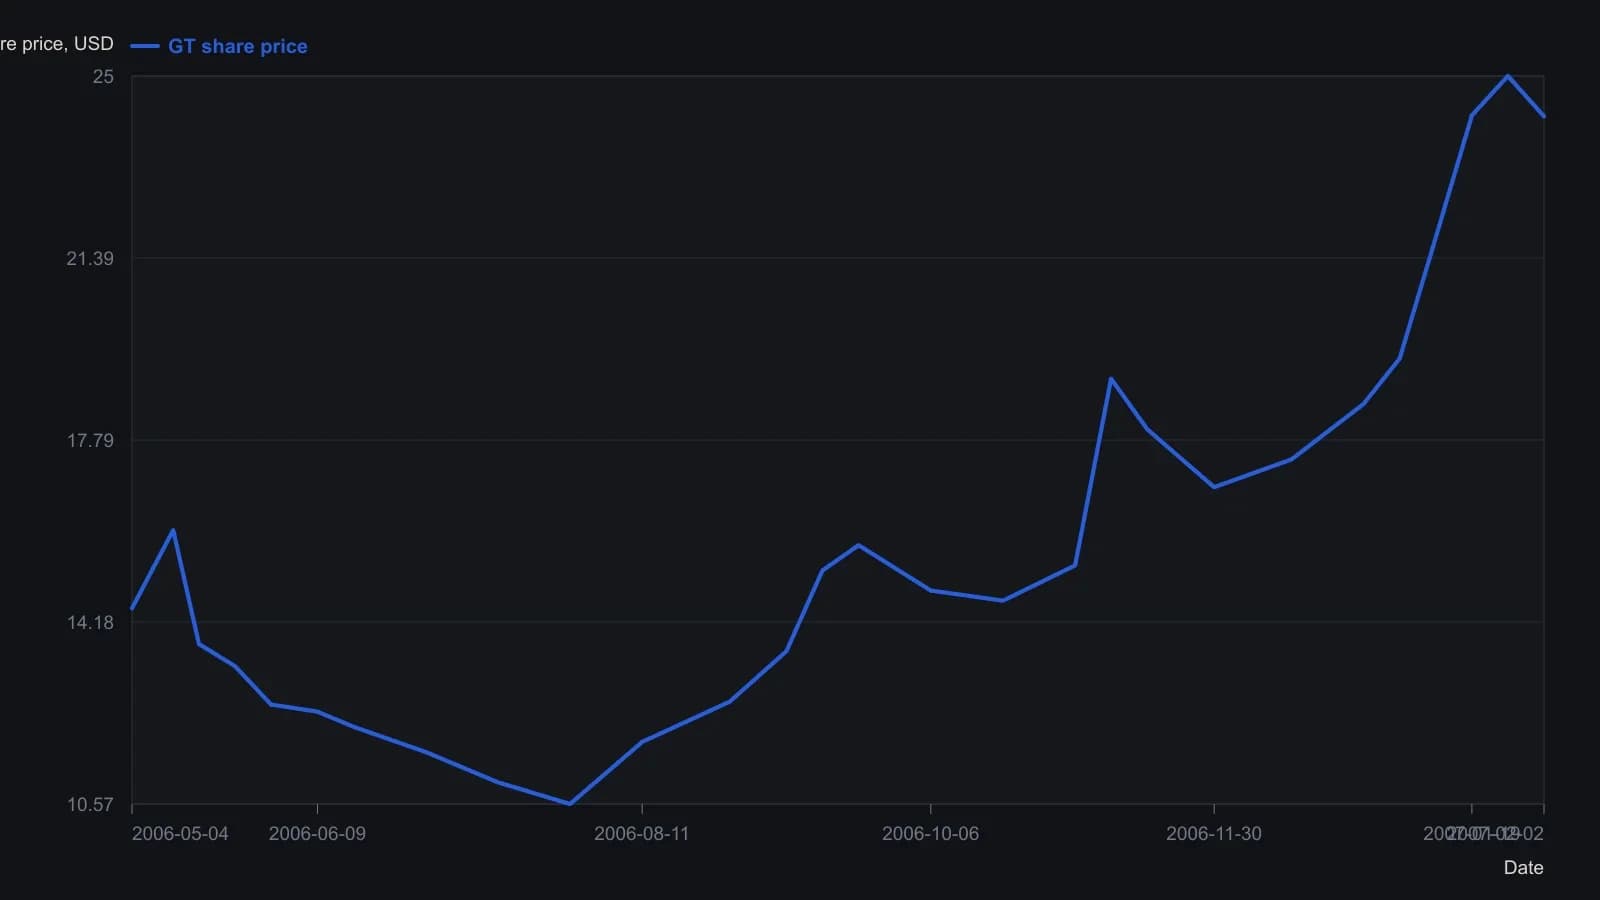
На извлечённом рисунке нет напечатанных цифр по оси Y. Долларовые уровни масштабированы по указанным автором отметкам GT (14.45, 12.54, 10.57, 16.85, 24.22) на интервале May 2006–February 2007; точки между этими отметками приблизительны с точностью около половины доллара.
Все разборы дорожки · 19 разборов
- 2002Пересборка длинной книги акций с помощью коллов, путов и колларов
- 2004Конструирование защитных колларов и чтение дешёвых премий
- 2004Защитный коллар, выходы из стрэддла и расчёт по индексу
- 2005Построение collar и backspread как задача парного подбора
- 2006Защитный коллар, чистая дельта и подразумеваемая волатильность
- 2007Проценты как фильтр размера позиции по акциям в колларе
- 2008Коллар против бычьего колл-спреда: капитал и запас акций
- 2008Кейс длинной позиции по акции, который задаёт размер денежного риска, а затем остаётся открытым с защитным путом, покрытыми коллами и колларом
- 2008Назначение как запланированная передача от пут-спреда к коллару
- 2008Роллирование защитного коллара и вход в стрэддл при экстремальной волатильности
- 2010Маржин-колл — это запоздалый экзамен по размеру позиции
- 2011Защитные коллары и покрытые коллы после шока волатильности
- 2011Корректировки бабочки и коллара в середине жизни позиции в диапазоне и на коррекции
- 2012Сборка 1-by-2 оверлея и коллара на акциях в просадке
- 2013Мини-опционы на неполный лот для покрытых коллов, путов и колларов
- 2014Ремонт убыточной длинной позиции по акции через call-ratio с нулевым дебетом
- 2014Открытый коллар финансирует путы, не ограничивая рост каждой акции
- 2018Защитный коллар как бюджет событийного риска
- 2020Построение позиционных collar вокруг непроданных позиций