2006выпуск C021
Защитный коллар, чистая дельта и подразумеваемая волатильность
Коллар на длинную позицию по акциям покупает один пут и продаёт один колл на каждые 100 акций, поэтому и риск снижения, и оставшийся потенциал роста ограничены. После того как эти две ноги установлены, чистая дельта позиции и подразумеваемая волатильность показывают, соответствует ли оставшийся наклон удержанию на горизонте от недель до месяцев.
- Коллар на длинную позицию по акциям покупает один пут и продаёт один колл на каждые 100 акций, а премия колла может частично или полностью компенсировать стоимость пута.
- Защитный пут даёт право продать акции по страйку пута до экспирации, что ограничивает риск снижения, пока пакет «акции плюс опционы» остаётся открытым.
- Дельта позиции — это сумма дельт акций, длинного пута и короткого колла. Поскольку дельты опционов меняются при движении базового актива, выбранный бычий наклон может потребовать последующих сделок в путах, коллах или акциях.
- Высокая подразумеваемая волатильность поднимает премии обоих опционов. Эта дополнительная премия колла описывается как в целом полезная, когда коллар строится с бычьим наклоном, при условии выбора страйков.
Что входит в пакет
Коллар на длинную позицию по акциям строится покупкой одного пута и продажей одного колла на каждые 100 удерживаемых акций. Пакет сочетает защитный пут с продажей покрытого колла, так что премия колла компенсирует часть или всю стоимость пута.
Защитный пут — это длинный пут, удерживаемый против длинной позиции по акциям. Он создаёт право продать эти акции по страйку пута до экспирации. Продажа покрытого колла — это продажа одного колла против каждых 100 уже принадлежащих акций, что генерирует премию, которая может компенсировать стоимость защитного пута. Вместе пакет на длинные акции ограничивает и риск снижения, и оставшийся потенциал роста.
Бюджет риска из трёх решений
Редакторское прочтение: рассматривайте коллар как три решения по порядку. Сначала зафиксируйте пол защитного пута. Затем решите, какой оставшийся потенциал роста может продать покрытый колл. Наконец прочитайте чистую дельту позиции и подразумеваемую волатильность, чтобы увидеть, соответствует ли оставшийся наклон удержанию на горизонте от недель до месяцев после движения базового актива.
Сначала зафиксируйте пол пута
Длинный пут даёт право продать акции по страйку пута до экспирации — именно это ограничивает риск снижения в колларе. Это право и есть пол. Это не брокерский стоп, и коллар остаётся позицией «акции плюс опционы», а не автоматическим выходом по заявленной цене.
Затем решите, какой потенциал роста может продать колл
После того как пол пута установлен, короткий колл решает, сколько дальнейшей прибыли остаётся. Если акция торгуется выше страйка короткого колла, акции могут быть назначены, и останутся оставшийся пут и отсутствие акций.
Редакторское прочтение: страйк колла поэтому является решением об оставшемся потенциале роста, а не только способом собрать премию против пута.
Прочитайте оставшийся наклон после установки страйков
Дельта позиции — это сумма дельт акций, длинного пута и короткого колла. Она оценивает, насколько меняется стоимость коллара при движении базового актива на один пункт.
В разобранном примере 100 акций с дельтой +1.00, длинный пут с -0.35 и короткий колл с -0.50 дают в сумме чистую дельту позиции +0.15, или около 15 центов изменения стоимости на однопунктовое движение акции.
Поскольку дельты опционов меняются при движении базового актива, восстановление выбранного бычьего наклона может потребовать последующих сделок в путах, коллах или акциях. Дельта контракта и волатильность считываются из модели ценообразования опционов, а не только из котировки акции.
Подразумеваемая волатильность — это вход модели опционов, который при высоком значении поднимает премии и пута, и колла, меняя то, как две опционные ноги финансируют друг друга. Когда подразумеваемая волатильность высока, и короткий колл, и длинный пут несут более богатые премии, и эта дополнительная премия колла описывается как в целом полезная, когда коллар строится с бычьим наклоном, при условии выбора страйков.
Редакторское прочтение: после движения базового актива перечитайте чистую дельту и подразумеваемую волатильность вместе. Вопрос в том, принадлежит ли оставшийся бычий наклон всё ещё горизонту от недель до месяцев. Одна лишь котировка акции на это не отвечает.
Дельта коллара ZYX по ногам позиции
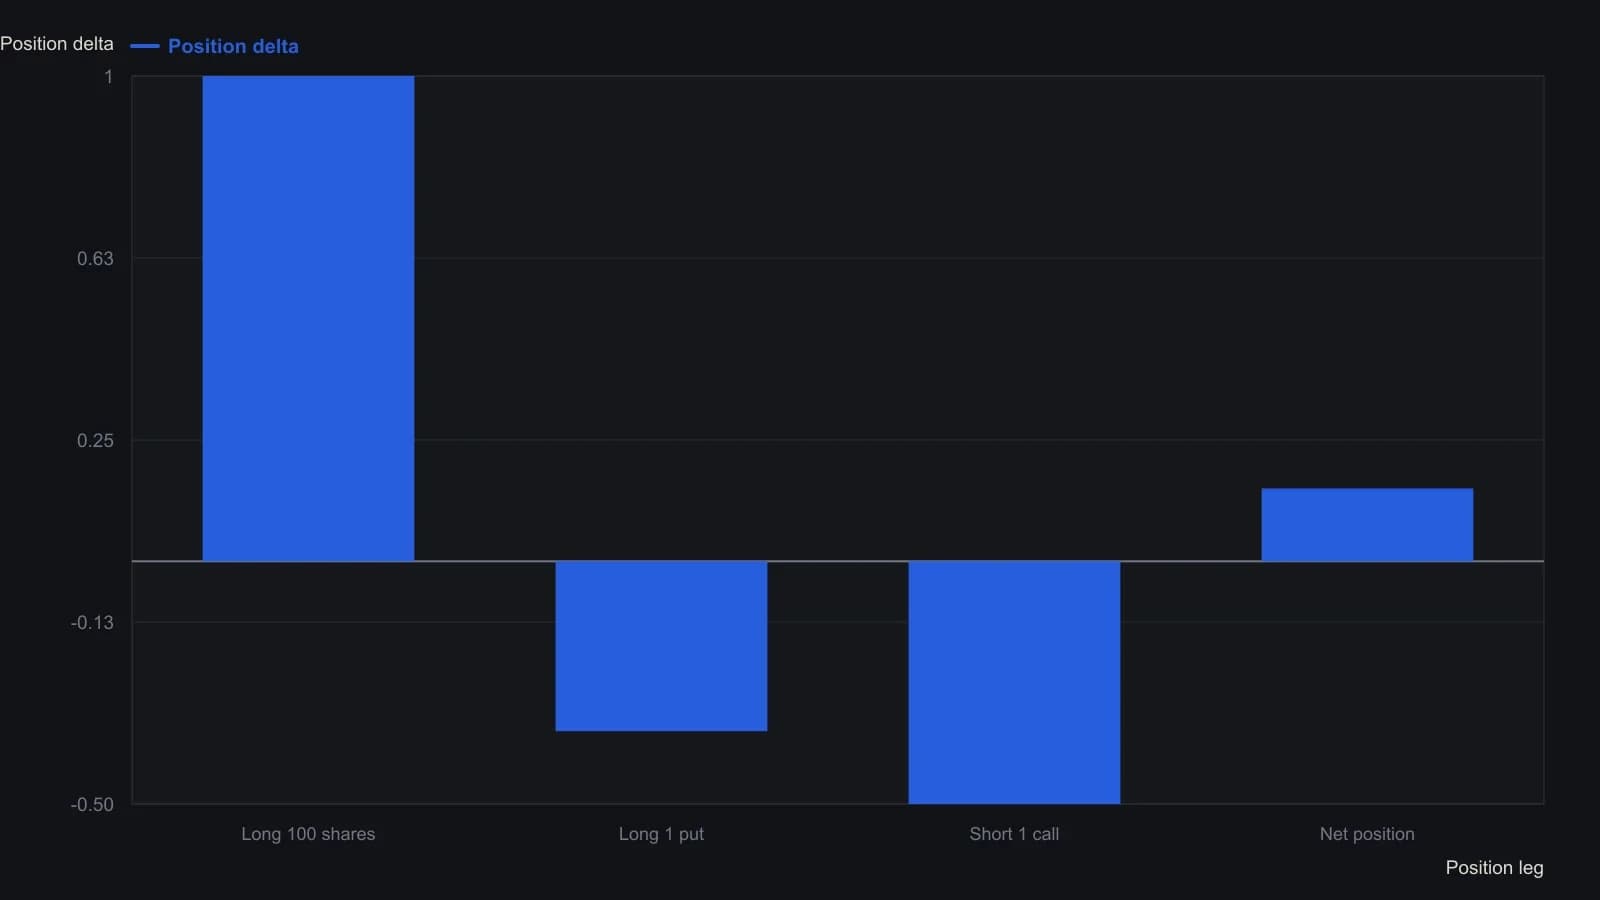
В расчётном примере короткий колл имеет дельту 0.50, длинный пут — дельту −0.35, оба против 100 акций гипотетического ZYX.
Все разборы дорожки · 19 разборов
- 2002Пересборка длинной книги акций с помощью коллов, путов и колларов
- 2004Конструирование защитных колларов и чтение дешёвых премий
- 2004Защитный коллар, выходы из стрэддла и расчёт по индексу
- 2005Построение collar и backspread как задача парного подбора
- 2006Защитный коллар, чистая дельта и подразумеваемая волатильность
- 2007Проценты как фильтр размера позиции по акциям в колларе
- 2008Коллар против бычьего колл-спреда: капитал и запас акций
- 2008Кейс длинной позиции по акции, который задаёт размер денежного риска, а затем остаётся открытым с защитным путом, покрытыми коллами и колларом
- 2008Назначение как запланированная передача от пут-спреда к коллару
- 2008Роллирование защитного коллара и вход в стрэддл при экстремальной волатильности
- 2010Маржин-колл — это запоздалый экзамен по размеру позиции
- 2011Защитные коллары и покрытые коллы после шока волатильности
- 2011Корректировки бабочки и коллара в середине жизни позиции в диапазоне и на коррекции
- 2012Сборка 1-by-2 оверлея и коллара на акциях в просадке
- 2013Мини-опционы на неполный лот для покрытых коллов, путов и колларов
- 2014Ремонт убыточной длинной позиции по акции через call-ratio с нулевым дебетом
- 2014Открытый коллар финансирует путы, не ограничивая рост каждой акции
- 2018Защитный коллар как бюджет событийного риска
- 2020Построение позиционных collar вокруг непроданных позиций