2006выпуск C041-8
Построение фильтров пикового отклонения для стопов и размера
Пиковое отклонение превращает больший размах от открытия до максимума или от открытия до минимума в усреднённые входы для дистанции стопа, предторгового трендового фильтра и обратного размера позиции.
- Однобаровое пиковое отклонение — это большее из расстояний максимум-минус-открытие и открытие-минус-минимум, делённое на открытие, и является ближнесрочной единицей размаха.
- N-баровое пиковое отклонение сравнивает исходное опорное открытие с максимумом и минимумом окна, а скользящее среднее этого размаха может ограничивать дистанцию стопа.
- Alpha и отношение n-барового к запаздывающему однобаровому проверяют, добавляет ли более длинное окно размах, а обратное среднее пиковое отклонение может уменьшать вес единицы до отправки ордера.
- Окно максимума и минимума с обратным взглядом не позволяет входу стопа или размера зависеть от более поздних цен.
Размах от открытия до экстремума
Однобаровое пиковое отклонение — это большее из расстояний максимум-минус-открытие и открытие-минус-минимум, затем делённое на открытие. Это показание является ближнесрочной единицей размаха.
N-баровое пиковое отклонение сравнивает опорное открытие с начала окна с наивысшим максимумом и наинизшим минимумом этого окна, затем масштабирует большее расстояние опорным открытием. На выбранном окне больший размах от открытия до максимума или от открытия до минимума — это беззнаковое расстояние, которое стоп или лимит убытка должен быть способен поглотить.
Среднее пиковое отклонение
Среднее пиковое отклонение — это скользящее среднее этих однобаровых и n-баровых рядов пикового отклонения. В нескольких конструкциях используется длина усреднения 250 баров. Усреднённое показание является стабильным входом для правил размера, стопа и фильтра.
Коэффициент склонности к тренду
Коэффициент склонности к тренду, alpha, — это логарифм n-барового среднего пикового отклонения к однобаровому среднему пиковому отклонению, делённый на логарифм длины окна. Среднее пиковое отклонение беззнаковое, поэтому большое alpha может сопровождать сильное движение в любом направлении.
Та же конструкция alpha может использоваться как предторговый фильтр, если требовать, чтобы логарифмически масштабированное отношение n-барового к однобаровому превышало небольшой положительный порог, например 0.01.
Альфа APE ранжирует бумаги по склонности к тренду
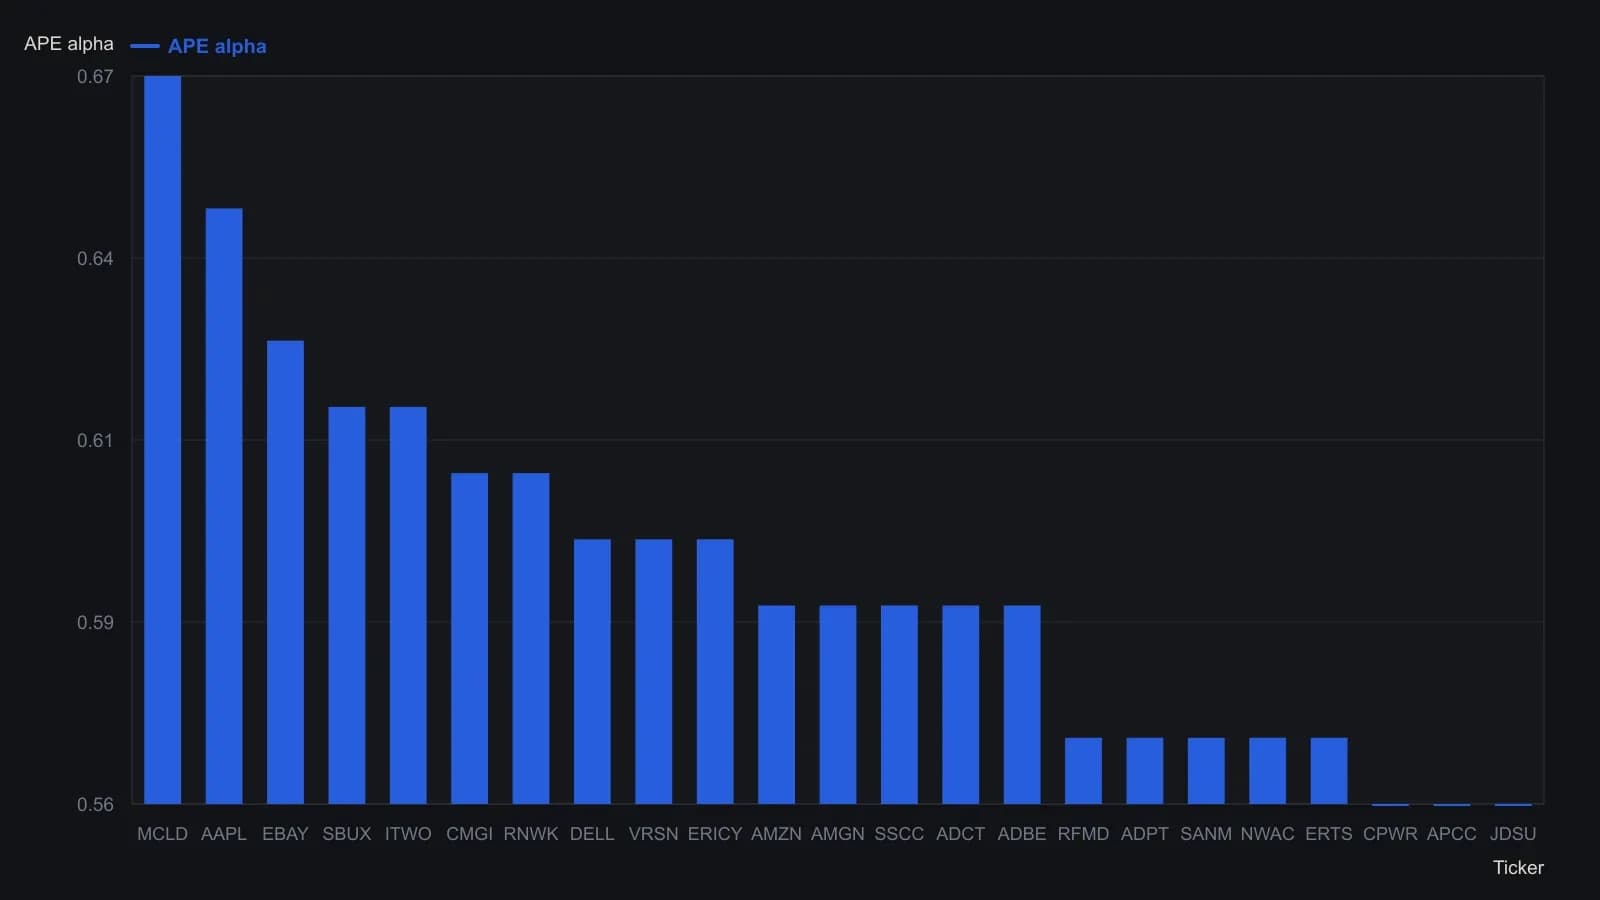
Окно исследования 30 Sep 2004 to 30 Sep 2005; N = 20; среднее за 253 бара. В таблице 23 из 78 строк, сортировка по альфе по убыванию.
Отношение риск-вознаграждение и размер позиции по волатильности
Относительное показание вознаграждения против риска — это n-баровое среднее пиковое отклонение, делённое на запаздывающее однобаровое среднее пиковое отклонение. Это отношение риск-вознаграждение — фильтр того, добавляет ли более длинное окно размах относительно однобарового шума.
Правило размера позиции по волатильности может задавать вес единицы обратно пропорционально нормализованному по цене среднему пиковому отклонению, а затем масштабировать этот вес на совокупный капитал корзины. Правило выделяет меньше единиц, когда это среднее больше, и больше единиц, когда оно меньше.
Сопутствующие ряды для стопов
То же семейство пикового отклонения можно показать как три неценовых ряда: среднее пиковое отклонение, alpha и относительное вознаграждение против риска. Семейство также можно применять при оценке стопов.
Все разборы дорожки · 15 разборов
- 1987Оценка чёрного ящика с пирамидингом по неблагоприятному отклонению
- 1991Задайте первый стоп по гистограмме MAE, масштабированной на капитал
- 1991Фейды гэпа открытия, ограниченные стопами по экскурсии и времени
- 1991Границы стопа против добавленных параметров системы
- 1991Ограничивайте убытки с помощью MAE, стопов и лимитов просадки
- 1992Многолетняя оценка механических правил с ограничением по MAE
- 1992Аддоны по скользящей средней не удалось разделить по максимальному неблагоприятному отклонению
- 1992Оценка разворотов по стопу максимального неблагоприятного отклонения с короткими временными стопами
- 1992Неудачные сделки в диапазоне как тесты breakout-system
- 1998Подогнанные скользящие средние для добавочных входов по тренду
- 1998Месячные правила changer, заданные как одна механическая процедура
- 2002Тест отсечения excursion для стопов и выходов по прибыли
- 2006Построение фильтров пикового отклонения для стопов и размера
- 2006Фильтры экскурсии с учётом издержек для стопов и периода удержания
- 2017Ступенчатые стопы, лимиты просадки и механическое выживание по риску