2004выпуск C011
Построение календаря по стилю исполнения, временному бюджету и керри
Исторический архив по опционам рассматривал календарь как три конструкционных выбора: стиль исполнения короткой ноги, месячный временной бюджет, взятый из котируемой премии, и процентно-дивидендный керри, уже заложенный в цену колла или пута.
- Опционы европейского стиля можно купить или продать до экспирации, но исполнить их нельзя до самой экспирации, тогда как опционы американского стиля можно исполнить в любой день до экспирации.
- Календарный спред описывался как продажа ближнего опциона европейского стиля против более дальнего лонга американского стиля на парных листингах Standard & Poor's 100, так что у короткой ноги не было пути досрочного исполнения.
- Ближние опционы были дешевле по денежным затратам, но быстрее теряли временную стоимость, а в историческом гипотетическом примере котировки at-the-money коллов переводились в месячные временные издержки, которые снижались по мере удлинения тенора.
- Стоимость переноса колла равнялась безрисковой процентной ставке минус дивиденд за оставшийся срок, а рост процентных ставок описывался как повышающий премии коллов, потому что проценты от исполнения заложены во временную премию.
Три конструкционных входа
Архив описывал биржевые опционы по стилю исполнения, по скорости эрозии временной премии и по процентам и дивидендам, уже заложенным в котировку. Календарный спред продавал более ближний опцион против более дальнего.
Редакторское прочтение TradersWeek: рассматривайте этот материал как конструкционную задачу с тремя входами. Назначьте короткой ноге стиль исполнения, который блокирует или разрешает досрочное исполнение. Переводите каждую котируемую премию в месячный временной бюджет, а не в более дешёвый билет. Читайте процентно-дивидендный керри как уже сидящий внутри цены колла или пута.
Стиль исполнения на короткой ноге
Опцион европейского стиля можно купить или продать до экспирации, но исполнить его нельзя до самой экспирации. Опцион американского стиля можно исполнить в любой день до экспирации. Биржевые опционы на акции США описывались почти целиком как американский стиль, тогда как большинство индексных опционов — как европейский стиль.
Опционы европейского стиля описывались как обычно более дорогие, чем сопоставимые опционы американского стиля, потому что досрочное исполнение заблокировано. Архив формулировал календарь как продажу ближнего опциона европейского стиля против более дальнего лонга американского стиля, на примере парных листингов Standard & Poor's 100. Досрочное исполнение — это исполнение короткого опциона американского стиля до экспирации, путь, которого нет у коротких ног европейского стиля.
Расчёты и ликвидация
Опционы американского стиля описывались как рассчитываемые в субботу после пятничной экспирации. Опционы европейского стиля описывались как рассчитываемые в пятницу, когда они истекали, а необходимая ликвидация — как происходящая в предшествующий четверг.
Месячный временной бюджет
Ближние опционы описывались как более дешёвые по денежным затратам, но быстрее теряющие временную стоимость, чем дальние опционы на сопоставимых интервалах. Временной распад описывался как более крутой при более коротком оставшемся сроке, а большая часть временной премии опциона — как распадающаяся в последние 30 дней.
В историческом гипотетическом примере с базовым активом на 30 at-the-money коллы стоили 2.00 на December, 3.00 на January 2004 и 4.50 на April 2004, что равно месячным временным издержкам 2.00, 1.50 и 0.90. Редакторское прочтение TradersWeek: более дешёвый денежный билет не был более низким месячным временным бюджетом.
Керри уже в цене
Стоимость переноса колла определялась как безрисковая процентная ставка минус дивиденд за оставшийся срок. Временная стоимость пута описывалась как предполагающая дивиденд минус процентную ставку.
Рост процентных ставок описывался как повышающий премии коллов, потому что исполнение выписанного колла создаёт короткую позицию в акции, которая зарабатывает процент, и этот процент заложен во временную премию колла. Редакторское прочтение TradersWeek: керри — не отдельная надбавка. Он уже сидит внутри котируемого колла или пута.
Месячный бюджет времени колл-опционов XYZ на деньгах со страйком 30
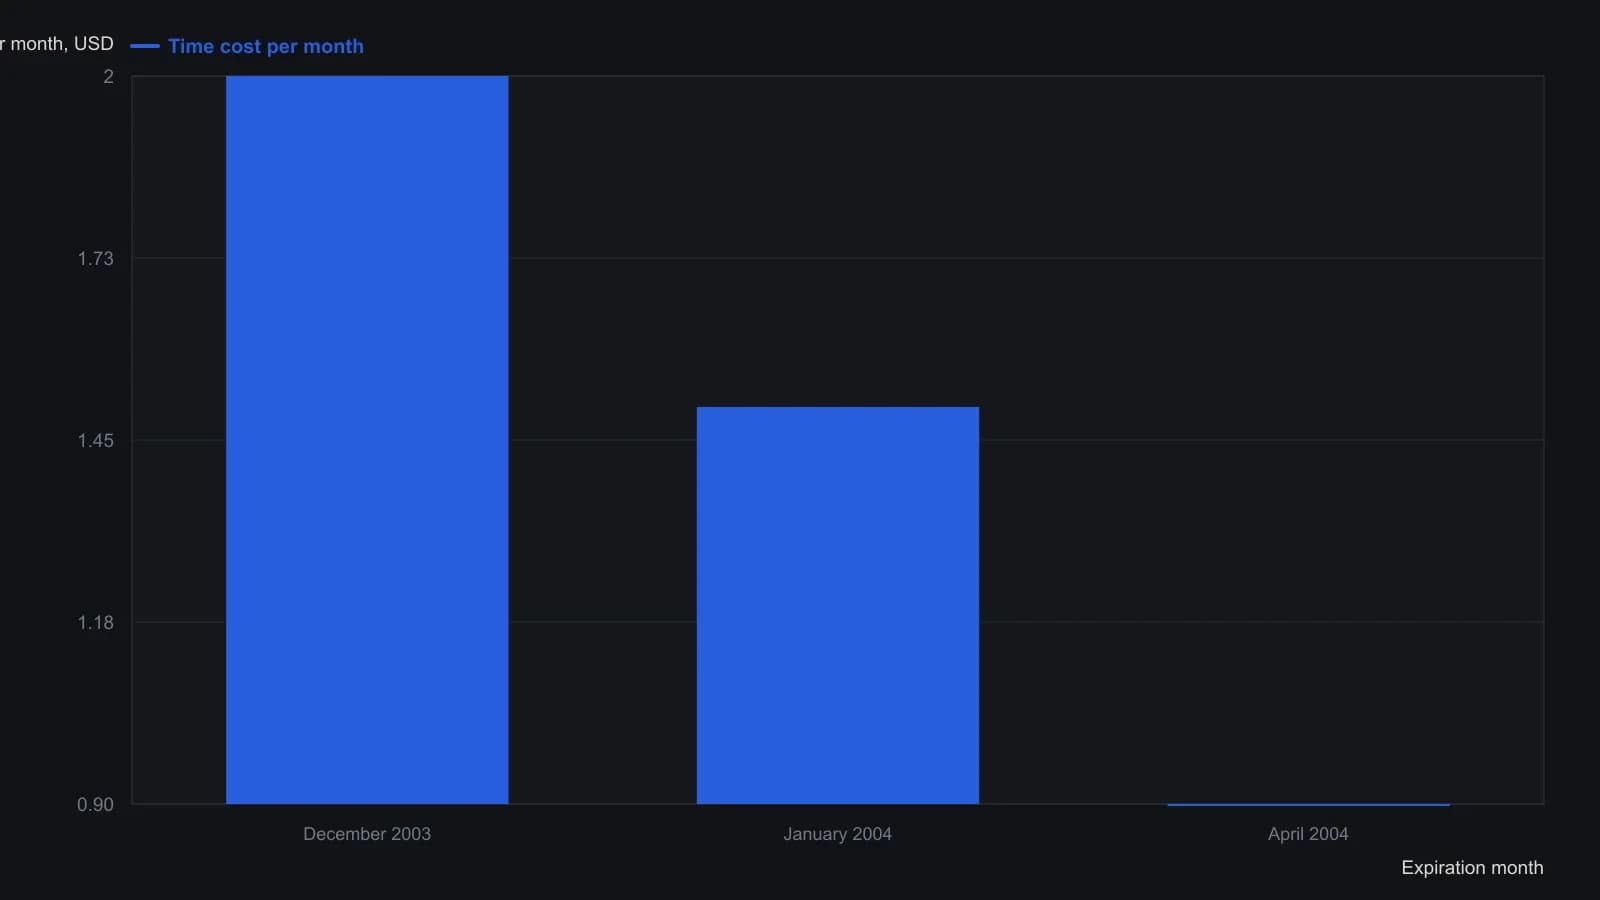
Гипотетические колл-опционы на деньгах со страйком 30 при цене XYZ $30. Каждая премия принимается за 100 процентов временной стоимости и делится на число оставшихся месяцев — как это делал Gentile.
Все разборы дорожки · 18 разборов
- 1988Критика досрочного исполнения в модели Black-Scholes для опционов на фьючерсы
- 1988Конструирование опционных премий относительно базовой линии Black-Scholes
- 1989Лимитные исполнения вокруг справедливой стоимости опциона
- 1990Когда скью волатильности — это режимы, а не ошибочные оценки
- 1994Оценка стоимости закрытия стренгла на опционах казначейских облигаций
- 1996Построение теты опциона по премии, волатильности и денежности
- 2002Календарный доход от перекоса волатильности и временных стопов
- 2003Построение стоимости опциона из исторической и подразумеваемой волатильности
- 2004Построение календаря по стилю исполнения, временному бюджету и керри
- 2005График промежуточного результата — это допущение о режиме волатильности
- 2005Выплаты экзотических опционов за рамками ванильной премии
- 2006Аудит индексных входов волатильности в исследованиях дохода от коллов
- 2008Корректировка дельты ratio write при росте ленты
- 2010Конусы волатильности с датами экспирации как портфельный контекст
- 2015Аудит оверлеев восстановления buy-write относительно разрывов в ценообразовании и сценариях
- 2015Хеджи неполного лота мини-опционами против подразумеваемой волатильности
- 2018Подразумеваемая волатильность как ориентир конструкции опционной премии
- 2019Построение Black-Scholes из баланса покрытого колла