2015выпуск C0342-46
Хеджи неполного лота мини-опционами против подразумеваемой волатильности
Мини-опционы позволяют позиции неполного лота использовать покрытый колл, married put или коллар, не докупая акции до стандартного контракта. Архивные кейсы отмечают опционную премию относительно пределов payoff, базовой подразумеваемой волатильности Black-Scholes и ближайшего перекоса волатильности и коэффициентов put-call.
- Мини-опцион ссылается на 10 акций, поэтому позицию неполного лота можно перекрыть оверлеем, не докупая акции до стандартного контракта.
- Архивные кейсы удерживают или расходуют опционную премию в явных пределах payoff, затем считывают 10 акций плюс один масштабированный контракт с диаграммы полного лота, убирая около 90 процентов цен полного размера.
- Каждый оверлей стоял в повторяющемся блоке перекоса волатильности индексных опционов, крайностей сентимента и коэффициентов put-call.
- Подразумеваемая волатильность восстанавливается моделью Black-Scholes и сравнивается с предыдущими композитными показаниями, а ожидаемая доходность использует историческую волатильность на линии акции и трактуется как среднее по многим сделкам.
Мини-опцион для позиции неполного лота
Масштабированные опционы на акции, введённые в March 2014, были заданы как одна десятая стоимости стандартного контракта и ссылались на 10 акций. Такой размер позволял позиции неполного лота взять оверлей, не докупая акции до лота в 100 акций.
Примерно через год после листинга большая часть объёма этих масштабированных контрактов была сосредоточена в Apple, Amazon, Google, золотом биржевом фонде и биржевом фонде широкого рынка, а не по всем именам неполного лота.
Три оверлея на десять акций Google
Кейс покрытого колла на 10 акций Google, купленных по 500, продавал масштабированный колл с одномесячным страйком 500 за 30 премии. Этот кредит сохранялся, если акции истекали по 500, но скачок к 600 всё равно требовал поставки по 500.
Кейс married put покупал масштабированный пут с одномесячным страйком 500 чуть меньше чем за 10 пунктов, чтобы покрыть около 5,000 стоимости акций на 30 дней. Рост до 600 оставлял около 90 пунктов после премии, а снижение на 100 пунктов всё равно позволяло продажу по 500, тогда как боковая траектория съедала стоимость защиты.
Коллар на том же лоте из 10 акций сочетал длинный пут и короткий колл так, что и защита, и оставшийся потенциал роста были ограничены.
Диаграммы полного лота как масштабная модель
Диаграммы payoff полного контракта трактовались как десятикратная масштабная модель. Издержки и риски для 10 акций плюс один масштабированный контракт считывались снятием около 90 процентов с цен полного размера.
Одиночный оверлей в блоке рыночного режима
Тот же выпуск помещал оверлеи одиночных позиций внутрь повторяющегося блока рыночного режима, который включал перекос волатильности индексных опционов, крайности сентимента и коэффициенты put-call.
Ожидаемая доходность и калькулятор Black-Scholes
Рабочий лист ожидаемой доходности трактовал среднюю прибыль или убыток как значимые только на множестве сделок. Он требовал историческую волатильность на линии базового актива и подразумеваемую волатильность на линии опциона, включая количества многоногих спредов.
Подразумеваемую волатильность следовало сравнивать с предыдущими композитными показаниями подразумеваемой волатильности, а не использовать как изолированный уровень.
Калькулятор цены восстанавливал подразумеваемую волатильность из страйка, цены базового актива и исторической волатильности движком Black-Scholes. Он сообщал греки по многим парам акция-страйк и строил прибыль-убыток при логнормальном допущении о цене на экспирации и на более ранних датах.
Наложение прибыли и убытка на цену базового актива
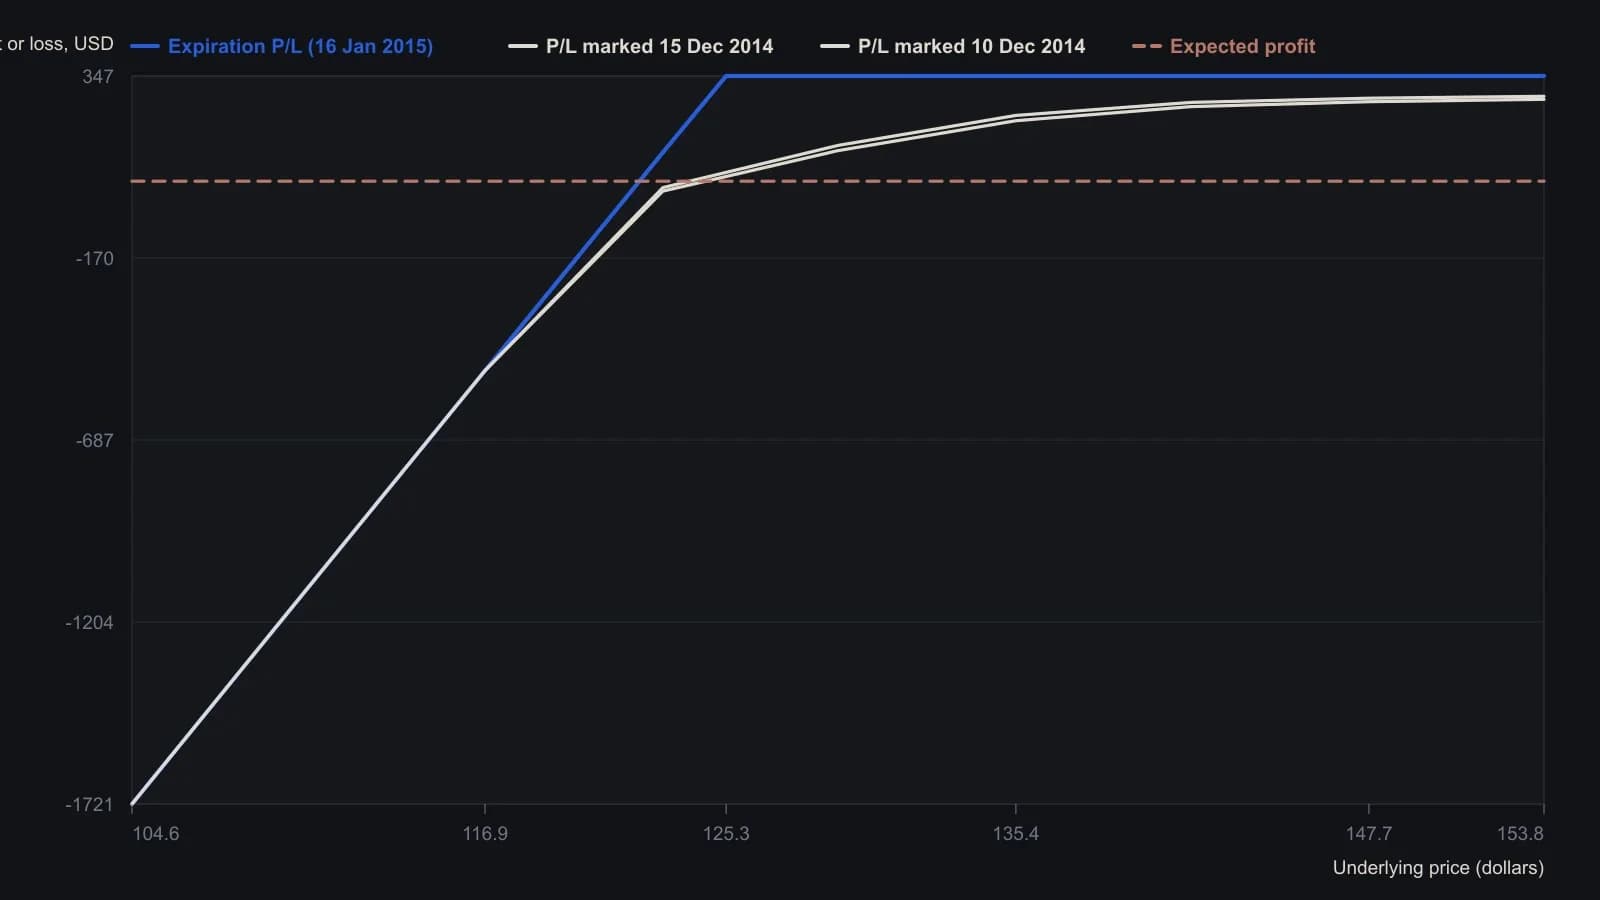
Значения приблизительные.
Все разборы дорожки · 18 разборов
- 1988Критика досрочного исполнения в модели Black-Scholes для опционов на фьючерсы
- 1988Конструирование опционных премий относительно базовой линии Black-Scholes
- 1989Лимитные исполнения вокруг справедливой стоимости опциона
- 1990Когда скью волатильности — это режимы, а не ошибочные оценки
- 1994Оценка стоимости закрытия стренгла на опционах казначейских облигаций
- 1996Построение теты опциона по премии, волатильности и денежности
- 2002Календарный доход от перекоса волатильности и временных стопов
- 2003Построение стоимости опциона из исторической и подразумеваемой волатильности
- 2004Построение календаря по стилю исполнения, временному бюджету и керри
- 2005График промежуточного результата — это допущение о режиме волатильности
- 2005Выплаты экзотических опционов за рамками ванильной премии
- 2006Аудит индексных входов волатильности в исследованиях дохода от коллов
- 2008Корректировка дельты ratio write при росте ленты
- 2010Конусы волатильности с датами экспирации как портфельный контекст
- 2015Аудит оверлеев восстановления buy-write относительно разрывов в ценообразовании и сценариях
- 2015Хеджи неполного лота мини-опционами против подразумеваемой волатильности
- 2018Подразумеваемая волатильность как ориентир конструкции опционной премии
- 2019Построение Black-Scholes из баланса покрытого колла