2018выпуск C0229
Подразумеваемая волатильность как ориентир конструкции опционной премии
Подразумеваемая волатильность — это волатильность, которую модель ценообразования выводит при обратном расчёте по текущей рыночной котировке опциона. Сопоставление этого значения с его собственной историей представлено как способ оценить, относительно дёшевы или дороги биржевые опционы, прежде чем выбирать конструкцию покупки или продажи премии.
- Подразумеваемая волатильность — это значение волатильности, которое получают, когда модели ценообразования опционов задают текущую рыночную цену опциона и решают уравнение относительно волатильности, а не относительно теоретической цены.
- Более высокая наблюдаемая цена опциона даёт более высокую подразумеваемую волатильность, а более низкая наблюдаемая цена опциона — более низкую подразумеваемую волатильность, потому что большая встроенная временная премия соответствует более высокому значению.
- У каждого биржевого опциона своя подразумеваемая волатильность, тогда как практики часто усредняют подразумеваемую волатильность по опционам на один базовый актив и сравнивают это среднее с историческим диапазоном той же серии.
- Высокая подразумеваемая волатильность трактуется как свидетельство того, что в цены опционов заложена большая временная премия, а исторически низкое значение описывается как режим дешёвой премии, в котором обычно предпочитают конструкции, покупающие временную премию.
Обращение модели ценообразования для получения подразумеваемой волатильности
Подразумеваемая волатильность — это значение волатильности, которое получают, когда модели ценообразования опционов задают текущую рыночную цену опциона и решают уравнение относительно волатильности, а не относительно теоретической цены.
Модель Black-Scholes представлена как стандартная модель ценообразования, которая может рассчитать теоретическую справедливую стоимость колла или пута по страйку, цене базового актива, оставшемуся до экспирации времени, процентной ставке, ожидаемым дивидендам, если они есть, и входному значению волатильности. Ту же модель можно обратить по текущей котировке так, чтобы неизвестной была волатильность, а не цена.
Когда эту модель обращают по текущей котировке, более высокая наблюдаемая цена опциона даёт более высокую подразумеваемую волатильность, а более низкая наблюдаемая цена опциона — более низкую подразумеваемую волатильность.
Временная премия внутри котируемой цены
Рыночная цена опциона описывается как внутренняя стоимость плюс внешняя стоимость. Внутренняя стоимость — это величина в деньгах, равная тому, насколько базовый актив уже находится за страйком. Внешняя составляющая также называется временной премией — компенсацией, которую требуют за принятие риска продажи опциона.
Большая встроенная временная премия соответствует более высокой подразумеваемой волатильности, а меньшая встроенная временная премия — более низкой подразумеваемой волатильности. Высокая подразумеваемая волатильность трактуется как свидетельство того, что в цены опционов заложена большая временная премия, тогда как низкая подразумеваемая волатильность трактуется как свидетельство того, что заложено гораздо меньше временной премии.
Дёшево или дорого относительно собственной истории
У каждого биржевого опциона своя подразумеваемая волатильность, тогда как практики часто усредняют подразумеваемую волатильность по опционам на один базовый актив. Сравнение текущей средней подразумеваемой волатильности инструмента с историческим диапазоном той же серии представлено как объективный способ оценить, относительно дёшевы или дороги его опционы.
Исторически низкое значение подразумеваемой волатильности, проиллюстрированное 90-дневной подразумеваемой волатильностью на деньгах по биржевому фонду золотодобытчиков, установившей новый четырёхлетний минимум, описывается как режим дешёвой премии, в котором обычно предпочитают конструкции, покупающие временную премию.
90-дневная подразумеваемая волатильность GDX при деньгах, 2013–2017
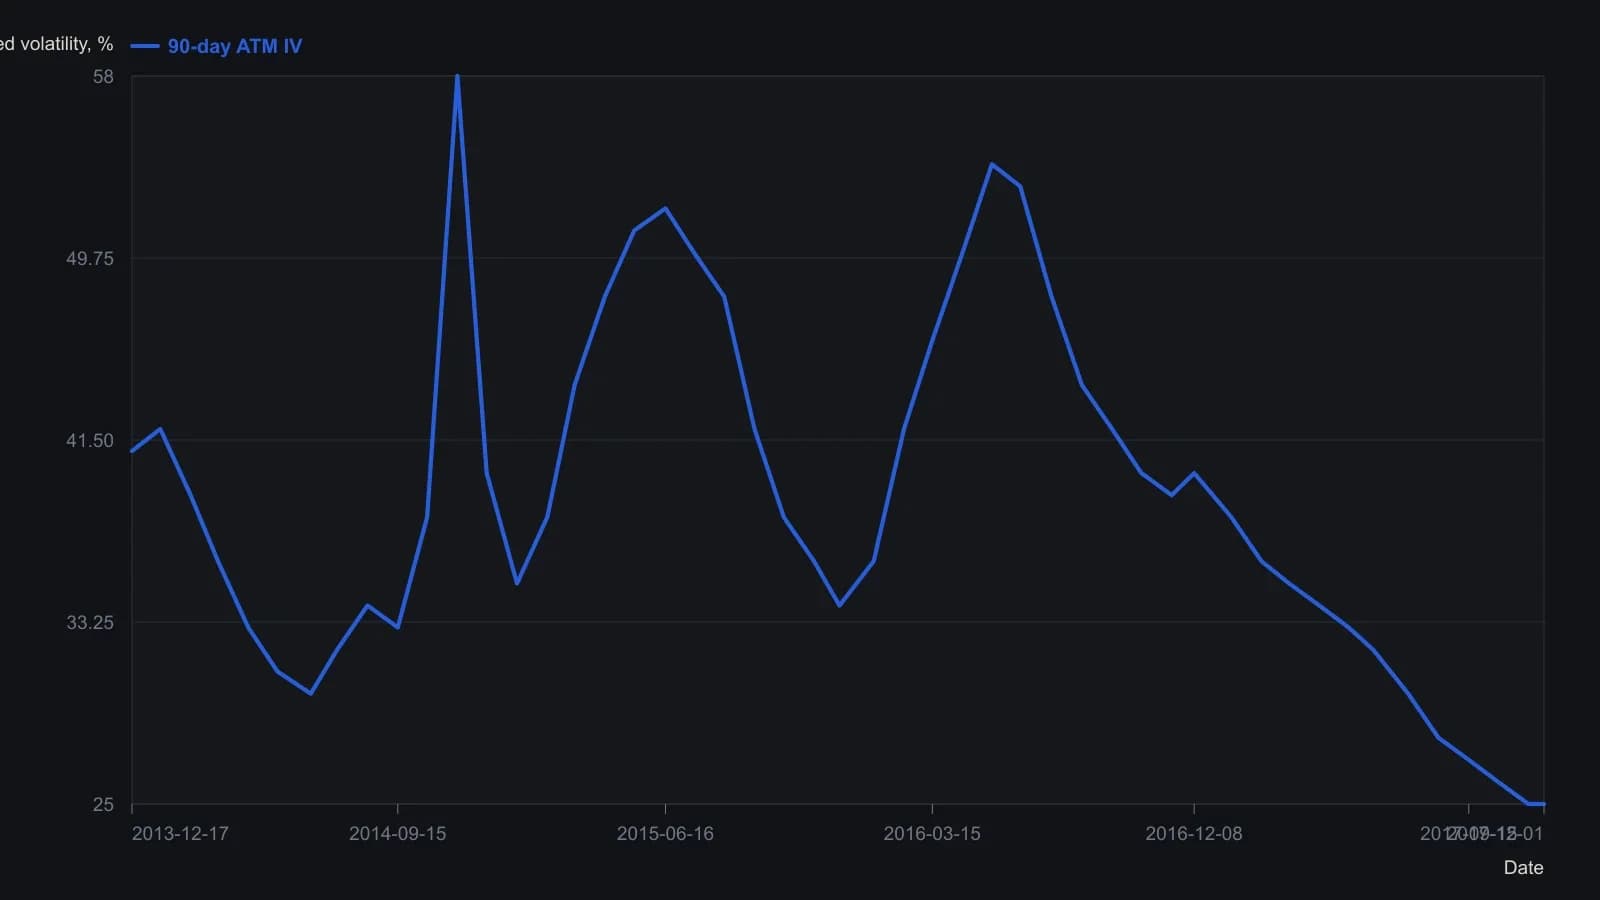
Оцифровано с нанесённой на график линии >90-дневной IV при деньгах. Последняя напечатанная IV — подпись 25 у правого края; более ранние точки — приблизительные месячные отсчёты с растра и не должны восприниматься как точные котировки. Свечи GDX с левой шкалы не перенесены, поскольку у архивного графика одна ось Y.
Все разборы дорожки · 18 разборов
- 1988Критика досрочного исполнения в модели Black-Scholes для опционов на фьючерсы
- 1988Конструирование опционных премий относительно базовой линии Black-Scholes
- 1989Лимитные исполнения вокруг справедливой стоимости опциона
- 1990Когда скью волатильности — это режимы, а не ошибочные оценки
- 1994Оценка стоимости закрытия стренгла на опционах казначейских облигаций
- 1996Построение теты опциона по премии, волатильности и денежности
- 2002Календарный доход от перекоса волатильности и временных стопов
- 2003Построение стоимости опциона из исторической и подразумеваемой волатильности
- 2004Построение календаря по стилю исполнения, временному бюджету и керри
- 2005График промежуточного результата — это допущение о режиме волатильности
- 2005Выплаты экзотических опционов за рамками ванильной премии
- 2006Аудит индексных входов волатильности в исследованиях дохода от коллов
- 2008Корректировка дельты ratio write при росте ленты
- 2010Конусы волатильности с датами экспирации как портфельный контекст
- 2015Аудит оверлеев восстановления buy-write относительно разрывов в ценообразовании и сценариях
- 2015Хеджи неполного лота мини-опционами против подразумеваемой волатильности
- 2018Подразумеваемая волатильность как ориентир конструкции опционной премии
- 2019Построение Black-Scholes из баланса покрытого колла