1996выпуск C041-3
Построение теты опциона по премии, волатильности и денежности
Архив собирает тету из оставшейся премии, подразумеваемой волатильности и расстояния до страйка, с отдельными траекториями распада, когда опцион уже не на деньгах. Редакторское прочтение: такая конструкция помещает один опцион в режим недель и месяцев вместо оценки только по направлению.
- Тета — это оценка изменения премии опциона за один день календарного времени при фиксированных остальных входных параметрах цены; траектория распада нелинейна и обычно ускоряется по мере приближения экспирации.
- Перед масштабированием разделите премию опциона на внутреннюю стоимость и временную стоимость. Оставшуюся премию на деньгах можно масштабировать по квадратному корню из времени; премии в деньгах и вне денег этой траектории не следуют.
- Подразумеваемая волатильность переводит расстояние до страйка в денежность в стандартных отклонениях, что может показать, когда распад вне денег должен замедляться, а не ускоряться.
- Однодневная тета Black-Scholes — это локальная производная по времени. Проецировать её на много сессий менее надёжно, когда горизонт велик относительно оставшегося срока жизни.
Тета — это локальная дневная оценка
Тета — это оценка изменения премии опциона за один день календарного времени при фиксированных остальных входных параметрах цены. В рабочем процессе архива эта величина — оценка дневного снижения премии по мере течения времени.
Траектория распада нелинейна и обычно ускоряется по мере приближения экспирации. Поэтому тета одного дня — это локальное считывание этой траектории, а не постоянная дневная плата.
Разделите премию опциона на внутреннюю стоимость и временную стоимость
Премия опциона — это полная цена опциона. Её можно разделить на внутреннюю стоимость и временную стоимость.
Внутренняя стоимость — это величина, которую опцион имел бы при немедленном исполнении. Когда эта величина положительна, это разрыв между ценой базового актива и страйком.
Временная стоимость — это часть премии сверх внутренней стоимости. Она отражает шанс, что базовый актив закончит по ту сторону страйка, и предполагаемый разброс будущих цен.
Оставшаяся премия на деньгах использует масштабирование по квадратному корню из времени
На деньгах — это случай, когда цена базового актива равна страйку, поэтому завершение в деньгах рассматривается как примерно равные шансы при любом оставшемся сроке жизни.
Для опциона на деньгах оставшуюся премию можно масштабировать квадратным корнем из оставшегося срока жизни как доли текущего срока. Масштабирование по квадратному корню из времени — это тот самый короткий путь: умножьте текущую временную стоимость на квадратный корень из оставшегося срока жизни как доли текущего срока.
90-дневный опцион на деньгах по цене 2.00 оценивается около 1.63 через 30 дней, снижение на 0.37 или 18.4 процента.
Денежность в стандартных отклонениях меняет траекторию распада
Премии в деньгах и вне денег не следуют траектории распада опциона на деньгах, потому что шанс завершить в деньгах растёт или падает по мере снятия календарного времени.
Подразумеваемая волатильность — это вход годовой волатильности, который переводит расстояние до страйка в единицы стандартного отклонения и используется в оценке распада. Денежность в стандартных отклонениях — это то, насколько далеко страйк находится от базового актива, измеренное как логарифмическое расстояние цены, делённое на время, масштабированное волатильностью.
При оставшейся одной неделе колл со страйком 35 на базовом активе 30 находится примерно на 15.4 процента вне денег по логарифмическому расстоянию. При 32 процентах годовой волатильности этот разрыв составляет более трёх недельных стандартных отклонений, или примерно 0.1 процента шанса достичь страйка.
Дневная тета в зависимости от числа дней до экспирации
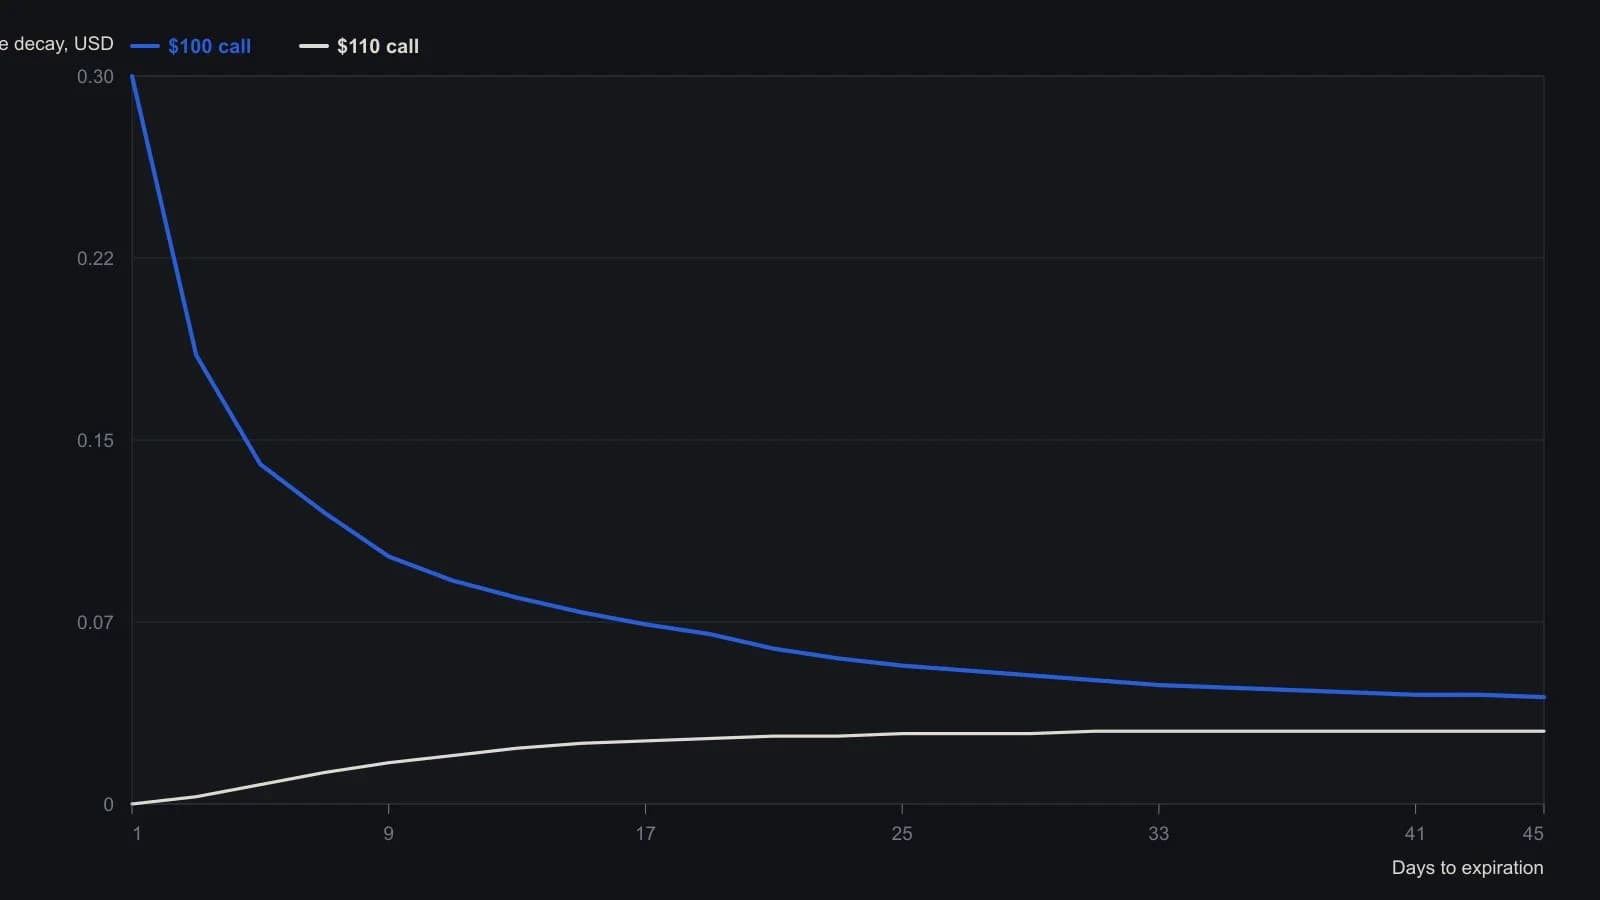
Оцифровано с печатных кривых, а не из исходной таблицы. Заголовок рисунка 32.$100 трактуется как волатильность 32 процента при базовом активе $100. Дни до экспирации упорядочены по возрастанию (от 1 до 45), хотя исходный график шёл от 45 вниз до 1. Значения по оси Y приблизительны с точностью примерно до половины цента.
Тета одного дня не взаимозаменяема со следующей
Дневной распад на деньгах обычно ускоряется к экспирации, тогда как распад вне денег может замедлиться, когда базовый актив уже вряд ли достигнет страйка. Тета одного дня не взаимозаменяема со следующей.
Однодневную величину можно построить из премии в стиле Black-Scholes
Однодневную тету можно построить как производную по времени премии в стиле Black-Scholes из цены базового актива, страйка, оставшихся дней, котируемой премии, годовой волатильности и процентной ставки. Тета Black-Scholes — это частная производная премии по времени.
Разобранный 108-дневный случай с премией 1.13, волатильностью 90 процентов и ставкой 5.22 процента даёт 0.008 в день.
Проекция слабее, когда горизонт велик относительно оставшегося срока жизни
Проецировать однодневную тету на много сессий менее надёжно, когда горизонт велик относительно оставшегося срока жизни. Семидневная оценка может быть разумной при оставшихся 108 днях, но умножение величины одного дня на семь может ввести в заблуждение, когда осталось только 14 дней.
Все разборы дорожки · 18 разборов
- 1988Критика досрочного исполнения в модели Black-Scholes для опционов на фьючерсы
- 1988Конструирование опционных премий относительно базовой линии Black-Scholes
- 1989Лимитные исполнения вокруг справедливой стоимости опциона
- 1990Когда скью волатильности — это режимы, а не ошибочные оценки
- 1994Оценка стоимости закрытия стренгла на опционах казначейских облигаций
- 1996Построение теты опциона по премии, волатильности и денежности
- 2002Календарный доход от перекоса волатильности и временных стопов
- 2003Построение стоимости опциона из исторической и подразумеваемой волатильности
- 2004Построение календаря по стилю исполнения, временному бюджету и керри
- 2005График промежуточного результата — это допущение о режиме волатильности
- 2005Выплаты экзотических опционов за рамками ванильной премии
- 2006Аудит индексных входов волатильности в исследованиях дохода от коллов
- 2008Корректировка дельты ratio write при росте ленты
- 2010Конусы волатильности с датами экспирации как портфельный контекст
- 2015Аудит оверлеев восстановления buy-write относительно разрывов в ценообразовании и сценариях
- 2015Хеджи неполного лота мини-опционами против подразумеваемой волатильности
- 2018Подразумеваемая волатильность как ориентир конструкции опционной премии
- 2019Построение Black-Scholes из баланса покрытого колла