1994выпуск C041-5
Оценка стоимости закрытия стренгла на опционах казначейских облигаций
Исторический кейс оценивает короткий опционный стренгл на фьючерсах на казначейские облигации США до входа в позицию. Подразумеваемая волатильность рассчитывается из премий, которые были бы проданы, затем модель Black-Scholes пересчитывает стоимость закрытия после того, как фьючерс остаётся внутри страйков или выходит за их пределы.
- Кейс оценивает короткий опционный стренгл на фьючерсах на казначейские облигации США до входа в позицию, одновременно меняя цену фьючерса, оставшееся время и волатильность.
- Биржевые премии вводятся так, чтобы подразумеваемая волатильность могла быть рассчитана для каждой проданной ноги до изменения любой сценарной колонки.
- Две более поздние колонки сдвигают дату расчёта на два месяца вперёд и используют модель Black-Scholes, чтобы пересчитать стоимость закрытия внутри намеченного диапазона и за его пределами.
- Продажа колла 118 вместо колла 120 после сильного снижения облигаций увеличивает кредит и сужает коридор, в котором стренгл всё ещё может оставаться прибыльным.
Оценка позиции до входа
Архив использует короткий опционный стренгл из двух опционов на фьючерсы на казначейские облигации США как кейс для оценки будущей стоимости позиции до входа. Позиция представляет собой опционный стренгл: короткую комбинацию пута и колла, которая собирает премию, если базовый фьючерс остаётся внутри выбранного коридора, и которую позднее нужно откупить для выхода.
Эта предторговая оценка строится сразу на трёх изменяющихся входах: движении цены базового фьючерса, временном распаде опциона и сдвигах волатильности.
Как фиксируются проданные ноги
После сильного снижения облигаций проданный колл в кейсе использует страйк 118 вместо 120. Этот выбор повышает премию колла и сужает диапазон базового актива, в котором стренгл всё ещё остаётся прибыльным. Дополнительный кредит — это премия торгового диапазона: дополнительный кредит, взятый продажей более близкого колла после сильного снижения, оплаченный более узким коридором, в котором стренгл может оставаться прибыльным.
Пут-нога задана как фьючерсный опцион со страйком 110 против июньских фьючерсов T-bond, с процентной ставкой T-bill, датой расчёта и датой экспирации опциона. Биржевая цена пута 51/64 вводится так, чтобы подразумеваемая волатильность рассчитывалась, а не задавалась как вход.
Колл со страйком 118 копируется в более поздние колонки, и подразумеваемая волатильность рассчитывается для каждого опциона до изменения любых сценарных полей. Подразумеваемая волатильность — это волатильность, при которой модель ценообразования совпадает с наблюдаемой премией опциона и которая затем становится базовой линией для более поздних сценарных колонок.
Сценарии даты и цены на два месяца вперёд
Две более поздние пары колонок сдвигают дату расчёта на два месяца вперёд и сравнивают цену базового актива внутри намеченного диапазона с ценой за его пределами.
Эти изменённые колонки пересчитываются моделью Black-Scholes, чтобы получить теоретические стоимости пута и колла при новых допущениях по дате, цене и волатильности. Модель Black-Scholes — это движок ценообразования, которым пересчитывается каждая нога после того, как планировщик меняет оставшееся время, цену базового актива или волатильность.
Премии закрытия короткого стрэнгла по T-bond при двух апрельских сценариях
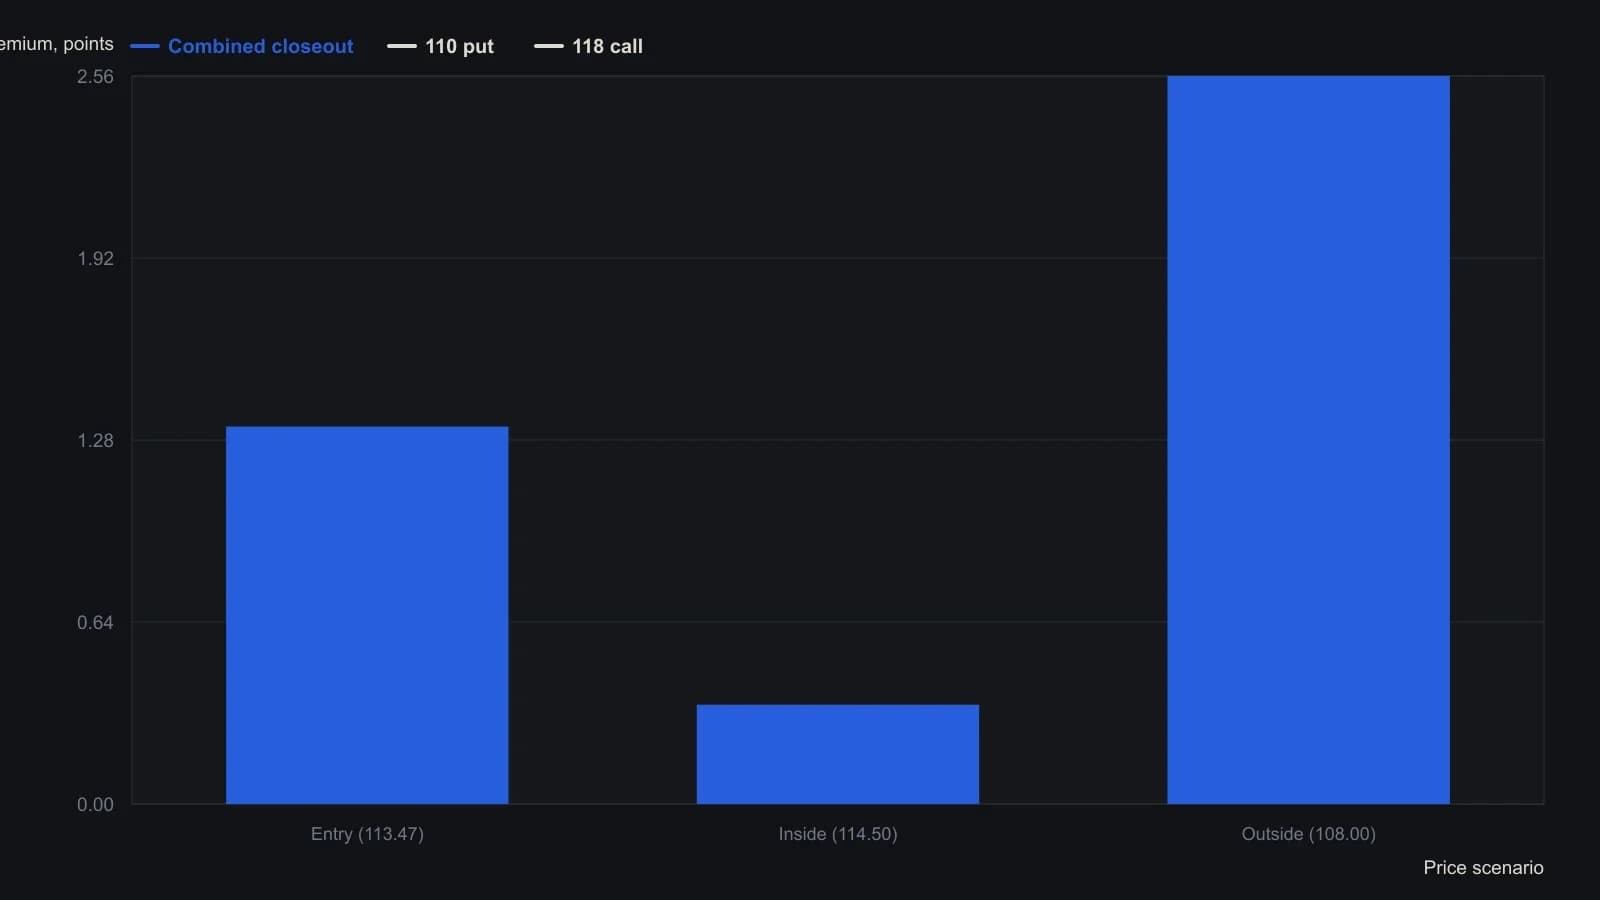
Подразумеваемые волатильности были рассчитаны из проданных премий (8.40 процента на пут 110, 8.59 процента на колл 118) и затем зафиксированы. Процентная ставка 3.5 процента, экспирация 20 May 1994, 98 дней жизни на входе и 39 дней в апрельских случаях. Вместо колла 120 использован колл 118 после того, как облигации уже снизились.
Чтение результата как стоимости закрытия
Теоретические стоимости читаются как цены, по которым две ноги пришлось бы купить, чтобы закрыть стренгл, если бы сложились эти условия. Эта цена откупа и есть стоимость закрытия: теоретическая цена, по которой каждую проданную ногу пришлось бы купить, чтобы свернуть стренгл при указанной будущей дате, цене и волатильности. Пара внутри диапазона трактуется как более благоприятное закрытие.
Волатильность можно перезаписать как отдельный вход «что если». Ту же схему можно расширить за пределы двух опционов, а рисунок рабочего листа показан как вспомогательное средство планирования альтернативных сценариев.
Все разборы дорожки · 18 разборов
- 1988Критика досрочного исполнения в модели Black-Scholes для опционов на фьючерсы
- 1988Конструирование опционных премий относительно базовой линии Black-Scholes
- 1989Лимитные исполнения вокруг справедливой стоимости опциона
- 1990Когда скью волатильности — это режимы, а не ошибочные оценки
- 1994Оценка стоимости закрытия стренгла на опционах казначейских облигаций
- 1996Построение теты опциона по премии, волатильности и денежности
- 2002Календарный доход от перекоса волатильности и временных стопов
- 2003Построение стоимости опциона из исторической и подразумеваемой волатильности
- 2004Построение календаря по стилю исполнения, временному бюджету и керри
- 2005График промежуточного результата — это допущение о режиме волатильности
- 2005Выплаты экзотических опционов за рамками ванильной премии
- 2006Аудит индексных входов волатильности в исследованиях дохода от коллов
- 2008Корректировка дельты ratio write при росте ленты
- 2010Конусы волатильности с датами экспирации как портфельный контекст
- 2015Аудит оверлеев восстановления buy-write относительно разрывов в ценообразовании и сценариях
- 2015Хеджи неполного лота мини-опционами против подразумеваемой волатильности
- 2018Подразумеваемая волатильность как ориентир конструкции опционной премии
- 2019Построение Black-Scholes из баланса покрытого колла