2011выпуск C0364-71
Трёхбарный товарный сетап внутреннего бара всё равно требует портфельного контекста
Внутренний бар — это пауза, полностью лежащая внутри диапазона предыдущего бара. Трёхбарная версия добавляет направление закрытий как краткосрочный уклон по золоту, серебру или нефти. Редакционная позиция: этот однорыночный сигнал не должен занимать риск, пока не проверены корреляция, диверсификация и реализация лимитных заявок.
- Внутренний бар полностью лежит внутри диапазона предыдущего бара, с более высоким минимумом и более низким максимумом, и отмечает паузу, а не сам по себе является двухбарным триггером.
- Трёхбарная версия трактует эту паузу плюс более высокие закрытия как краткосрочный уклон вверх, а ту же паузу плюс более низкие закрытия — как краткосрочный уклон вниз.
- Тот же сетап на золоте, серебре и нефти всё равно требует анализа корреляции и диверсификации, чтобы последовательность пауза-и-пробой одного рынка не считалась тремя независимыми ставками.
- Лимитная заявка всё равно должна быть исполнима: математика совместного отказа может завышать шанс, что оба стакана будут протестированы, а оплата за акцию, а не за тикет, делает отложенные заявки практичнее для типичного розничного размера меньше 200 акций.
Пауза, а не двухбарный триггер
Архив определяет внутренний бар как бар, полностью лежащий внутри диапазона предыдущего бара, с более высоким минимумом и более низким максимумом. Такая форма показывает паузу в активности. Сама по себе она не является двухбарным триггером.
Трёхбарная версия использует внутренний бар как средний бар и направление закрытий, чтобы отметить краткосрочный уклон в лонг или в шорт. Внутренний бар плюс более высокие закрытия трактуется как краткосрочный уклон вверх. Внутренний бар плюс более низкие закрытия трактуется как краткосрочный уклон вниз.
Общая пауза на разных рынках
Паттерн появляется на многих таймфреймах, а также в восходящих трендах, нисходящих трендах и более спокойных рынках, поэтому это общая пауза, а не редкое событие.
Тот же трёхбарный сетап внутреннего бара рассматривался на дневных контрактах золота, серебра и нефти за период May 2001 to August 2010.
Сначала идут корреляция и диверсификация
Анализ корреляции проверяет, как движения золота, серебра и нефти идут вместе, чтобы один сетап не считался тремя независимыми ставками. Рабочий процесс архива всё равно должен спросить, не повторяется ли та же идея пауза-и-пробой по именам, которые уже движутся как одна книга.
Диверсификация в этом рабочем процессе означает распределение того же паттерна по нескольким сырьевым контрактам, чтобы последовательность пауза-и-пробой одного рынка не доминировала в книге.
Редакционная позиция: если три имени движутся вместе, добавление каждого нового трёхбарного внутреннего бара само по себе не распределяет риск. Фон на горизонте недели — месяцы по-прежнему задают кросс-рыночные цены, волатильность, кэрри и веса портфеля.
Порты включают управление рисками, а не только входы
Программные порты сетапа включают входы в лонг и в шорт плюс заранее заданную технику управления рисками, а не только входы.
Один тест реализации задан так, чтобы входить по открытию следующего бара с нулевой торговой задержкой после завершения паттерна.
Редакционная позиция: открытие следующего бара без задержки — это правило завершённого паттерна. Оно не заменяет проверку, держит ли книга уже ту же сырьевую экспозицию.
Лимитная заявка всё равно должна быть затронута
Лимитная заявка — это отложенная заявка, которой входят в сетап или управляют им вместо пересечения спреда рыночной заявкой. Издержка реализации — это дополнительная стоимость исполнения, включая спред, тарификацию за тикет против тарификации за акцию и шанс, что отложенная заявка так и не будет затронута.
Оплата за акцию, а не за тикет, делает лимитные заявки практичнее для типичного розничного размера меньше 200 акций. Тарификация рыночных заявок по модели all-you-can-trade может отговаривать от отложенных заявок.
Вероятности отказа двух имён 74% и 9% можно объединить как 74% times 9%, или 6.7%, только если имена трактуются как совместно отказывающие. Среднее двух ставок — 41.5% — отвечает на другой вопрос. Если одно имя уже отказывает, второй отложенный стакан может так и не быть вызван, поэтому математика совместного отказа завышает шанс, что оба стакана будут протестированы.
Редакционная позиция: распределение того же сетапа по контрактам не делает две отложенные лимитные заявки независимыми проверками одной идеи.
Закрытый эквити трёхбарного внутреннего бара на дневном Brent
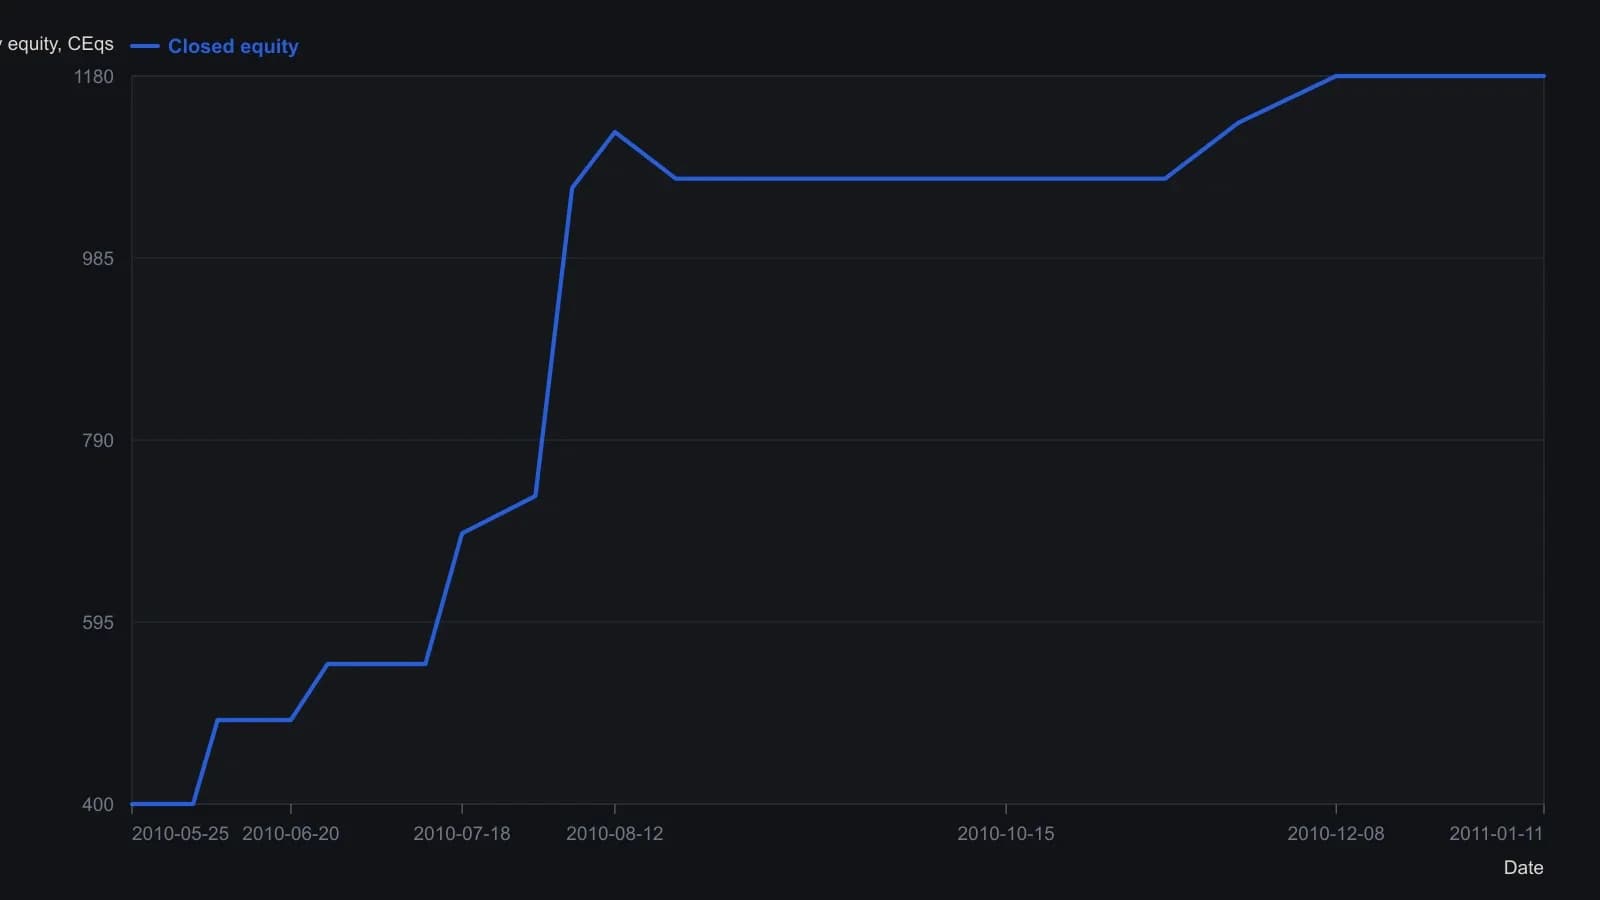
В заголовке исследования зафиксированы стоп 0.75 процента и цель 0.75 процента. Промежуточные уровни эквити — приблизительные отсчёты по растру; только итоговое 1,180 является числом на графике.
Все разборы дорожки · 20 разборов
- 1994Стопы с приоритетом денежного бюджета за пределами скученных ориентиров
- 1996Индексные спред-пары с сезонными фильтрами и лимитными заявками
- 2003Заранее зафиксируйте стоп и лимит после входа по правилам
- 2005Лимитные ордера, маршруты направления и компромиссы по комиссии
- 2005Брэкет-ордера, которые заранее фиксируют стоп и целевой выход
- 2005Заранее фиксируйте стоп-лосс при входе с триггерами по пивотам
- 2006Механическим системам нужны режимы отказа с учётом исполнения
- 2006Ранжирование ближайшей поддержки для лимитных входов в ETF
- 2007Заранее закрепите фьючерсные стопы и лимиты условными ордерами
- 2007Исполнения ночных лимитных заявок по опционам, стопы и трейлинг-выходы
- 2010Сезонные товарные окна и риск исполнения стоп-лимита
- 2011Комиссии за маршрутизацию, флаги do-not-ship и лимитные ордера maker-taker
- 2011Трёхбарный товарный сетап внутреннего бара всё равно требует портфельного контекста
- 2012Лимитные заявки, когда сэкономленный тик стоит исполнения
- 2013Ввод ордеров на фьючерсных платформах и комиссии за сделку
- 2013Скрытый объём айсберг-заявки и пакетные опционные спреды
- 2014Маркетбл-лимиты, направленные площадки и фильтры спреда
- 2015Фильтрация ликвидности товарных опционов по спреду, а не по открытому интересу
- 2015Парные средние range-bar и лимитные выходы на следующем баре
- 2019Модидор с неравными крыльями как один лимитный пакет