1996выпуск C071-6
Индексные спред-пары с сезонными фильтрами и лимитными заявками
Архив строит фьючерсный индексный спред из похожих, но не идентичных базовых активов, выбирает пару с наибольшим расхождением кэш против фьючерсов и отрабатывает лимитные заявки на спред, которые исполняются не всегда.
- Фьючерсный спред — это длинная фьючерсная позиция, перекрытая короткой фьючерсной позицией в контрактах с похожими, но не идентичными базовыми активами; это отличается от арбитража по одному и тому же продукту.
- Среди четырёх рассматриваемых индексов только Value Line не является капитализационно-взвешенным, а указанные коэффициенты пар составляют один к одному для S&P против Value Line, три миниатюрных контракта Value Line против одного NYFE и один Value Line против двух Mid-Caps.
- Рабочую пару выбирают, отбирая два индекса, которые показывают наибольшее расхождение среди небольшого набора комбинаций направлений кэш против фьючерсов.
- Тонкость рынка Value Line и односторонний бумажный поток заявок рассматриваются как условие крупных премий или дисконтов к кэшу, а лимитные заявки на спред, отрабатываемые через брокеров Kansas City Value Line, описываются как исполняемые не всегда.
Что архив понимает под фьючерсным спредом
Архив определяет фьючерсный спред как длинную фьючерсную позицию, перекрытую короткой фьючерсной позицией в контрактах с похожими, но не идентичными базовыми активами. Такая конструкция отличается от арбитража по одному и тому же продукту.
Построение пары из конструкции индекса
Среди четырёх рассматриваемых индексов только Value Line не является капитализационно-взвешенным, тогда как S&P 500, NYFE и Mid-Cap 400 взвешены по капитализации.
Типичные коэффициенты контрактов, указанные для этих индексных пар, составляют один к одному для S&P против Value Line, три миниатюрных контракта Value Line против одного NYFE и один Value Line против двух Mid-Caps.
Выбор пары по паттернам кэш-фьючерс
Направления кэш против фьючерсов образуют лишь небольшой набор комбинаций. Рабочую пару выбирают, отбирая два индекса, которые показывают наибольшее расхождение по этим паттернам.
Месячный график спреда Value Line против S&P представлен как показывающий опережение Value Line относительно S&P 500 в период с 1991 по 1994 год, после чего спред снова расширился свыше 6800 пунктов в более сильной фазе голубых фишек.
Март 1996: премия Value Line и S&P к наличному
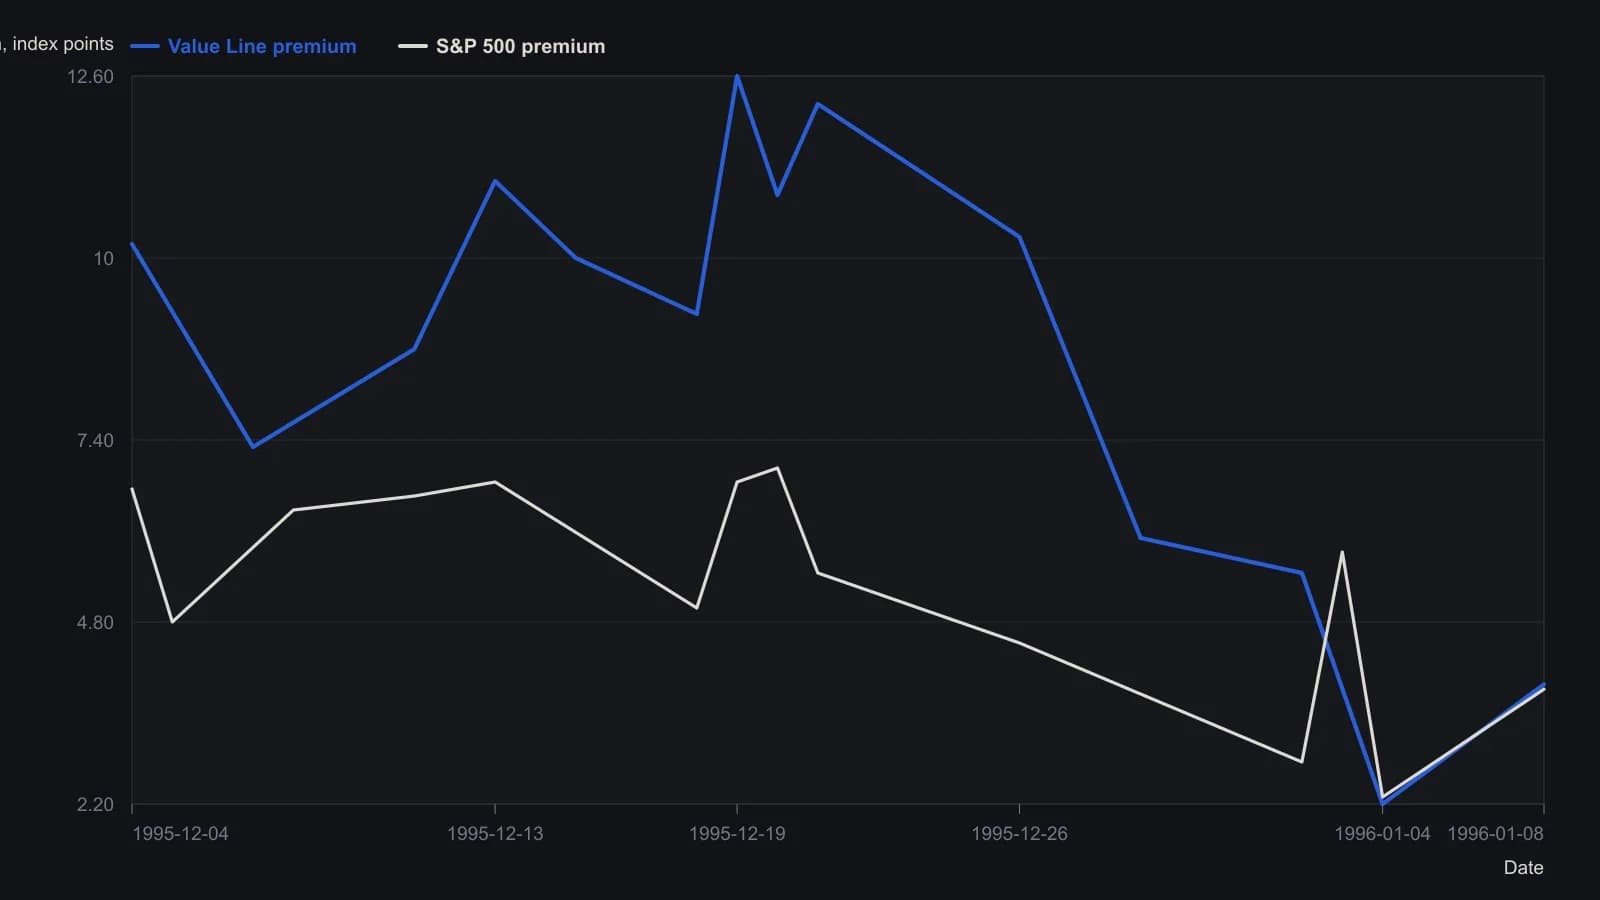
Шкала поставщика — пункты индекса, умноженные на 100 (напечатанные 391 равны 3.91). Справедливая стоимость указывалась как 4.50–5.50 над наличным для обоих контрактов и на рисунок не наносилась. Показание 7.11 по S&P — это максимум из статьи, а не обязательно закрытие той сессии.
Лимитные заявки при тонком рынке
Архив рассматривает тонкость рынка Value Line и односторонний бумажный поток заявок как условие, которое создаёт крупные премии или дисконты к кэшу. Это условие представлено как волатильность, необходимая для спред-возможности.
Заявки на индексный спред можно выставлять как лимитные заявки на спред, которые отрабатываются через брокеров Kansas City Value Line. Эти рабочие инструкции Limit order описываются как исполняемые не всегда.
Связанное сезонное чтение
Указанные в архиве названия связанного чтения включают исследования seasonal-cycle, January-barometer, semiconductor-seasonal, season и сезонности S&P 500.
Все разборы дорожки · 20 разборов
- 1994Стопы с приоритетом денежного бюджета за пределами скученных ориентиров
- 1996Индексные спред-пары с сезонными фильтрами и лимитными заявками
- 2003Заранее зафиксируйте стоп и лимит после входа по правилам
- 2005Лимитные ордера, маршруты направления и компромиссы по комиссии
- 2005Брэкет-ордера, которые заранее фиксируют стоп и целевой выход
- 2005Заранее фиксируйте стоп-лосс при входе с триггерами по пивотам
- 2006Механическим системам нужны режимы отказа с учётом исполнения
- 2006Ранжирование ближайшей поддержки для лимитных входов в ETF
- 2007Заранее закрепите фьючерсные стопы и лимиты условными ордерами
- 2007Исполнения ночных лимитных заявок по опционам, стопы и трейлинг-выходы
- 2010Сезонные товарные окна и риск исполнения стоп-лимита
- 2011Комиссии за маршрутизацию, флаги do-not-ship и лимитные ордера maker-taker
- 2011Трёхбарный товарный сетап внутреннего бара всё равно требует портфельного контекста
- 2012Лимитные заявки, когда сэкономленный тик стоит исполнения
- 2013Ввод ордеров на фьючерсных платформах и комиссии за сделку
- 2013Скрытый объём айсберг-заявки и пакетные опционные спреды
- 2014Маркетбл-лимиты, направленные площадки и фильтры спреда
- 2015Фильтрация ликвидности товарных опционов по спреду, а не по открытому интересу
- 2015Парные средние range-bar и лимитные выходы на следующем баре
- 2019Модидор с неравными крыльями как один лимитный пакет