1996выпуск C041-4
Оценка мультирыночного портфеля без выбора победителей
После того как механическое правило входа, выхода и размера зафиксировано, рынок судят по тому, насколько слабо его результаты движутся вместе с остальным портфелем, а не по тому, лидировал ли он в выборке. Смесь с учётом корреляции можно сопоставить с лучшим одиночным рядом по метрикам в духе коэффициента Шарпа.
- Две позиции с равными весами, одинаковой средней доходностью, одинаковой одиночной волатильностью и нулевой корреляцией доходностей сохраняют эту среднюю доходность и дают меньшую совокупную волатильность, чем любая из позиций по отдельности.
- Если у каждого имени одиночное отклонение 20%, риск портфеля остаётся 20% при любом числе имён, если попарная корреляция равна 1, и падает к 0 по мере роста числа имён, если попарная корреляция равна 0.
- Совокупный девятирыночный ряд показал K-ratio 3.40 и коэффициент Шарпа 0.21 рядом с показателями только по иене 3.33 и 0.22, хотя золото и серебро были чистыми убыточными, а смесь не использовала знание задним числом о том, какие рынки будут лидировать.
- Текст рассматривает добавление рынков с низкой корреляцией доходностей как путь к дальнейшему снижению риска по оценкам K-ratio и Шарпа, а выбор только ожидаемых лидеров — как шаг, который отдаёт большую часть этого снижения.
Портфель после фиксации правила
Архив применяет одно механическое правило на нескольких рынках и затем приводит оценки на уровне портфеля рядом с одиночными рядами. Диверсификация — это объединение сегментов так, чтобы риск, локальный для одного рынка, сжимался на уровне портфеля, когда эти сегменты не движутся синхронно, без требования роста средней доходности.
Две позиции с нулевой корреляцией
Две позиции с равными весами, одинаковой средней доходностью, одинаковой одиночной волатильностью и нулевой корреляцией доходностей сохраняют эту среднюю доходность и дают меньшую совокупную волатильность, чем любая из позиций по отдельности. В иллюстрации на двух именах средняя доходность 10% и одиночное отклонение 20% при нулевой корреляции оставили среднюю доходность на 10% и снизили совокупное отклонение с 20% до 14%.
Попарные связи и риск портфеля
Корреляционный анализ — это измерение того, как периодические результаты рынков или сегментов движутся вместе, и затем использование этих связей, чтобы судить, сколько независимого риска остаётся после их объединения. Portfolio-standard-deviation — это волатильность на уровне портфеля, которая остаётся после учёта попарных связей и числа позиций, в отличие от одиночной волатильности любого одного имени.
Сетка, в которой у каждого имени одиночное отклонение 20%, показывает, что риск портфеля застревает на 20% при любом числе имён, когда попарная корреляция равна 1, и падает к 0 по мере роста числа имён, когда попарная корреляция равна 0. При нулевой попарной корреляции и одиночном отклонении 20% два имени дали отклонение портфеля 14.14%, десять имён — 6.32%, а предел при бесконечном числе был 0%.
Одно правило пробоя на рынках
Фьючерсная иллюстрация применяла один пробой 40-дневного максимума/минимума и 10-дневный выход в противоположную сторону на рынках, масштабировала каждый сигнал к начальному риску 10000 долларов, чтобы колебания были более сопоставимы, и вычитала 100 долларов за сделку на издержки. Volatility-equalized-sizing — это задание числа контрактов от фиксированного начального долларового риска так, чтобы рынки с разными тиковыми стоимостями и колебаниями принимали более сопоставимый риск на сигнал.
Коэффициент Шарпа после вексельной промывки
Коэффициент Шарпа — это средняя периодическая доходность после любой безрисковой промывки в бэктесте, который игнорирует проценты по марже, делённая на стандартное отклонение этих периодических доходностей; его используют, чтобы сравнивать портфели по доходности на единицу изменчивости. Когда исторический тест опускал проценты по размещённым векселям, расчёт Шарпа сводился к средней месячной доходности, делённой на стандартное отклонение месячных доходностей, потому что прибавление и затем вычитание ставки векселя взаимно уничтожались.
Расчётная траектория капитала K-коэффициента по листу Excel
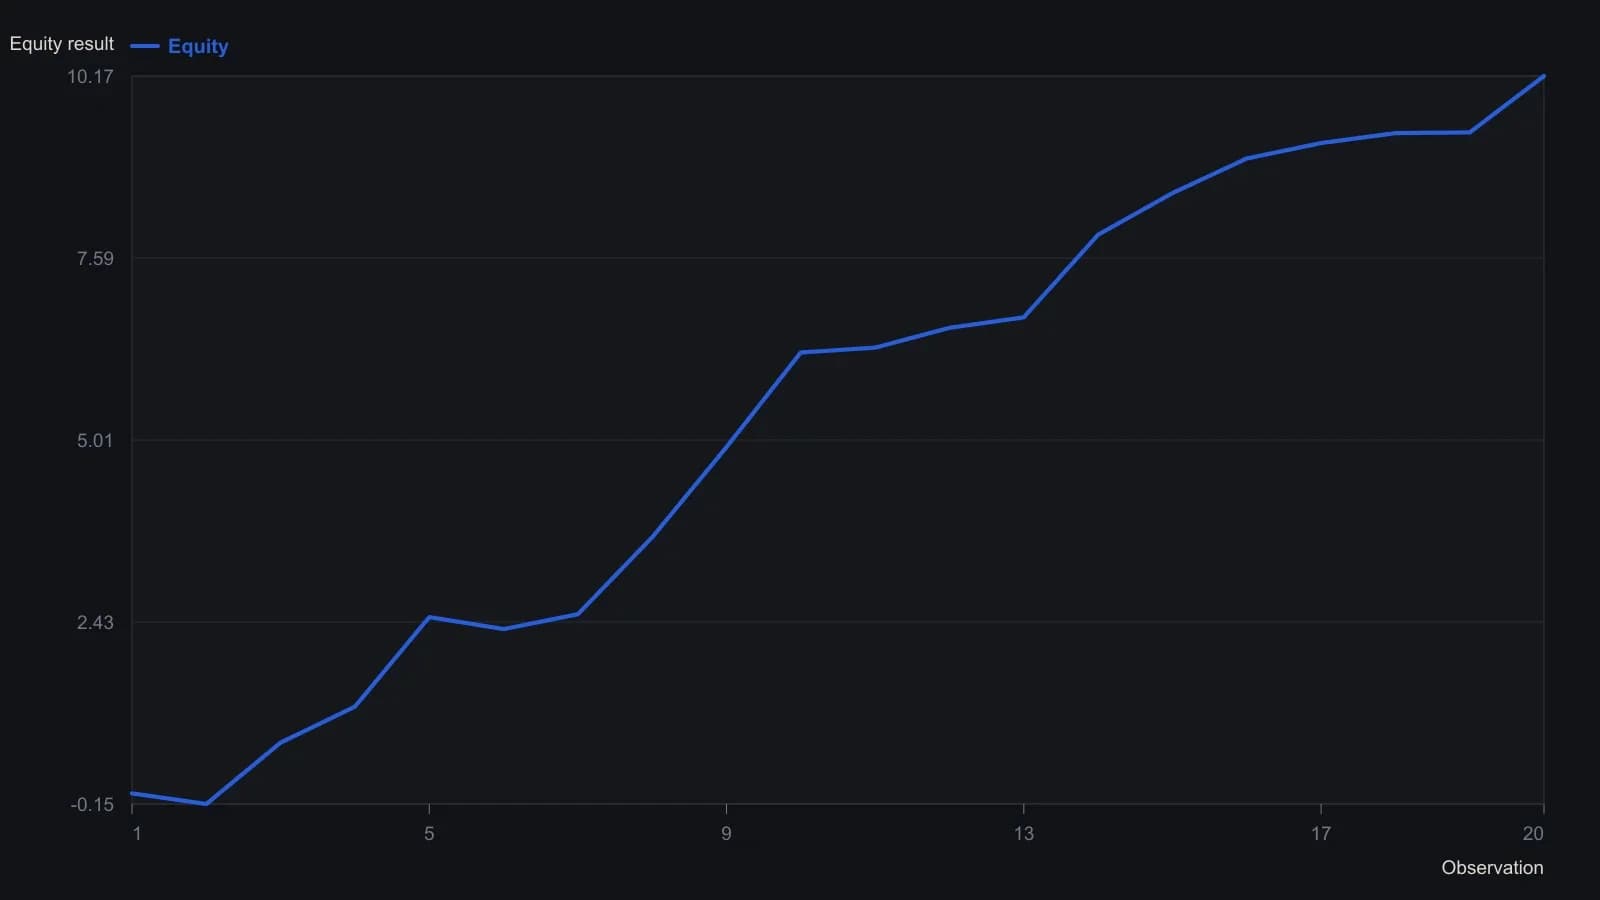
Это учебный пример на 20 точках из рабочей таблицы, а не живая рыночная траектория. Кестнер моделирует капитал как b0 + b1 x; опубликованный K-коэффициент 5.90 — скалярный результат листа, а не построенный ряд.
Девять рынков рядом с рядом иены
K-ratio — это оценка устойчивости, которая делит наклон линейной подгонки по эквити на стандартную ошибку этого наклона и на квадратный корень из числа наблюдений. На выборке с January 1985 по July 1993 ряд иены показал наивысшие K-ratio и коэффициент Шарпа среди девяти рынков, тогда как золото и серебро показали наименьшие значения по обеим мерам.
Совокупный девятирыночный ряд показал K-ratio 3.40 и коэффициент Шарпа 0.21 рядом с показателями только по иене 3.33 и 0.22, хотя золото и серебро были чистыми убыточными по тому же правилу, а смесь не использовала знание задним числом о том, какие рынки будут лидировать.
Низкая корреляция против ожидаемых лидеров
Связи месячных доходностей среди девяти рядов часто были положительными, включая значение 0.77 между рядами Deutschemark и Swiss franc, поэтому портфель не был набором с нулевой корреляцией. Текст рассматривает добавление рынков с низкой корреляцией доходностей как путь к дальнейшему снижению риска по оценкам K-ratio и Шарпа, а выбор только ожидаемых лидеров — как шаг, который отдаёт большую часть этого снижения.
Все разборы дорожки · 12 разборов
- 1986Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
- 1994Оценка изменений системы с помощью хи-квадрата, коэффициента Шарпа и кредитного плеча
- 1995Оценка механических правил переключения со стоп-лосс ордером и коэффициентом Шарпа
- 1995Среднесрочное распределение с фильтрами просадки
- 1996Оценка мультирыночного портфеля без выбора победителей
- 1996Аллокация с учётом режима за рамками одного тренда акций
- 1997Оценка управляемых фьючерсов как диверсификаторов портфеля
- 2008Аудит оверлея покрытого колла вне денег относительно контроля Шарпа
- 2013Построение коэффициента Шарпа как доходности на единицу изменчивости
- 2014Математическое ожидание и размер ставки — отдельные рычаги управления
- 2015Построение оценки в стиле Sharpe по изменчивости прибыли и убытка
- 2019Непрерывные фьючерсные ряды и оценка долгосрочной аллокации