2002выпуск C011-2
Растущая корреляция подрывает диверсификацию через иностранные листинги
Обычные презентации продают иностранные листинги как диверсификационный хедж и прямой способ владеть глобальным ростом. Архив считает эту историю интуитивно привлекательной, но слабо подтверждённой, как только внутренние и международные акции делят один режим. Редакционная позиция: сначала проверяйте совместное движение, затем читайте мультинациональную структуру выручки как спред между листингом и спросом.
- Редакция: проводите аудит зарубежной доли как межрыночной позиции. Сначала тестируйте, сохраняют ли иностранные листинги совместное движение с домашней книгой, затем отделяйте историю спроса от выбора листинга.
- Более тесная корреляция между внутренними и международными акциями трактуется как отмена диверсификационного хеджа против американских позиций, потому что книги чаще занимают один и тот же режим роста и падения.
- Зарубежный спрос можно держать через компании с домашним листингом, которые уже продают большую долю продукции за рубежом, а не по умолчанию брать локально котируемого конкурента.
- Валютные колебания, регулирование и государственное вмешательство подаются как постоянный политический и валютный риск иностранных листингов, а не только как шоки кризисных периодов.
Обычная зарубежная презентация
Обычные презентации зарубежной аллокации представляют иностранные листинги как диверсификационный хедж против спадов домашнего рынка и как прямой способ владеть глобальным ростом. Иностранный листинг — это акция, чей основной листинг и корпоративный домициль находятся за пределами домашнего рынка инвестора.
Эти презентации критикуются как интуитивно привлекательные, но слабо подтверждённые, включая многодесятилетний ретроспективный обзор, которым ставят под вопрос, нужно ли было капиталу покидать домашний рынок.
Доходность S&P 500 против MSCI EAFE
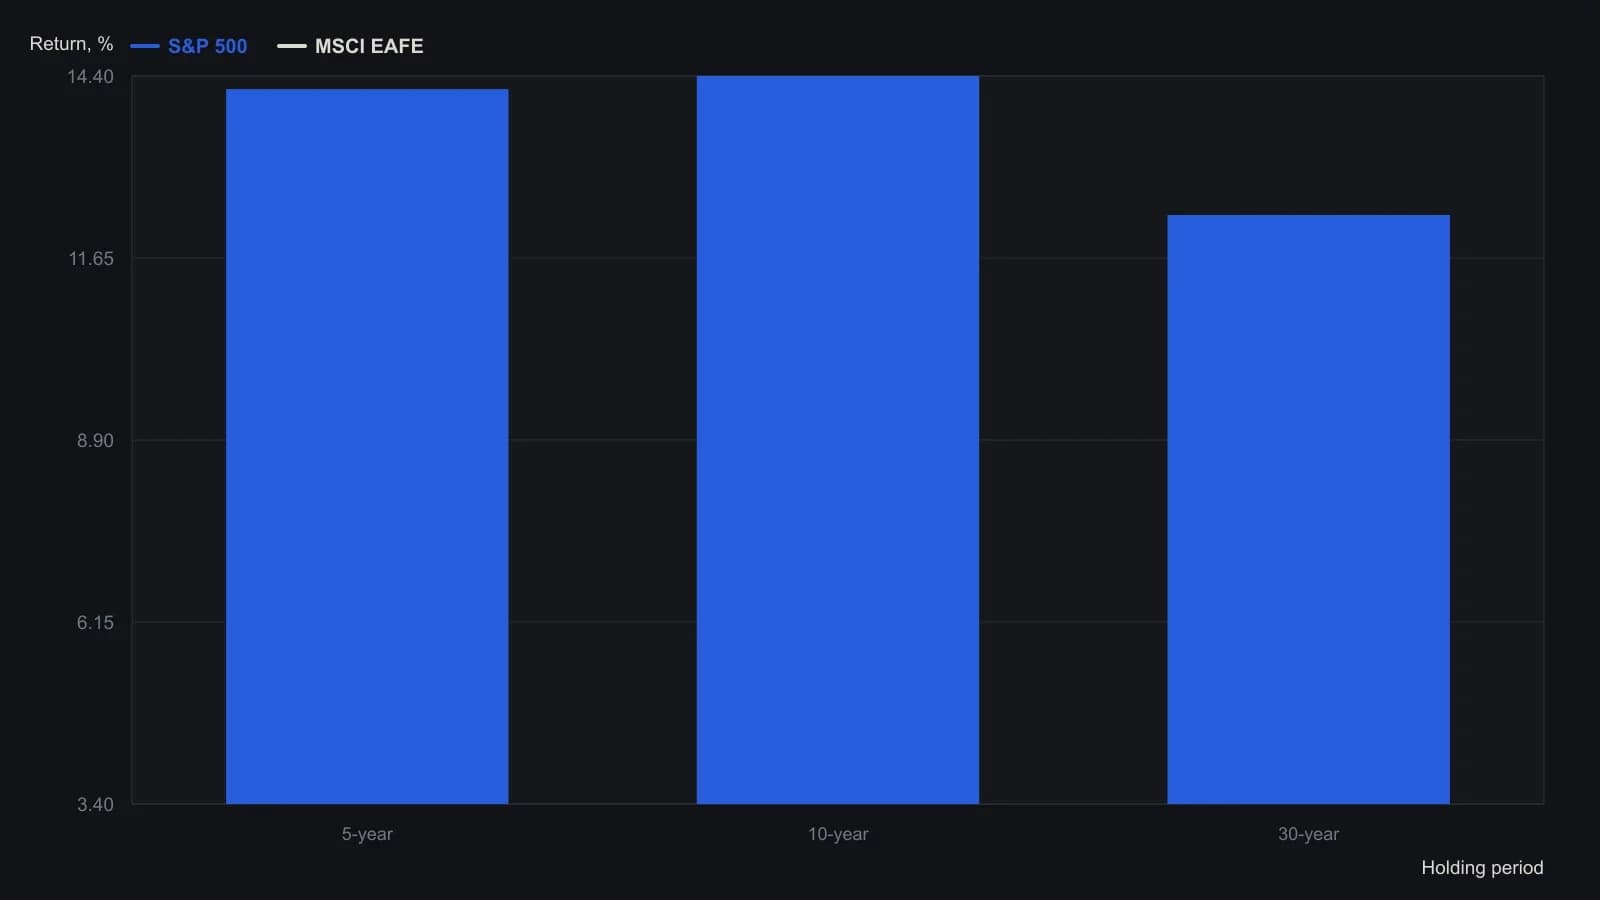
Композит зарубежных фондов акций Morningstar опущен, потому что источник оставил его 30-летнюю доходность пустой, поэтому этот ряд нельзя построить с тремя полными столбцами.
Когда книги делят один режим
Более тесная корреляция между внутренними и международными акциями трактуется как отмена хеджирующей ценности иностранных листингов против американских позиций, потому что книги чаще занимают один и тот же режим роста и падения.
Эта межрыночная корреляция — склонность внутренних и международных индексов акций расти и падать вместе, а не компенсировать друг друга. Совместное движение режимов — связанное условие, при котором домашняя и иностранная книги акций занимают один и тот же режим риска вместо независимых циклов.
Почему выросла корреляция и какой риск остаётся
Более лёгкая трансграничная торговля и зрелые компании домашней страны, расширяющиеся за рубеж, — два механизма, которыми объясняют эту растущую межрыночную корреляцию.
Валютные колебания, регулирование и государственное вмешательство подаются как постоянные риски иностранных листингов, а не только как шоки кризисных периодов. Эти трения — политический и валютный риск, привязанный к зарубежному листингу.
Отделяйте домициль листинга от географии клиентов
Зарубежный спрос можно держать через компании с домашним листингом, которые уже продают большую долю продукции за рубежом, а не по умолчанию брать локально котируемого конкурента.
Один иллюстрированный скрининг требовал, чтобы компании из США зарабатывали не менее 40 процентов выручки за рубежом, трактуя домициль листинга и географию клиентов как отдельные ноги одной межрыночной позиции.
Разобранные примеры включают оператора ресторанов с более чем 63 процентами продаж за пределами США, производителя микропроцессоров примерно с 60 процентами выручки за рубежом и слабой иностранной конкуренцией среди процессоров, а также страховщика с 80 процентами выручки из Японии.
Бум — не доказательство хеджа
Изолированные бумы на иностранных рынках признаются возможными, но не принимаются как доказательство того, что постоянная аллокация в иностранные листинги давала независимую диверсификацию.
Все разборы дорожки · 13 разборов
- 1989Оценивайте механические системы по просадке peak-to-trough
- 1991Попарная ковариация доходностей как фильтр при конструировании
- 1999Конструирование управляемых фьючерсов из тренда, плеча и диверсификации
- 2000Рассматривайте отдельную бумагу как узел на дереве корреляций
- 2002Растущая корреляция подрывает диверсификацию через иностранные листинги
- 2003Направленный прогноз — не тот навык, который сохраняет счёт
- 2006Доходность с поправкой на риск для кросс-рыночных трендовых систем
- 2010Диапазон iron condor, волатильность и диверсификация
- 2015Обратная диверсификация, когда один победитель входит в тихую книгу
- 2016Пересоберите книгу, когда корреляции и комментарии разворачиваются
- 2017Простаивающие экраны и неиспользованный выбор на разных рынках
- 2018Навык профессионального трейдера как поэтапная операционная система
- 2019Механические системы как критика дискреции