2002выпуск C121-4
Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
Покупка по графику остаётся незавершённой, пока случайная выборка того же дня из тех же отфильтрованных бумаг не перестанет объяснять её пятидневные относительные максимумы и минимумы. Архивная последовательность фиксирует пакет, размечает ленту с помощью composite-benchmark и продвигает условие только после того, как efficacy-histogram перестаёт выглядеть как случайность.
- Фиксируйте пакет акций и окно, постройте composite-benchmark, сравните отборы индикатора со случайной выборкой того же дня и только затем спрашивайте, является ли какой-либо разрыв статистически значимым.
- Скрининг homogeneous-universe существует потому, что дешёвые бумаги, тонкие сессии и уже растущая лента могут выдавать себя за селектор широкого диапазона.
- Range-expansion становится relative-outcome только после вычитания пути композита, а efficacy-histogram для random-baseline должна лежать вблизи симметрии, прежде чем ей можно доверять.
- Разобранный moving-average-crossover оставил на этой гистограмме лишь небольшой визуальный разрыв, поэтому правило осталось незавершённым.
Условие на графике остаётся гипотезой
Считайте moving-average-crossover незавершённым, пока random-baseline того же дня из того же отфильтрованного универсума не перестанет объяснять его пятидневные относительные максимумы и минимумы. Архивный рабочий процесс не продвигает условие на графике потому, что бары совпали. Он спрашивает, выглядит ли позднейший range-expansion всё ещё как случайность.
Последовательность оценки строгая. Она фиксирует пакет акций и окно, строит композит универсума, сравнивает отборы индикатора со случайной выборкой того же дня и только затем спрашивает, является ли какой-либо разрыв статистически значимым.
Сначала отфильтруйте homogeneous-universe
Кандидат в селекторы широкого диапазона был отброшен после того, как он предпочитал бумаги с низкой ценой и срабатывал чаще на необычно волатильных рынках. Типичный процентный ход больше у бумаги за 1 доллар, чем у бумаги за 50 долларов. Точность покупок может расти и просто потому, что лента уже растёт.
Один идеал скрининга держит бумаги выше 20 и с оборотом не менее 100,000 акций в день. Этот отфильтрованный набор и есть homogeneous-universe: бумаги, которые разделяют признаки цены и ликвидности, чтобы дешёвые сделки или тонкие сессии не доминировали в тесте. Робастность заявляется только после того, как то же правило проверено на смешанных рыночных условиях, а не в одном режиме.
Разметьте ленту, затем вычтите её
Около 490 бумаг, скорректированных на сплиты, проходили отбор в типичный день для композита. Дневное изменение — это log-price-change: логарифм текущего закрытия, делённого на предыдущее закрытие, который трактует равное по проценту падение и отскок как возврат к исходному уровню. composite-benchmark — это среднее логарифмическое изменение того же дня, построенное по каждой бумаге, прошедшей скрининг. Он размечает ленту, относительно которой судят сигнал.
Для проверки в стиле позиции пять дней считаются достаточными, чтобы показать различие. Range-expansion — это закрытие первого дня против самых высоких и самых низких закрытий в этом окне. Затем вычитается путь композита, чтобы случайная выборка давала похожие распределения high-range и low-range. Остаётся relative-outcome: логарифмический диапазон бумаги после того, как путь композита за то же окно вычтен, что отделяет отбор от рыночного дрейфа.
Принимайте random-baseline только когда график близок к симметрии
Каждое исследование нацелено как минимум на 10,000 наблюдений. Случайная пятидневная гистограмма relative-range разбита на корзины от -0.10 до 0.10 с шагом 0.0025. Почти-симметрия вокруг нуля требуется, прежде чем эта базовая линия принимается. random-baseline — это выборка того же дня из отфильтрованного универсума, которая даёт нулевые распределения high-range и low-range.
Эта парная диаграмма пятидневных высоких и низких относительных диапазонов и есть efficacy-histogram. Она должна оставаться примерно симметричной для случайных выборок и должна сдвигаться, если сигнал делает работу.
Композит отсеянной вселенной, 1996–2002
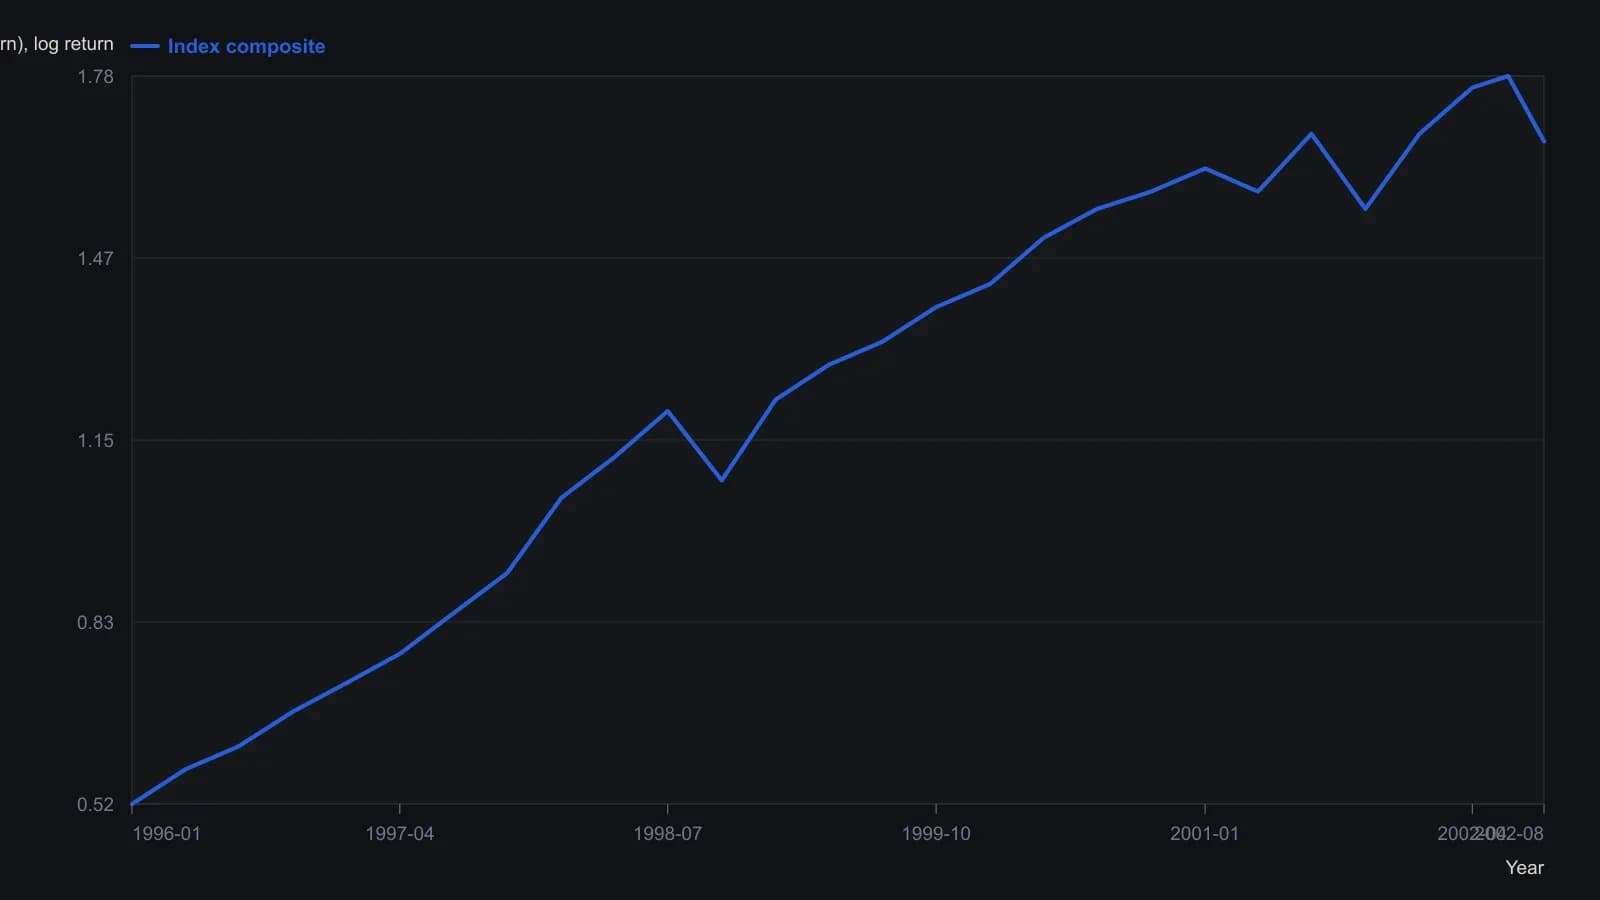
Около 490 бумаг проходили отбор каждый день. Ряд — это кумулятивное среднее дневных логарифмов закрытий, а не индекс, взвешенный по капитализации. Оцифровано с растра, поэтому уровни приблизительные, кроме подписанной последней отметки 1.66749.
Разобранный кроссовер оставил лишь небольшой разрыв
Разобранное правило покупки — это moving-average-crossover, которое требует закрытие выше 2-period экспоненциальной средней, эту среднюю выше 4-period средней и пересечение 4-period средней сквозь 8-period среднюю, с лагом в пять дней, чтобы можно было измерить последующее окно. В этой проверке moving-average-crossover — лишь кандидатное правило под тестом: условие покупки по структуре цены, которое срабатывает, когда более короткие экспоненциальные средние складываются стопкой и пересекается более длинная средняя.
Наложение этой выборки кроссовера на случайную гистограмму дало лишь небольшой визуальный разрыв, причём лёгкий сдвиг вправо в ряду low-range читается как умеренное или, возможно, сжатие даунсайда в пределах полосы погрешности. Правило оставили незавершённым в ожидании более длинных окон, других длин средних, добавленного объёма и проверки, что небольшая живая выборка по-прежнему совпадает с гистограммой.
Все разборы дорожки · 20 разборов
- 1988Серийная зависимость, торговые экскурсии и пересмотр убеждений
- 1989Оцените индикатор до того, как кто-либо напишет правило покупки или продажи
- 1990Оценка меток безопасности в окне краха
- 1991Оставляйте декадный год только тогда, когда он отличается от общего среднего
- 1991Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
- 1992Лаговая регрессионная проверка прогностической способности стохастика
- 1992Построение детрендированных тестов календарной сезонности
- 1992Построение общей рабочей книги для тестов календарной сезонности
- 1995Оценка смоделированных результатов сделок t-тестом
- 1995Построение Z-теста двух долей для частоты попаданий
- 1996Рассматривайте всплеск объёма и цены как таблицу сопряжённости
- 1997Проверка сезонности облигаций и акций перед сделкой
- 1997Walk-forward тесты после оптимизации системы
- 1997Проверка темпа пробоя против скорости ралли
- 2000Считайте промахи, прежде чем паттерн станет системой
- 2002Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
- 2013Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
- 2013Построение нулевой гипотезы и t-теста для выборочных доходностей
- 2017Частная корреляция и рыночно-скорректированный тренд акции
- 2017Построение рыночно-скорректированных оценок тренда акций