1992выпуск C041-9
Лаговая регрессионная проверка прогностической способности стохастика
Исторический lead-lag-sweep дневного %K относительно последующих изменений широкого биржевого композита использовал R-квадрат и t-статистику наклона, чтобы отделить совпадающую связь от прогностической способности.
- Дневной %K с пятидневным ценовым lookback имел R-квадрат того же дня 0.376 относительно изменений широкого композита; это читается как умеренно хорошая совпадающая связь, а не опережение.
- Сдвиг %K на один день назад опустил R-квадрат до 0.0008, а lead-lag-sweep на горизонте 10 дней оставался около нуля, поэтому в этой выборке осциллятор вёл себя как совпадающий ряд.
- Совпадающая t-статистика наклона составила 15.34 и преодолела 99-процентный порог для большой выборки, тогда как t-статистика однодневного опережения составила 0.57 и этого порога не преодолела.
- Линейная постановка считалась ненадёжной, если истинное отображение нелинейно, если прогнозы экстраполируются за пределы наблюдаемого диапазона индикатора или если сама связь меняется во времени.
Что проверял архив
Стохастический осциллятор — это ряд %K в диапазоне 0-to-100, построенный по короткому lookback упорядоченных цен и используемый как независимая переменная при проверке того, предшествуют ли чтения перепроданности или перекупленности последующим изменениям цены. Рабочий процесс архива считал дневной %K по предыдущим пяти дням цен, удерживал его в границах между 0 и 100 и сопоставлял с дневными изменениями широкого биржевого композита. Выборка охватывала примерно 400 наблюдений с сентября 1989 по март 1991.
Подгонка того же дня — это не опережение
Линейная регрессия — это двухпеременная подгонка последующих изменений цены на одновременный или лаговый индикатор, которую суммируют R-квадрат, наклон и подогнанная линия, сопоставимые по разным опережениям. R-квадрат — это мера 0-to-1 того, какую долю вариации изменения цены одно линейное уравнение относит к индикатору на выбранном лаге. Линейная регрессия того же дня этих изменений цены на %K дала R-квадрат 0.376, что читается как умеренно хорошая совпадающая связь, а не опережение. Подогнанная линия того же дня была записана так: изменение цены равно -2.5851 плюс 0.04561, умноженное на чтение %K.
Lead-lag-sweep — это последовательность в остальном одинаковых регрессий, в которых индикатор сдвигается на один интервал выборки за шаг, чтобы отделить совпадающую связь от прогностической способности. Сдвиг %K на один день назад опустил R-квадрат до 0.0008. Тот же проход опережений на горизонте 10 дней оставался около нуля, поэтому в этой выборке осциллятор вёл себя как совпадающий ряд.
Наклону по-прежнему нужен t-тест
Проверка гипотез — это t-тест на то, что наклон индикатора не равен нулю: оценённый коэффициент делят на его стандартную ошибку и сравнивают результат с критическими значениями для данного размера выборки. Для регрессий с более чем 120 наблюдениями t-статистики выше 1, 1.98 и 2.62 представлялись как 67 процентов, 95 процентов и 99 процентов уверенности в том, что истинный наклон не равен нулю. Совпадающая t-статистика наклона составила 15.34, а t-статистика однодневного опережения — 0.57, поэтому только одновременный коэффициент преодолел 99-процентный порог, указанный для больших выборок.
Месячный контраст, пик которого пришёлся на опережение
Контрастный месячный проход опережений индекса цен акций по чистым изменениям потребительского кредита в рассрочку с января 1967 по октябрь 1987 достиг наивысшего R-квадрата на 13-месячном опережении. Редакторское прочтение: этот контраст включён только чтобы показать, что lead-lag-sweep может сохранить лаг, когда R-квадрат действительно достигает пика в стороне от совпадения.
Когда линейная постановка ненадёжна
Линейная постановка считалась ненадёжной, если истинное отображение нелинейно, если прогнозы экстраполируются за пределы наблюдаемого диапазона индикатора или если сама связь меняется во времени.
R-квадрат прогнозов цен акций по месяцам упреждения
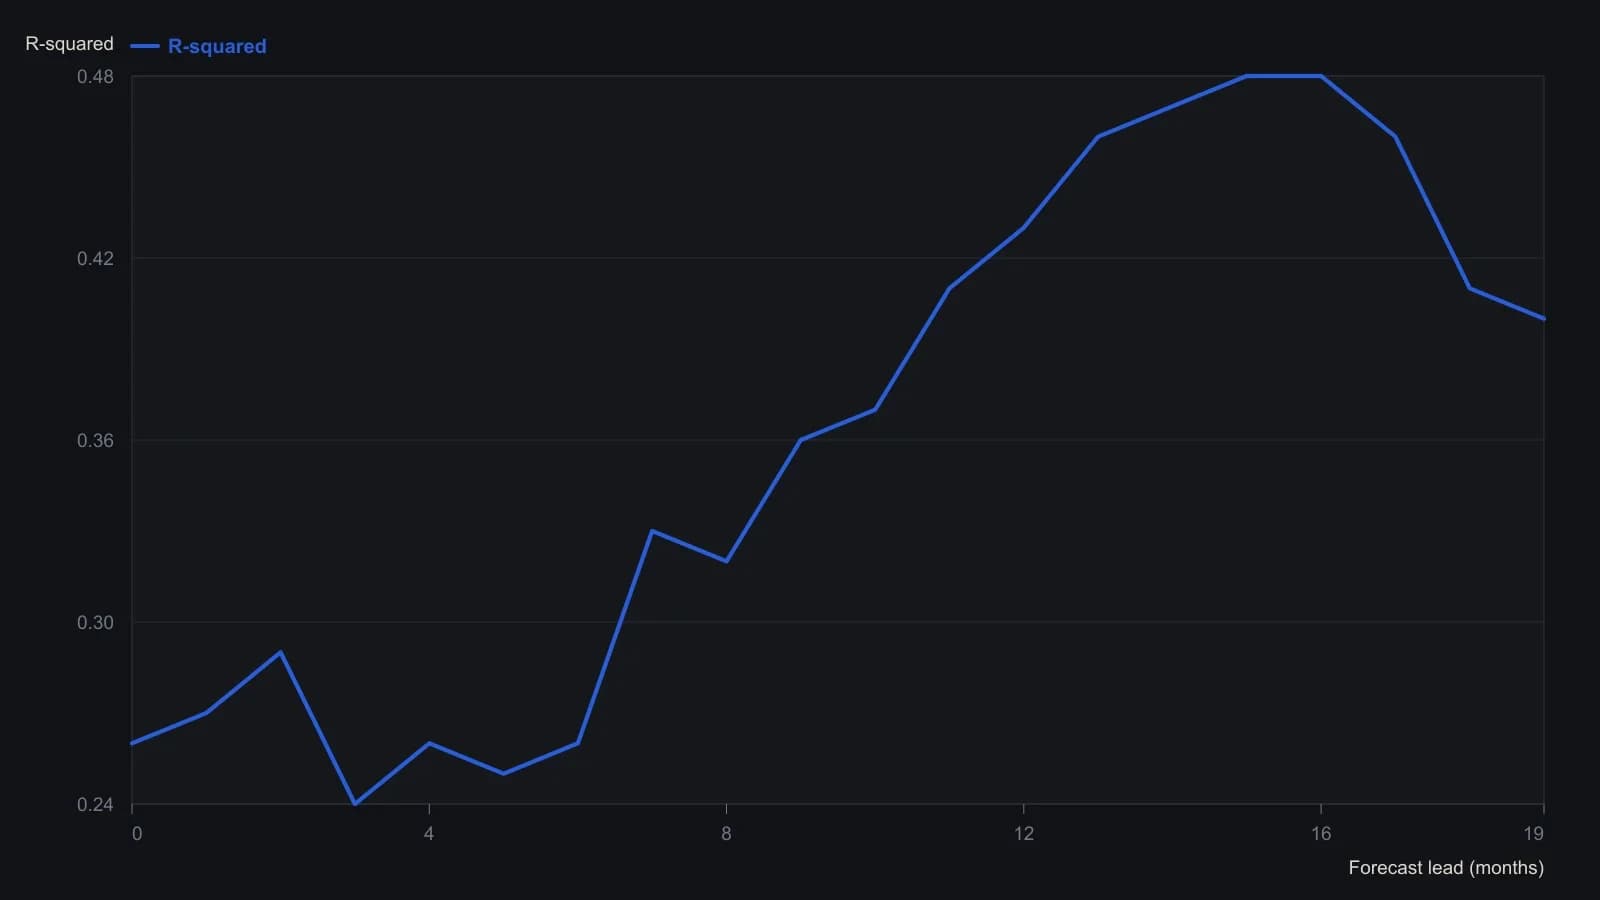
Высоты оцифрованы со сканированных заштрихованных столбцов и надёжны лишь с точностью около 0.01. Это помесячный проход по горизонтам упреждения, а не дневная регрессия того же дня, которую статья приводит как 0.376.
Все разборы дорожки · 20 разборов
- 1988Серийная зависимость, торговые экскурсии и пересмотр убеждений
- 1989Оцените индикатор до того, как кто-либо напишет правило покупки или продажи
- 1990Оценка меток безопасности в окне краха
- 1991Оставляйте декадный год только тогда, когда он отличается от общего среднего
- 1991Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
- 1992Лаговая регрессионная проверка прогностической способности стохастика
- 1992Построение детрендированных тестов календарной сезонности
- 1992Построение общей рабочей книги для тестов календарной сезонности
- 1995Оценка смоделированных результатов сделок t-тестом
- 1995Построение Z-теста двух долей для частоты попаданий
- 1996Рассматривайте всплеск объёма и цены как таблицу сопряжённости
- 1997Проверка сезонности облигаций и акций перед сделкой
- 1997Walk-forward тесты после оптимизации системы
- 1997Проверка темпа пробоя против скорости ралли
- 2000Считайте промахи, прежде чем паттерн станет системой
- 2002Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
- 2013Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
- 2013Построение нулевой гипотезы и t-теста для выборочных доходностей
- 2017Частная корреляция и рыночно-скорректированный тренд акции
- 2017Построение рыночно-скорректированных оценок тренда акций