2013выпуск C0810-15
Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
Заданный сетап Relative Strength Index можно проверить до полного торгового бэктеста: взять выборку последующей ценовой траектории и проверить, двигалась ли она обычно в предполагаемом направлении. В разобранной часовой выборке после первых пересечений выше 70 обнаружилось относительное смещение вниз, а после первых пересечений ниже 30 относительного смещения вверх не было.
- До полного торгового бэктеста найдите прошлые случаи заданного сетапа, возьмите выборку последующей ценовой траектории и проверьте, двигалась ли она обычно в предполагаемом направлении.
- Редакционная позиция: рассматривайте каждое первое пересечение 14-периодного RSI как гипотезу о том, что следующие 14 баров отличаются от обычных, и оставляйте только тот порог, который проходит тест на дополняющей выборке.
- На часовой выборке S&P 500 14-баровый тест после первых пересечений RSI-70 вверх отверг гипотезу об отсутствии различия в пользу относительного смещения вниз, тогда как тот же тест после первых пересечений RSI-30 вниз сохранил нулевую гипотезу об отсутствии различия.
- Оценка охватывала только одну спецификацию: 14-периодный RSI, часовое сэмплирование, горизонт в 14 баров и пороги 30/70, рассматривавшиеся как параметры, а не как готовая торговая система.
Оцените сетап до торгового бэктеста
До полного торгового бэктеста заданный сетап можно оценить, найдя прошлые случаи, взяв выборку последующей ценовой траектории и проверив, двигалась ли она обычно в предполагаемом направлении.
Правило первого пересечения
Relative Strength Index здесь — это 14-периодный осциллятор средних восходящих и нисходящих закрытий; им отмечают первое пересечение выше 70 или ниже 30 как кандидат в шорт- или лонг-сетап.
В разобранном сетапе использовался 14-периодный RSI, учитывалось только первое часовое пересечение выше 70 или ниже 30, а последующие бары игнорировались, пока RSI не покидал эту область.
Тесты на дополняющей выборке
Проверка гипотез — это заранее заданное сравнение нулевой гипотезы об отсутствии различия с альтернативой о направленном смещении; здесь она применяется на уровне значимости 95% к 14-баровым форвардным процентным изменениям после пересечений RSI.
Критерий хи-квадрат — это проверка по подсчетам, растут ли последующие цены против падения после сетапа с иной частотой, чем в дополняющей выборке без сетапа.
Что показала часовая выборка
На часовой выборке S&P 500 от 21 January 2013 95.49% баров были без пересечений, 2.68% — первыми пересечениями RSI вверх через 70, а 1.82% — первыми пересечениями RSI вниз через 30.
Полосы форвардных процентных изменений после баров без пересечений были центрированы около нуля, тогда как полосы после пересечения RSI-70 вверх имели наклон вниз: самые крайние отрицательные исходы были примерно вдвое больше самых крайних положительных.
Двухвыборочный t-тест 14-баровых процентных изменений после пересечений RSI-70 вверх против остальных баров дал статистику 2.3, выше критического значения 95% примерно 1.7, поэтому нулевая гипотеза об отсутствии различия была отвергнута в пользу относительного смещения вниз.
Тот же 14-баровый t-тест после пересечений RSI-30 вниз дал отрицательное выборочное среднее и статистику -0.5, поэтому нулевая гипотеза об отсутствии относительного смещения вверх была сохранена.
Подсчеты по компонентам только как справочный материал
По компонентам S&P 500 22.3% на уровне 95% и 50.1% на уровне 75% показали смещение вниз после RSI 70 против 8.2% и 28.4% со смещением вверх после RSI 30. Эти доли пересечений 70 превысили ориентиры случайности 5% и 25%, а доли пересечений 30 — нет. Подсчеты по нескольким именам приведены только как справочный материал, потому что тесты рассчитаны на один случай.
Одна спецификация, а не система
Оценка охватывала только одну спецификацию: 14-периодный RSI, часовое сэмплирование, горизонт в 14 баров и пороги 30/70. Эти решения рассматривались как параметры, которые можно варьировать, а не как готовая торговая система.
14-периодный RSI по печатной расчётной таблице
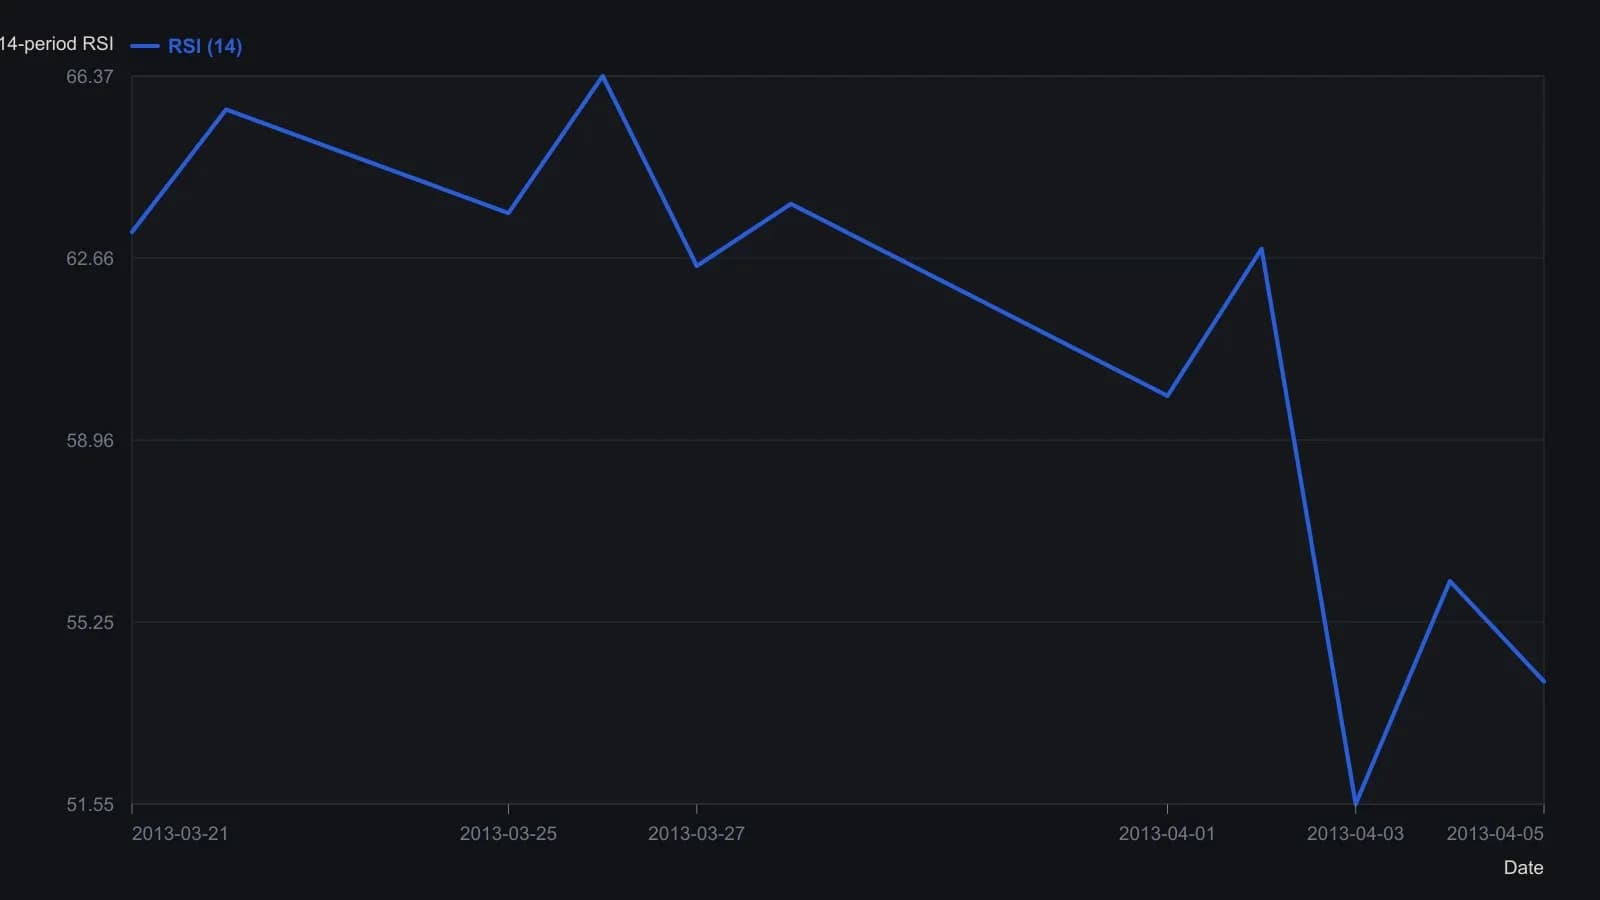
Значения приблизительные: они сняты с печатной расчётной таблицы, а не с точного цифрового ряда.
Все разборы дорожки · 20 разборов
- 1988Серийная зависимость, торговые экскурсии и пересмотр убеждений
- 1989Оцените индикатор до того, как кто-либо напишет правило покупки или продажи
- 1990Оценка меток безопасности в окне краха
- 1991Оставляйте декадный год только тогда, когда он отличается от общего среднего
- 1991Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
- 1992Лаговая регрессионная проверка прогностической способности стохастика
- 1992Построение детрендированных тестов календарной сезонности
- 1992Построение общей рабочей книги для тестов календарной сезонности
- 1995Оценка смоделированных результатов сделок t-тестом
- 1995Построение Z-теста двух долей для частоты попаданий
- 1996Рассматривайте всплеск объёма и цены как таблицу сопряжённости
- 1997Проверка сезонности облигаций и акций перед сделкой
- 1997Walk-forward тесты после оптимизации системы
- 1997Проверка темпа пробоя против скорости ралли
- 2000Считайте промахи, прежде чем паттерн станет системой
- 2002Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
- 2013Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
- 2013Построение нулевой гипотезы и t-теста для выборочных доходностей
- 2017Частная корреляция и рыночно-скорректированный тренд акции
- 2017Построение рыночно-скорректированных оценок тренда акций