1991выпуск C051-4
Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
Когда недельные индикаторы расходятся, предвзятость подтверждения отдаёт предпочтение тем прогнозам, которые уже совпадают с заранее занятой позицией. Журнал прогнозов, пять оценок по горизонтам и критерий хи-квадрат по числу верных и неверных исходов дают каждому индикатору оценённую историю вместо неформального прочтения.
- Смешанная панель индикаторов провоцирует предвзятость подтверждения, потому что аналитики склонны придавать избыточный вес сигналам, которые уже совпадают с их собственной позицией.
- Недельный журнал прогнозов фиксирует каждый индикатор как бычий, медвежий или неопределённый, а точность оценивается только по последующему направлению индекса, а не по величине движения.
- Одна и та же прогнозная неделя получает пять оценок по горизонтам, поэтому индикатор может показать более высокий процент попаданий на коротких горизонтах, чем на длинных, или наоборот.
- Неопределённые недели исключаются из процента попаданий, а критерий хи-квадрат с одной степенью свободы и поправкой Йейтса проверяет, отличимо ли соотношение верных и неверных исходов от случая.
Смешанные сигналы и предвзятость подтверждения
Панель индикаторов в любой момент обычно смешанная. Часть сигналов читается как бычьи, часть как медвежьи, а часть находится посередине как неопределённые.
Аналитики склонны придавать избыточный вес сигналам, которые уже совпадают с их собственной позицией. Эта привычка — предвзятость подтверждения: склонность доверять тем индикаторам, которые уже совпадают с заранее занятой бычьей или медвежьей позицией.
Ведите недельный журнал прогнозов
Одна схема оценки ведёт журнал прогнозов по каждому индикатору. Каждую неделю на протяжении 10 лет сигнал фиксируется как бычий, медвежий или неопределённый.
Точность оценивается только по последующему направлению бенчмарк-индекса акций, а не по величине движения. Журнал фиксирует, совпало ли последующее направление с разрешённым прогнозом, а не то, насколько далеко ушёл индекс.
Оценивайте одну и ту же неделю на пяти горизонтах
Одна и та же прогнозная неделя сопоставляется с пятью последующими направленными исходами. Эти оценки по горизонтам — одна неделя, четыре недели, 13 недель, 26 недель и один год.
Процедура даёт пять отдельных процентов попаданий. Индикатор может показать лучший результат на коротких горизонтах, чем на длинных, или наоборот.
Считайте только разрешённые недели
Процент попаданий использует только разрешённые недели. Неопределённая неделя — это прогноз, который не является ни бычьим, ни медвежьим, и она исключается из знаменателя процента попаданий.
Успешные и неуспешные случаи тогда в сумме дают 100 процентов. Процент попаданий — это доля верных направленных прогнозов среди недель, которые не были зафиксированы как неопределённые.
Проверяйте соотношение верных и неверных исходов
Число верных и неверных исходов проверяется статистикой хи-квадрат с одной степенью свободы и поправкой Йейтса. Критерий хи-квадрат — это проверка значимости с одной степенью свободы, применяемая к числу верных и неверных направленных исходов индикатора.
Поправка Йейтса — это поправка на непрерывность, которую используют при расчёте статистики хи-квадрат по этим числам. Проверка гипотез спрашивает, отличим ли наблюдаемый процент попаданий от случая, а не является ли он продуктом шума выборки.
Результат хи-квадрат читается как диапазон, который показывает, можно ли считать наблюдаемое соотношение верных и неверных исходов значимым.
Пороги хи-квадрат при одной степени свободы
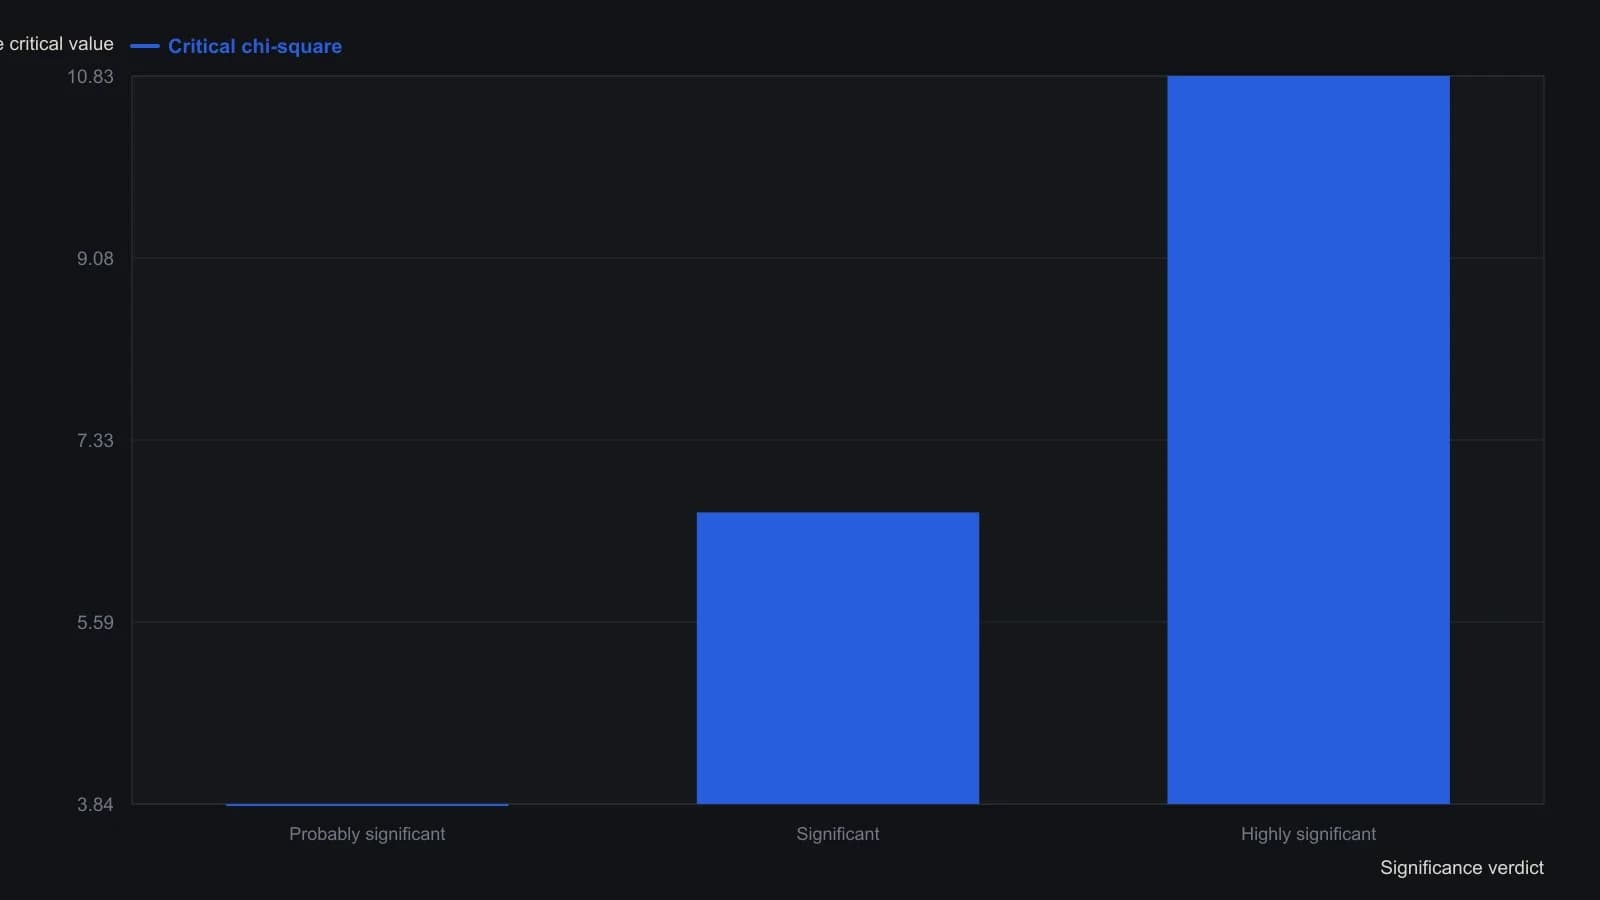
Сопутствующая формула использует одну степень свободы и поправку Йейтса: из абсолютной разницы «верные минус неверные» вычитается 1, после чего результат возводится в квадрат.
Все разборы дорожки · 20 разборов
- 1988Серийная зависимость, торговые экскурсии и пересмотр убеждений
- 1989Оцените индикатор до того, как кто-либо напишет правило покупки или продажи
- 1990Оценка меток безопасности в окне краха
- 1991Оставляйте декадный год только тогда, когда он отличается от общего среднего
- 1991Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
- 1992Лаговая регрессионная проверка прогностической способности стохастика
- 1992Построение детрендированных тестов календарной сезонности
- 1992Построение общей рабочей книги для тестов календарной сезонности
- 1995Оценка смоделированных результатов сделок t-тестом
- 1995Построение Z-теста двух долей для частоты попаданий
- 1996Рассматривайте всплеск объёма и цены как таблицу сопряжённости
- 1997Проверка сезонности облигаций и акций перед сделкой
- 1997Walk-forward тесты после оптимизации системы
- 1997Проверка темпа пробоя против скорости ралли
- 2000Считайте промахи, прежде чем паттерн станет системой
- 2002Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
- 2013Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
- 2013Построение нулевой гипотезы и t-теста для выборочных доходностей
- 2017Частная корреляция и рыночно-скорректированный тренд акции
- 2017Построение рыночно-скорректированных оценок тренда акций