1997выпуск C091-4
Проверка темпа пробоя против скорости ралли
Канал 10-периодных скользящих средних превратил реакционные максимумы и минимумы в завершённые сегменты пробоя и ралли, затем сравнил их средний темп изменения на дневных и недельных фьючерсах на казначейские облигации. Два горизонта разошлись, и оба разрыва были признаны слишком малыми, чтобы доказать естественное смещение по скорости.
- Канал 10-периодных скользящих средних максимумов и минимумов определил реакционные точки разворота, которые начинали и завершали последующие сегменты пробоя и ралли.
- Темп изменения — это изменение цены каждого завершённого пробоя или ралли, делённое на длину этого сегмента в днях или неделях, затем усреднённое отдельно для всех пробоев и всех ралли.
- Дневные фьючерсы на казначейские облигации слегка склонялись к более быстрым пробоям, тогда как недельные наблюдения слегка склонялись к более быстрым ралли, и оба разрыва были признаны слишком малыми, чтобы доказать естественное смещение по скорости.
- Идея о том, что рынки естественно пробивают быстрее, чем раллируют, рассматривалась как проверяемое утверждение, которое должно было проявиться в выборке облигаций, прежде чем более поздние распродажи можно было бы отвергнуть как тренд-нейтральные.
Канал, который закрывает пробой
Канал 10-периодных скользящих средних максимумов и минимумов использовался, чтобы определить реакционные точки разворота, которые начинают и завершают последующие сегменты пробоя и ралли. Канал скользящих средних — это 10-периодная средняя максимумов в паре с 10-периодной средней минимумов; он используется, чтобы подтвердить, что разворот завершён.
Реакционный максимум — это самое высокое закрытие, зафиксированное, пока цена оставалась выше средней минимумов, и отмеченное, когда цена позднее закрывается ниже этой средней. Пробой — это снижение, которое начинается от этого реакционного максимума и заканчивается, когда цена закрывается ниже нижней границы канала скользящих средних. Таким образом, пробой от максимума шёл от реакционного максимума до закрытия ниже скользящей средней минимумов.
Реакционный минимум — это самое низкое закрытие, зафиксированное, пока цена оставалась ниже средней максимумов, и отмеченное, когда цена позднее закрывается выше этой средней. Ралли от минимума шло от реакционного минимума до закрытия выше скользящей средней максимумов.
Темп изменения как проверка на двух горизонтах
Сегментный темп изменения — это изменение цены каждого завершённого пробоя или ралли, делённое на число дней или недель в этом сегменте. Затем эти сегментные темпы усреднялись отдельно для всех пробоев и всех ралли.
Идея о том, что рынки естественно пробивают быстрее, чем раллируют, рассматривалась как проверяемое утверждение. Проверка гипотез в этом рабочем процессе — это сравнение средней скорости пробоя со средней скоростью ралли относительно базовой линии отсутствия смещения на дневных и недельных выборках. Это утверждение должно было проявиться в выборке облигаций, прежде чем им можно было отвергнуть более поздние распродажи как тренд-нейтральные.
Дневные и недельные средние
На дневных наблюдениях фьючерсов на казначейские облигации 214 пробоев от максимумов в среднем давали дневное снижение 15.9 тика, а 214 ралли от минимумов в среднем давали дневной рост 15.5 тика. Тик — это минимальный шаг цены, использованный в исследовании, равный одной тридцать второй пункта фьючерса на казначейские облигации.
На недельных наблюдениях фьючерсов на казначейские облигации 38 пробоев от максимумов в среднем давали недельное снижение 38.1 тика, а 38 ралли от минимумов в среднем давали недельный рост 38.5 тика.
Дневные средние слегка склонялись к более быстрым пробоям, а недельные средние слегка склонялись к более быстрым ралли. Оба разрыва были признаны слишком малыми, чтобы доказать естественное смещение по скорости.
Отобранные свинги и один дневной пробой
Отобранные свинги казначейских облигаций с 1993 по 1996 фиксировали большие средние дневные величины темпа изменения на распродажах, чем на промежуточных повышениях.
В одном проиллюстрированном дневном пробое после максимума 117-14 цена упала на 37 тиков за девять сессий, в среднем 4.11 тика в день, прежде чем закрыться ниже 10-дневной средней минимумов.
Четыре отобранных темпа колебаний T-bond после пика 1993 года
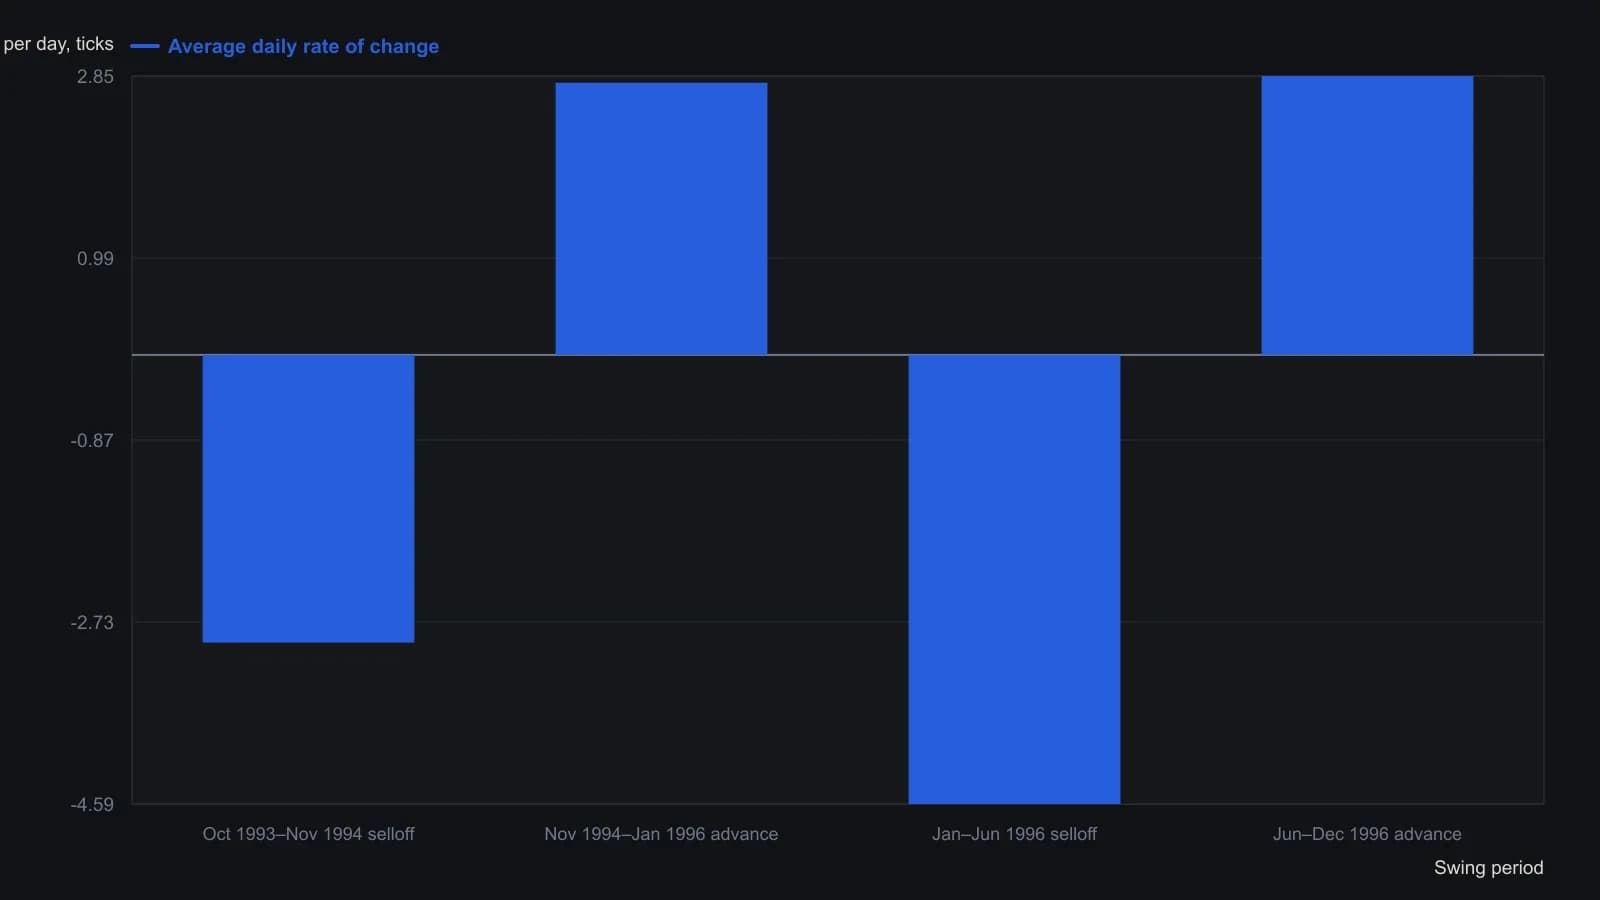
Один тик равен 1/32 пункта, или $31.25 на контракт. Знаковые значения оставляют распродажи отрицательными, а подъёмы положительными — так, как их приводит статья.
Что оставляет открытым расходящийся результат
Архив рассматривал идею более быстрого пробоя как утверждение, которое должно проявиться в выборке облигаций, прежде чем более поздние распродажи можно отвергнуть как тренд-нейтральные. Он также признал оба средних разрыва слишком малыми, чтобы доказать естественное смещение по скорости.
Редакторская интерпретация: дневные средние слегка склоняются к более быстрым пробоям, недельные средние слегка склоняются к более быстрым ралли, а отобранные свинги снова показывают большие темпы распродаж. Эта смесь не снимает пословицу и не снимает противоположное прочтение, согласно которому более поздние распродажи являются трендом, а не тренд-нейтральными.
Все разборы дорожки · 20 разборов
- 1988Серийная зависимость, торговые экскурсии и пересмотр убеждений
- 1989Оцените индикатор до того, как кто-либо напишет правило покупки или продажи
- 1990Оценка меток безопасности в окне краха
- 1991Оставляйте декадный год только тогда, когда он отличается от общего среднего
- 1991Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
- 1992Лаговая регрессионная проверка прогностической способности стохастика
- 1992Построение детрендированных тестов календарной сезонности
- 1992Построение общей рабочей книги для тестов календарной сезонности
- 1995Оценка смоделированных результатов сделок t-тестом
- 1995Построение Z-теста двух долей для частоты попаданий
- 1996Рассматривайте всплеск объёма и цены как таблицу сопряжённости
- 1997Проверка сезонности облигаций и акций перед сделкой
- 1997Walk-forward тесты после оптимизации системы
- 1997Проверка темпа пробоя против скорости ралли
- 2000Считайте промахи, прежде чем паттерн станет системой
- 2002Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
- 2013Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
- 2013Построение нулевой гипотезы и t-теста для выборочных доходностей
- 2017Частная корреляция и рыночно-скорректированный тренд акции
- 2017Построение рыночно-скорректированных оценок тренда акций