1995выпуск C101
Построение Z-теста двух долей для частоты попаданий
Z-тест двух долей превращает два счёта бинарных исходов в выборочные доли, масштабирует разрыв между ними объединённой стандартной ошибкой разности и сопоставляет итоговый Z-score с общепринятым критическим значением 5 процентов, равным 1.96.
- Постройте тест из двух счётов бинарных исходов, преобразовав каждую пару в выборочную долю и соответствующий размер выборки.
- Сформируйте объединённую долю успехов как сумму двух счётов успехов, делённую на сумму двух размеров выборки, затем используйте эту общую долю, чтобы построить стандартную ошибку разности.
- Z-score — это разность двух выборочных долей, делённая на эту стандартную ошибку; её сопоставляют с общепринятым критическим значением 5 процентов, равным 1.96.
- В разобранном построении 8 успехов в 15 испытаниях против 41 успеха в 113 испытаниях дали Z-score 1.276, который не достиг порога 1.96.
Какой вопрос задаёт тест
Z-тест двух долей — это построенный тест гипотезы, который спрашивает, различаются ли две наблюдаемые доли успехов сильнее, чем допускает выборочная вариация.
Тест строится из двух счётов бинарных исходов: каждая пара превращается в выборочную долю и соответствующий размер выборки. Выборочная доля — это счёт успехов в одной серии, делённый на число испытаний этой серии.
Как собирается оценка
Объединённая доля успехов, используемая в тесте, — это сумма двух счётов успехов, делённая на сумму двух размеров выборки. Эта сводная величина и есть общая доля внутри стандартной ошибки.
Стандартная ошибка разности — это квадратный корень из объединённой доли, умноженной на единицу минус эта доля, сначала делённой на каждый размер выборки, а затем сложенной.
Z-score равен разности двух выборочных долей, делённой на эту стандартную ошибку. Итоговый Z-score сопоставляют с общепринятым критическим значением 5 процентов, равным 1.96. Это критическое значение — порог alpha, по которому решают, достаточно ли велика построенная оценка, чтобы отклонить базовый сценарий отсутствия различия.
Разобранное построение
В разобранном построении 8 успехов в 15 испытаниях против 41 успеха в 113 испытаниях дали Z-score 1.276, который не достиг порога 1.96.
Две доли выигрышей CTA против объединённой доли
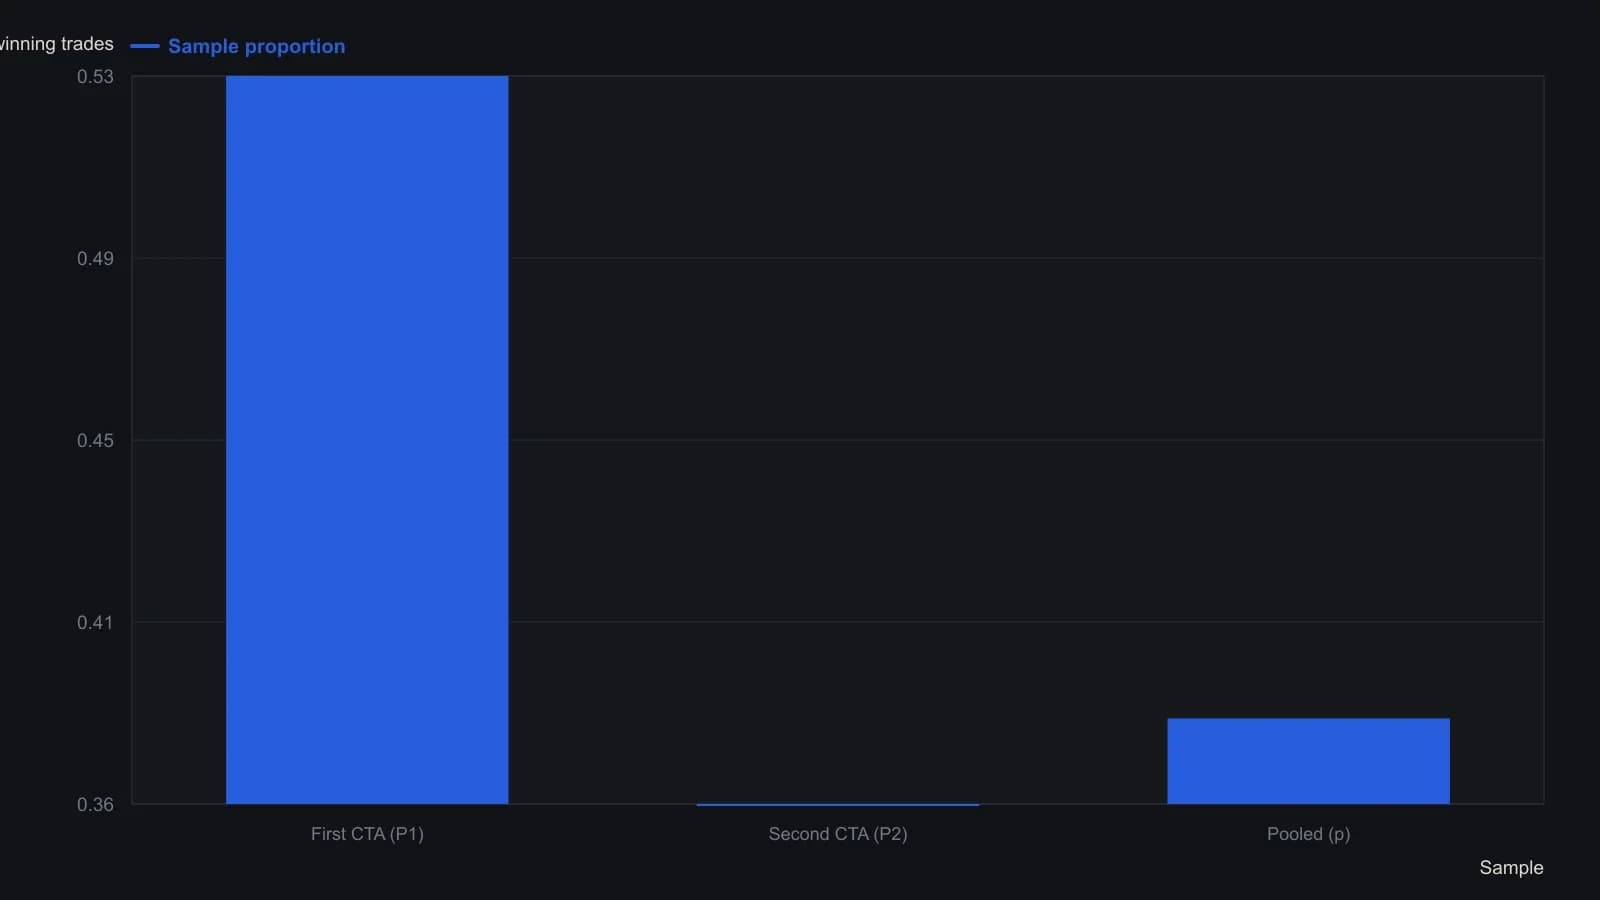
Тот же рабочий лист даёт Z = 1.276, ниже напечатанного 5-процентного критического значения 1.96, поэтому источник помечает различие как статистически незначимое.
Все разборы дорожки · 20 разборов
- 1988Серийная зависимость, торговые экскурсии и пересмотр убеждений
- 1989Оцените индикатор до того, как кто-либо напишет правило покупки или продажи
- 1990Оценка меток безопасности в окне краха
- 1991Оставляйте декадный год только тогда, когда он отличается от общего среднего
- 1991Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
- 1992Лаговая регрессионная проверка прогностической способности стохастика
- 1992Построение детрендированных тестов календарной сезонности
- 1992Построение общей рабочей книги для тестов календарной сезонности
- 1995Оценка смоделированных результатов сделок t-тестом
- 1995Построение Z-теста двух долей для частоты попаданий
- 1996Рассматривайте всплеск объёма и цены как таблицу сопряжённости
- 1997Проверка сезонности облигаций и акций перед сделкой
- 1997Walk-forward тесты после оптимизации системы
- 1997Проверка темпа пробоя против скорости ралли
- 2000Считайте промахи, прежде чем паттерн станет системой
- 2002Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
- 2013Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
- 2013Построение нулевой гипотезы и t-теста для выборочных доходностей
- 2017Частная корреляция и рыночно-скорректированный тренд акции
- 2017Построение рыночно-скорректированных оценок тренда акций